Independência Financeira: Quanto Custam 5 Anos de Atraso?
(Guest Post)
Veja como cinco anos de atraso podem aumentar o aporte mensal necessário para buscar a mesma meta de independência financeira.
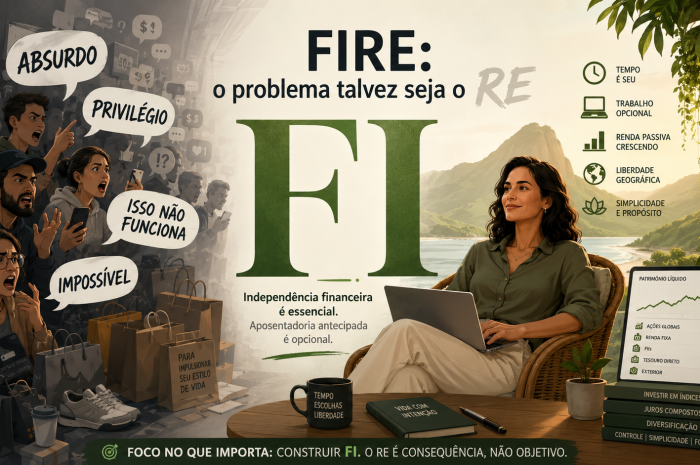
Independência Financeira é essencial. Aposentadoria antecipada é Opcional !
(Guest Post)
Veja como cinco anos de atraso podem aumentar o aporte mensal necessário para buscar a mesma meta de independência financeira.
Prezados leitores, seguimos com nossos estudos de caso.O caso de hoje é interessante porque, à primeira vista, parece bastante simples: Um funcionário público de 42 …
O Ibovespa disparou quase 8% após o primeiro turno, o dólar caiu forte e os juros futuros despencaram. Mas isso realmente muda algo para quem busca independência financeira? Neste post, separo o barulho eleitoral do que de fato importa para uma carteira FIRE, mostrando onde houve impacto real, onde não houve e por que reagir ao mercado pode sair caro.
Descobrir o FIRE costuma seguir um roteiro conhecido. Você lê alguns blogs, faz uma planilha, calcula quanto a família gasta, descobre uma taxa de poupança possível e percebe que talvez não precise trabalhar até os 65 ou 70 anos.
Aí vem a parte difícil: explicar tudo isso para quem divide a vida — e as contas — com você. Veja algumas dicas de como começar…
Um vídeo sugeriu que o crescimento do M2 explicaria melhor a inflação real do que o IPCA, usando o Renault Kwid como exemplo. Testamos a hipótese com quase 25 anos de dados, preços observados e previsões. O M2 acertou bem o Kwid, mas perdeu feio no conjunto. Na nossa amostra, o IPCA foi muito mais consistente em acompanhar preços reais, mas leia o estudo…
Será que a famosa regra dos 4% teria sobrevivido à história brasileira? Reunimos dados desde 1968, passando por hiperinflação, Plano Collor, Plano Real, crises, pandemias e décadas de mudanças econômicas. Testamos Ibovespa, Poupança, diferentes alocações, horizontes de 30, 40 e 50 anos, além de Monte Carlo. O resultado ficou bem diferente do que muita gente imagina. Confira neste estudo inédito:
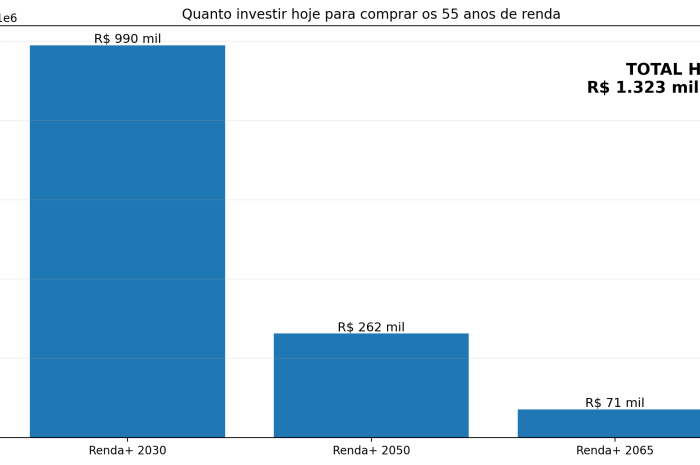
O estudo de caso de hoje foge bastante do padrão FIRE. Mas já que estamos falando sobre o Renda+ ultimamente, achei apropriado trazer ele para o início da fila.
O Fireador Fireastico quer usar o Renda+ como pilar FIRE. Será uma boa idéia?
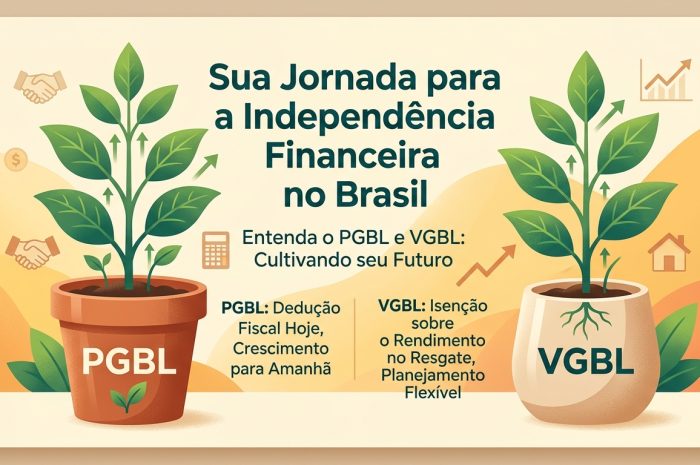
Durante muito tempo, a previdência privada foi vista com desconfiança devido a taxas altas e fundos ruins. No entanto, a recente Lei 14.803/2024 mudou drasticamente as regras do jogo, tornando os planos de previdência ferramentas fundamentais de eficiência fiscal para o investidor do movimento FIRE. Este post desconstrói o funcionamento do PGBL e do VGBL, ensina como fazer arbitragem tributária
O Tesouro Renda+ vem ganhando espaço entre investidores que buscam independência financeira. Se você segue o IFBrasil no Reddit você já deve ter visto.
E o apelo é evidente: você investe hoje e, a partir de uma data futura, recebe uma renda mensal corrigida pela inflação durante 20 anos.
Para FIRE, isso parece quase ideal. Mas há detalhes importants que precisamos explorar. Vamos lá….
Para o investidor brasileiro, a escolha costuma ser apresentada como uma disputa entre renda fixa e Ibovespa (ou um punhado de ações que alguns investidores acham que pode superar o IBOV em 30 anos, o que raramente acontece). Só que isso deixa o patrimônio dependente de um mercado pequeno, concentrado e ligado ao mesmo país onde já estão nosso salário, imóvel, aposentadoria pública e custo de vida. E se adicionarmos o mundo todo (VT/WRLD11)? Confira
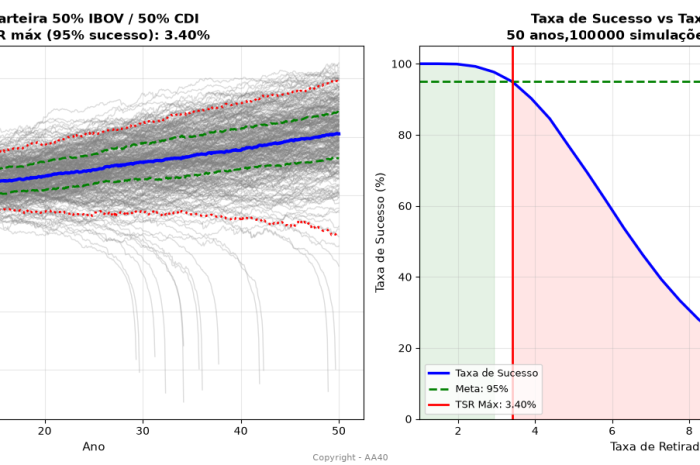
Depois de algum tempo, vamos a mais um estudo de caso. Hoje um tanto diferente. Alguém já FIRE/Aposentado e que quer responder: “Quanto posso usufruir sem correr um risco excessivo de acabar com o patrimônio?”. Vamos a ele:
FIRE não é sobre parar de trabalhar cedo, mas sobre conquistar independência financeira. A recente polêmica com a Lilian mostra como o “RE” distorce a discussão e apaga o “FI”. Poupar, investir e tornar o trabalho opcional não é absurdo nem política pública. Talvez FIRE nunca seja popular — e tudo bem: investidores também precisam de consumidores para remunerar seus ativos financeiros. Vamos explorar essa ideia. Confira.
Quem pretende se aposentar cedo geralmente encontra o mesmo alerta: cuidado com a regra dos 4%, porque ela foi pensada para aposentadorias de 30 anos Se você pretende viver do patrimônio por 40, 50 ou 60 anos, precisaria reduzir bastante a taxa de retirada.
Sempre tive minhas dúvidas sobre o tamanho desse efeito. Vamos calcular?
[Guest Post]Quem busca independência financeira cedo ou tarde se pergunta: vale trocar parte da renda fixa por fundos imobiliários? Os FIIs oferecem renda mensal isenta de IR e potencial de valorização, mas trazem riscos como oscilações das cotas e incerteza nos rendimentos.
A questão é que essa escolha costuma ser feita por opinião, não por dados.
Usar IA para montar um plano FIRE no Brasil vai além de planilhas fixas. Em vez de assumir retornos constantes, você trabalha com simulações que incluem diferentes cenários de mercado, inflação e crises. A IA ajuda a testar riscos, ajustar aportes e estimar a chance real de o plano se sustentar em condições econômicas variadas. Confira um prompt e como pensar isso no longo prazo.
Nosso Bill Bengen VIRTUAL adaptou o conceito de SAFEMAX para o Brasil usando CDI, IBOV e IPCA. As simulações indicam taxas de retirada maiores que nos EUA devido aos juros reais elevados, mas esse resultado depende do regime econômico. Mudanças estruturais de juros e inflação reduzem a segurança futura da aposentadoria. Confira
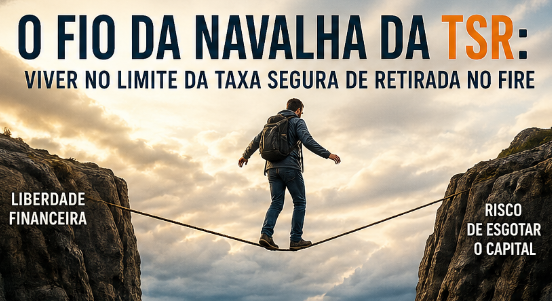
“Talvez você não queira viver exatamente no limite da TSR na hora em que declara FIRE.”
Essa frase eu ouvi de um planejador financeiro que virou FIRE há mais de 10 anos. Ela ficou na minha cabeça e me levou a escrever este post pra abrir a discussão.
Confere aí:
O que define se você vai chegar ao FIRE — ou se vai permanecer nele — não é a capacidade de evitar esse desconforto. É a capacidade de continuar aportando mesmo quando isto parecer irracional.
Vamos entender…
Chamado por alguns especialistas de “síndrome do só mais um ano” (one more year syndrome), esse fenômeno descreve a tendência de adiar indefinidamente a aposentadoria com o pretexto de que falta apenas mais um pouco — mais um ano de salário, mais aportes, mais experiência, mais segurança.
Vamos entender melhor…
Pelo sétimo ano consecutivo, o Anuário FIRE Brasil nos oferece um retrato honesto de quem são, como pensam e como investem os brasileiros que perseguem a independência financeira. Com 73 respondentes em 2025, a pesquisa revela uma comunidade mais madura, mais concentrada nas classes altas e, acima de tudo, cada vez mais consciente dos obstáculos reais que separam o sonho FIRE da realidade brasileira. Confira: