FIRE significa Financial Independence, Retire Early, ou Independência Financeira e Aposentadoria Antecipada. É o movimento de quem deseja poupar, investir e organizar a vida para chegar ao ponto em que trabalhar por dinheiro se torne uma escolha, não uma obrigação. Isso não significa necessariamente parar de trabalhar aos 40 anos: significa ter liberdade para decidir o que fazer com seu tempo.
O Aposente aos 40 (AA40) é um dos primeiros blogs brasileiros dedicado a esse assunto. Aqui falamos de investimentos, frugalidade, taxa segura de retirada, aposentadoria antecipada e, principalmente, da vida que queremos construir com o dinheiro que conseguimos acumular. Se você acabou de descobrir o movimento FIRE, comece por esta página e depois visite nosso guia prático para começar no FIRE.

O que é o movimento FIRE e como funciona?
O princípio básico é gastar menos do que se ganha, investir a diferença e construir patrimônio ao longo do tempo. Só que a parte mais interessante do FIRE não está na conta bancária. Está na possibilidade de escolher onde morar, quais projetos aceitar, quanto tempo dedicar à família e se vale a pena continuar no mesmo emprego. FIRE é um projeto de vida antes de ser um projeto de carteira de investimentos.
A sigla combina dois conceitos diferentes. FI (Financial Independence) é a independência financeira: ter recursos suficientes para sustentar o próprio padrão de vida sem depender obrigatoriamente de um salário. RE (Retire Early) é a aposentadoria antecipada, que pode ser uma consequência da independência, mas é opcional. Você pode continuar trabalhando, empreender, dar aulas, viajar ou reduzir a jornada. O ponto central é ter escolha.
A ideia ganhou visibilidade por meio de livros e comunidades internacionais, como Your Money or Your Life, Early Retirement Extreme e Mr. Money Mustache. No Brasil, precisamos adaptar as discussões à inflação, à tributação, às opções de investimento e aos riscos específicos de quem planeja décadas sem depender do trabalho. No AA40, o debate sempre procurou combinar números com os aspectos não financeiros dessa jornada.
A expressão “corrida dos ratos” resume a rotina de trabalhar, receber, consumir e voltar a trabalhar apenas para sustentar despesas cada vez maiores. FIRE convida a questionar esse ciclo. Não para parar de viver hoje, mas para evitar que cada aumento de renda se transforme automaticamente em uma nova obrigação de consumo.
FIRE é só para quem ganha muito dinheiro?
Não é um movimento reservado a milionários, mas seria desonesto afirmar que todo mundo consegue se aposentar cedo apenas cortando pequenos gastos. Quem tem renda baixa e precisa utilizar praticamente tudo para alimentação, moradia e saúde não consegue poupar 50% do salário por força de vontade. Ganhar mais ajuda, gastar conscientemente ajuda e o ponto de partida de cada família importa.
Ainda assim, os princípios do FIRE podem ser úteis muito antes da independência financeira: evitar dívidas caras, construir uma reserva de emergência, não aumentar o padrão de vida automaticamente quando a renda sobe e investir com regularidade. Frugalidade não é passar necessidades. É identificar o que realmente melhora sua vida e deixar de gastar com aquilo que pouco acrescenta.
A meta também não precisa ser idêntica para todos. Algumas pessoas desejam aposentadoria antecipada; outras querem apenas tranquilidade para mudar de emprego ou trabalhar menos. Ambas podem se beneficiar de uma relação mais consciente com o dinheiro.
Quanto dinheiro é necessário para atingir a independência financeira?
Uma referência muito conhecida é a regra dos 4%. Como aproximação inicial, ela relaciona uma retirada anual de 4% a um patrimônio de 25 vezes as despesas anuais. É uma forma de dimensionar a meta, não uma garantia de que o dinheiro durará para sempre, especialmente em horizontes de aposentadoria muito longos ou sob condições diferentes das estudadas originalmente.
Por exemplo, quem precisa de R$ 5.000 mensais para viver tem despesas de R$ 60.000 por ano. Multiplicando por 25, chega-se a R$ 1,5 milhão como referência inicial para uma taxa de retirada de 4%. Se optar por usar uma taxa inicial de 3%, a referência sobe para R$ 2 milhões. Impostos, custos, inflação, composição da carteira e sequência de retornos podem alterar significativamente o resultado.
Para conhecer os limites desse cálculo, leia nosso artigo sobre taxa segura de retirada e regra dos 4% e a atualização das taxas de retirada no Brasil em 2026.
A relação entre taxa de poupança e anos até o FIRE
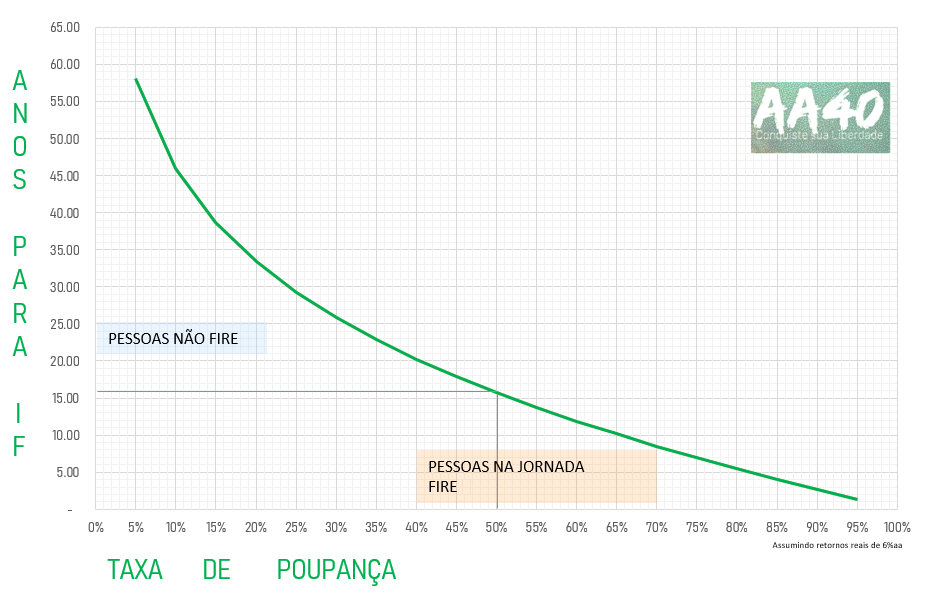
Uma pessoa que economiza 40% da renda e vive com os outros 60% está construindo patrimônio ao mesmo tempo em que mantém despesas proporcionalmente menores. Isso costuma aproximar a meta de independência financeira por dois caminhos: mais aportes e menor patrimônio necessário para pagar as contas. Mas não existe um prazo universal. O resultado depende dos retornos reais, das despesas futuras, do patrimônio inicial e de hipóteses de retirada.
A tabela e o gráfico abaixo ilustram como a taxa de poupança influencia o prazo estimado até a independência financeira. As projeções consideram retorno real de 5% ao ano e taxa de retirada de 4% ao ano, hipóteses que não representam uma previsão de mercado.
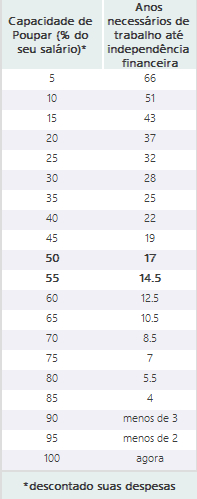
Tabela adaptada do blog Mr. Money Mustache. Premissas: retorno real de 5% ao ano e retirada inicial de 4% ao ano. Resultados hipotéticos.
Quais são as etapas do caminho FIRE?
A jornada costuma começar com o controle do orçamento e a redução de dívidas caras. Depois vêm a reserva de emergência, os primeiros investimentos, o aumento consistente dos aportes e a revisão periódica do plano. Com o tempo, o patrimônio pode passar a cobrir parcelas cada vez maiores das despesas. A trajetória não é linear: haverá períodos de valorização, perdas, inflação elevada, mudanças de renda e prioridades familiares.
Os marcos abaixo ajudam a visualizar a evolução de quem busca a independência financeira. Cada pessoa terá um caminho diferente, com metas, desafios e prazos próprios.

Os principais marcos na caminhada rumo à independência financeira.
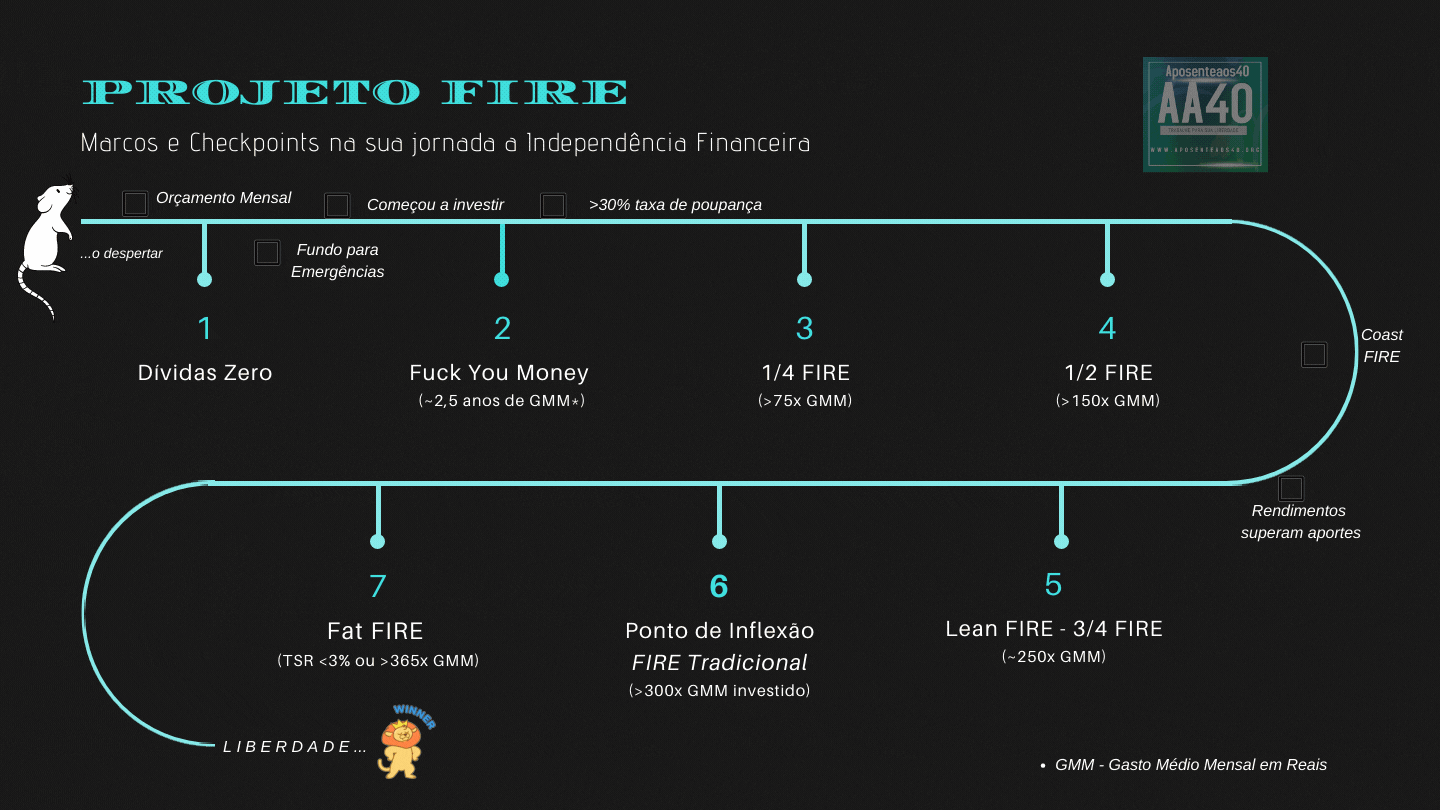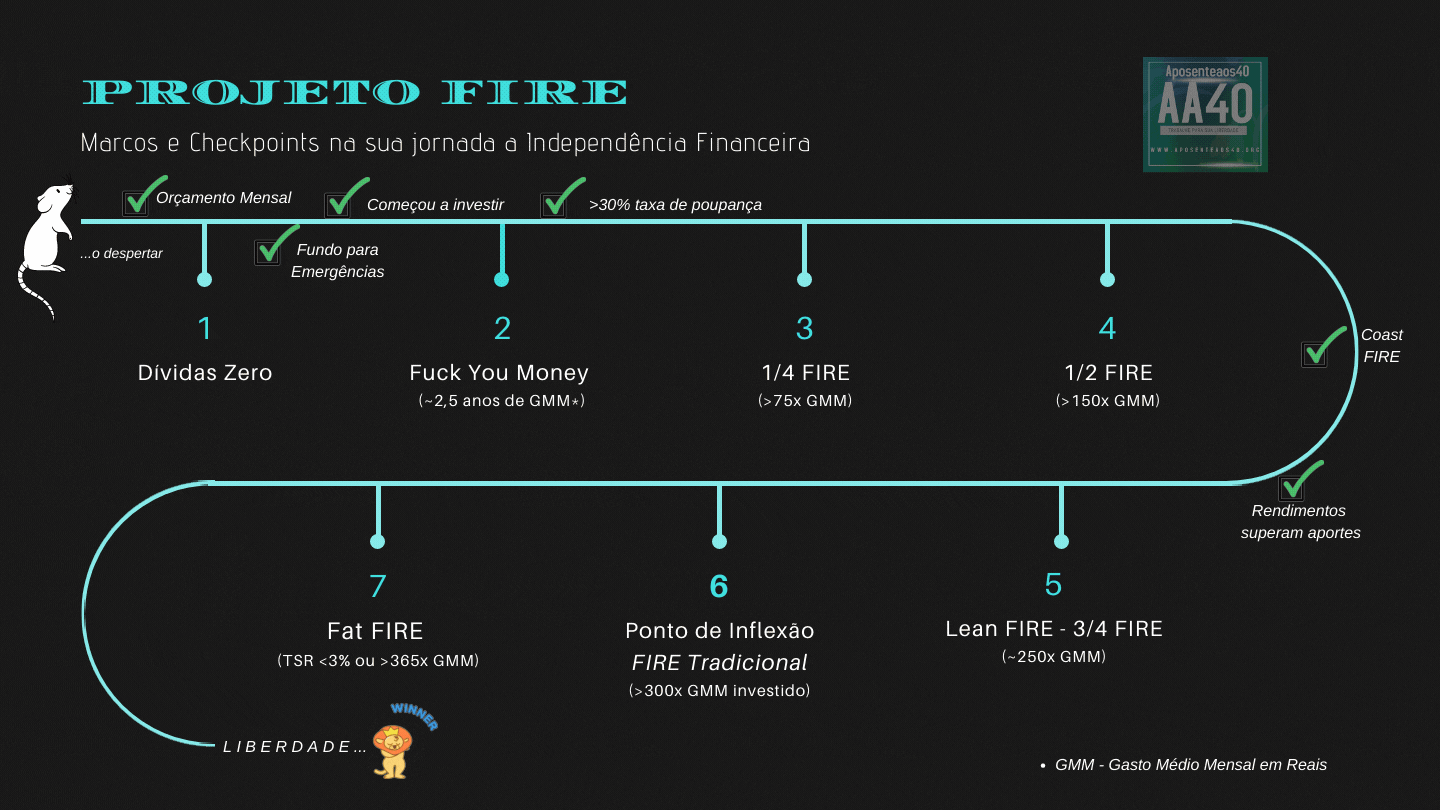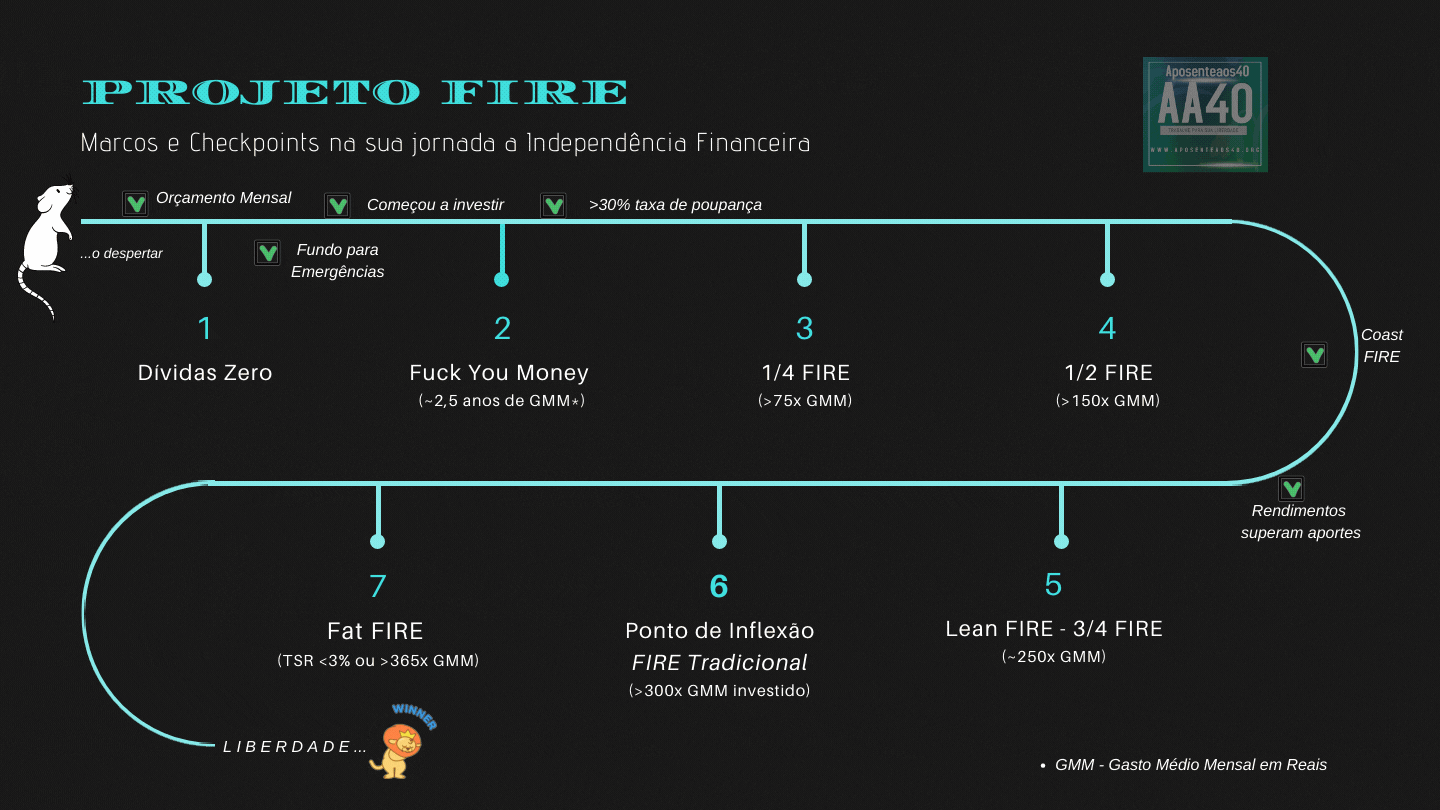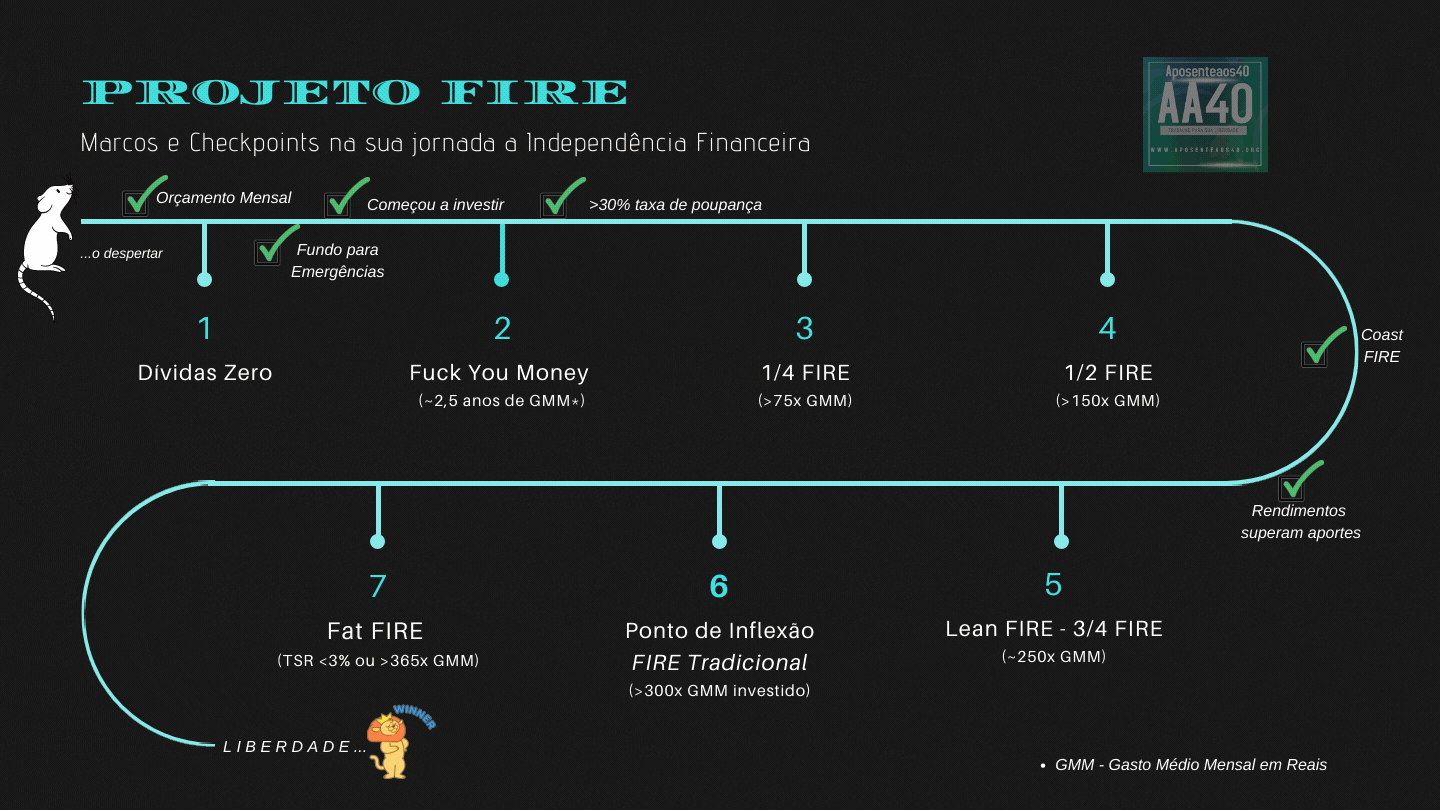
Exemplos de marcos e checkpoints na jornada FIRE.
Como poupar mais sem deixar de viver bem?
Boa parte da discussão sobre FIRE é uma discussão sobre consumo. É fácil deixar o padrão de vida crescer sem perceber: um carro mais caro, assinaturas pouco utilizadas, compras parceladas, despesas que parecem pequenas quando analisadas isoladamente. Nenhuma delas é necessariamente errada. O problema é quando você paga por uma vida que não escolheu conscientemente e fica sem margem para investir no futuro.
Há espaço para reduzir desperdícios, comparar custos recorrentes, cozinhar mais em casa, negociar despesas e aproveitar atividades gratuitas. Mas também há decisões maiores, como moradia, transporte e carreira, que podem fazer diferença significativa. Nem sempre alugar é melhor do que comprar, nem sempre o transporte público é viável, e nem todo gasto com conforto é desnecessário. O objetivo é construir uma vida sustentável, não vencer uma competição de privação.

Fonte: desconhecida.
O movimento FIRE exige anonimato?
Compartilhar objetivos financeiros pode atrair curiosidade, comparação e opiniões indesejadas. Por isso, parte da comunidade prefere preservar a privacidade do patrimônio e dos planos pessoais. É uma escolha razoável, mas não uma regra. Também pode ser útil conversar abertamente sobre dinheiro com pessoas de confiança, especialmente quando as decisões afetam cônjuge, filhos ou familiares.
FIRE não precisa ser uma postura contra quem gosta do trabalho tradicional. A independência financeira faz sentido justamente porque amplia as alternativas. Algumas pessoas vão usar essa liberdade para deixar o emprego; outras continuarão trabalhando por prazer ou propósito. Não há uma resposta única.
Como começar no FIRE no Brasil?
Comece conhecendo seus números: renda líquida, despesas mensais, dívidas, patrimônio e capacidade realista de poupança. Em seguida, defina o que independência financeira significa para sua família, construa uma reserva adequada aos seus riscos e estabeleça uma estratégia de investimentos diversificada e compatível com seu horizonte. Acompanhe a evolução do plano sem transformar uma projeção de planilha em promessa.
Uma orientação fundamental é separar simulação de previsão. Os exemplos abaixo utilizam premissas de rentabilidade de anos anteriores. Servem para mostrar o efeito dos aportes e dos juros compostos, mas não representam expectativas de rentabilidade para o cenário atual.
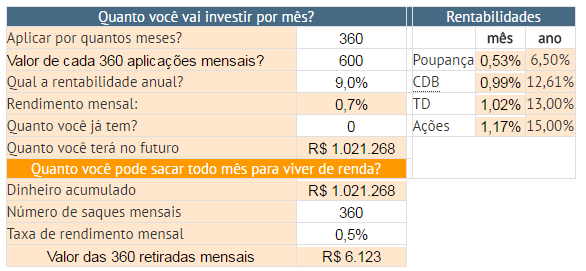
Simulação de acumulação com aportes mensais. Os resultados dependem da rentabilidade e das demais hipóteses adotadas.
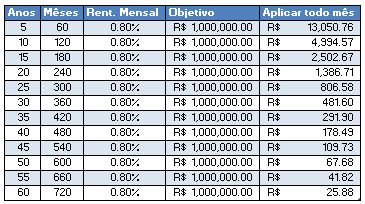
Exemplos de aportes e evolução patrimonial. Valores nominais não equivalem a poder de compra futuro.
Para realizar cálculos com suas próprias hipóteses, utilize as calculadoras de independência financeira do AA40. Quem já possui parte do patrimônio acumulado também pode conhecer o Coast FIRE, uma forma de planejar a redução dos aportes para uma meta futura sob hipóteses explícitas de rentabilidade.
O que fazer depois de alcançar a independência financeira?
Vale pensar nisso antes de chegar à meta. Passar décadas trabalhando e, de repente, não precisar mais cumprir uma rotina profissional pode ser uma mudança profunda. Alguns FIREs querem viajar; outros desejam passar mais tempo com a família, estudar, cuidar da saúde, participar de projetos sociais, empreender ou continuar trabalhando em condições diferentes. O plano não termina quando a carteira atinge determinado número.
É possível ter independência financeira e ainda sentir falta de estrutura, propósito e convivência. O ideal é construir interesses e relações fora do trabalho durante a própria jornada, em vez de esperar que a aposentadoria resolva tudo. O dinheiro amplia possibilidades, mas não substitui saúde, amizades ou objetivos pessoais.
Aposentadoria antecipada ainda provoca preconceito?
Sim, porque é comum associar trabalho formal a produtividade, identidade e contribuição social. Para algumas pessoas, abandonar um emprego remunerado mais cedo parece estranho. Só que a independência financeira não obriga ninguém a ficar parado. Uma pessoa pode continuar criando, estudando, ensinando, cuidando da família ou prestando serviços sem depender de um salário para sobreviver.
O objetivo do FIRE não é provar superioridade sobre quem escolhe uma carreira longa. É reconhecer que existem formas diferentes de organizar a vida e que cada família enfrentará limites financeiros, emocionais e práticos distintos.
Quem é o AA40 e por que este blog existe?
Sou o autor do Aposente aos 40. Minha formação é em engenharia, com MBA em administração, finanças e negócios, e minha experiência profissional inclui atuação na área financeira no Brasil e nos Estados Unidos. Minha trajetória pessoal me levou a questionar a ideia de passar praticamente toda a vida trabalhando apenas para pagar contas. Foi assim que o planejamento para a independência financeira deixou de ser uma curiosidade e se tornou um projeto de longo prazo.
O AA40 nasceu para discutir esse caminho com leitores brasileiros: explicar conceitos, investigar taxas de retirada, compartilhar simulações, analisar investimentos e falar também da parte que não cabe nas planilhas. O blog reúne textos próprios, ferramentas e estudos de caso enviados por leitores. Não pretendo vender a ideia de que qualquer um ficará rico ou se aposentará em poucos anos. Prefiro perguntas difíceis, números verificáveis e estratégias que resistam a cenários menos favoráveis.
A mensagem continua a mesma desde o início: independência financeira é sobre ter escolhas. A aposentadoria antecipada é uma possibilidade, não uma obrigação.
O que significa cada termo da comunidade FIRE?
FIRE é Independência Financeira e Aposentadoria Antecipada. FI é independência financeira; RE é aposentadoria antecipada. TSR ou SWR significa taxa segura de retirada. Coast FIRE descreve uma estratégia de patrimônio acumulado que pode crescer até uma meta futura sem novos aportes para essa meta, dependendo das premissas. Lean FIRE e Fat FIRE representam padrões de gastos mais enxutos ou elevados, respectivamente, enquanto Barista FIRE costuma envolver alguma renda de trabalho para complementar os investimentos – são todos tipos de FIRE. Nenhuma dessas categorias exige adesão a um modelo oficial.
Perguntas frequentes
O que é FIRE em português? É a sigla para Financial Independence, Retire Early: Independência Financeira e Aposentadoria Antecipada.
Preciso me aposentar aos 40 anos para fazer parte do movimento? Não. O número 40 faz parte do nome do blog, não é uma regra do movimento. Você pode atingir independência financeira em qualquer idade e continuar trabalhando se desejar.
FIRE funciona no Brasil? Seus princípios podem ser aplicados aqui, mas qualquer estratégia precisa considerar tributação, inflação, custos, investimentos disponíveis e riscos do longo prazo. Não basta reproduzir números de estudos americanos.
Quanto preciso para viver de renda? Depende do padrão de vida e das hipóteses de retirada. A regra dos 4% é uma referência de cálculo, não uma garantia. Use simulações, margens de segurança e cenários alternativos.
Como participar da comunidade FIRE brasileira? Acompanhe o Blogroll FIRE, o diretório de blogs, os estudos de caso do AA40 e as discussões da comunidade. Para começar pelos fundamentos, visite Como começar no FIRE.
Sua jornada FIRE começa com uma decisão
Talvez você queira deixar o trabalho tradicional cedo. Talvez queira apenas trocar de carreira sem medo, passar mais tempo com as pessoas que ama ou diminuir a pressão financeira sobre a família. Todas essas metas merecem ser discutidas. O primeiro passo é descobrir quanto custa a vida que você deseja e quais decisões podem aproximá-lo dela, sem sacrificar desnecessariamente o presente.
Explore as calculadoras gratuitas do AA40, conheça os artigos de Coast FIRE e acompanhe nossa comunidade de blogs FIRE. A meta não é simplesmente parar de trabalhar. É ter mais liberdade para decidir como viver.
Vídeo: introdução ao movimento FIRE
Conteúdo de caráter educacional. Simulações e taxas de retirada não constituem garantia de resultados nem recomendação individualizada de investimentos.