Tipos de FIRE: Lean, Coast, Barista, Chubby e Fat FIRE — qual combina com você?
Se você chegou aqui procurando quais são os tipos de FIRE, provavelmente já percebeu que independência financeira não significa a mesma coisa para todo mundo. Tem gente querendo largar o emprego aos 35 anos e viver com R$5 mil por mês no interior. Tem gente que gosta do trabalho, mas quer chegar ao ponto em que poderia mandar o chefe passear amanhã. Outros querem viajar bastante, manter dois carros, plano de saúde caro, ajudar os filhos e só aceitam parar quando tiverem alguns milhões a mais.
Todos podem estar buscando FIRE.
Antes de entrar nas categorias, se você ainda está começando, recomendo primeiro entender o que é FIRE e como começar sua jornada para a independência financeira.
FIRE vem de Financial Independence, Retire Early, ou Independência Financeira e Aposentadoria Antecipada. A ideia básica é gastar menos do que ganha, investir sistematicamente a diferença e construir patrimônio suficiente para que o trabalho deixe de ser uma obrigação financeira.
Mas eu faria uma correção importante naquela definição clássica de FIRE como "viver dos rendimentos sem tocar no principal". Você não precisa viver apenas de dividendos e juros. Uma carteira FIRE pode financiar seus gastos com dividendos, juros, vencimentos de títulos e venda periódica de ativos. O que importa é a sustentabilidade da retirada total, não de onde exatamente saiu aquele dinheiro.
E é justamente aí que começam os diferentes tipos de FIRE.
Antes de escolher o tipo de FIRE, descubra seu número FIRE
Uma das maiores confusões que vejo é tentar definir Lean FIRE, Chubby FIRE ou Fat FIRE simplesmente pelo tamanho do patrimônio.
- "Até R$1 milhão é Lean."
- "R$3 milhões é Chubby."
- "R$5 milhões já é Fat."
- Não funciona assim.
R$3 milhões para uma pessoa solteira que mora numa cidade pequena, tem casa quitada e gasta R$6 mil por mês é uma coisa. R$3 milhões para uma família de quatro pessoas gastando R$18 mil mensais numa capital é outra completamente diferente.
FIRE é muito mais sobre despesa do que sobre patrimônio absoluto.
O cálculo mais famoso parte da chamada regra dos 4%. Simplificando bastante, você multiplica sua despesa anual por 25. Gastando R$100 mil por ano, por exemplo, o número FIRE seria aproximadamente R$2,5 milhões.
Outra maneira de fazer exatamente a mesma conta é multiplicar a despesa mensal por 300.
R$8 mil por mês × 300 = R$2,4 milhões.
Mas atenção: este é um ponto de partida, não uma lei da física.
A regra dos 4% nasceu de estudos sobre aposentadorias de aproximadamente 30 anos. Quem chega ao FIRE aos 40 pode precisar financiar 50 anos ou mais de vida. Impostos, taxas, inflação, sequência dos retornos, INSS, saúde e capacidade de reduzir gastos também mudam bastante a conta.
Por isso gosto de testar pelo menos dois cenários:
| Gasto mensal | Patrimônio com retirada de 4% | Patrimônio com retirada de 3,5% |
|---|---|---|
| R$3.000 | R$900 mil | R$1,03 milhão |
| R$5.000 | R$1,50 milhão | R$1,71 milhão |
| R$8.000 | R$2,40 milhões | R$2,74 milhões |
| R$10.000 | R$3,00 milhões | R$3,43 milhões |
| R$15.000 | R$4,50 milhões | R$5,14 milhões |
| R$20.000 | R$6,00 milhões | R$6,86 milhões |
| R$30.000 | R$9,00 milhões | R$10,29 milhões |
Não estou dizendo que 3,5% é "a taxa correta". Estou dizendo para testar seu plano além do cenário que você gostaria que fosse verdadeiro.
Agora sim podemos falar dos tipos de FIRE.
Lean FIRE: independência financeira com vida mais enxuta
O Lean FIRE é provavelmente o modelo mais associado à frugalidade. A ideia é atingir independência financeira com um padrão de vida relativamente baixo e, consequentemente, precisar de um patrimônio menor.
Para alguém que consegue viver bem com R$5 mil mensais, por exemplo, o número pela regra dos 4% estaria perto de R$1,5 milhão. Uma pessoa gastando R$10 mil precisaria aproximadamente do dobro. Por isso não gosto mais de dizer que "Lean FIRE é até R$1 milhão". O valor nominal envelhece rapidamente com inflação e não diz nada sobre o tamanho da família ou onde ela mora.
Quem segue Lean FIRE normalmente dá bastante importância a habitação barata, carro simples ou inexistente, alimentação feita em casa, viagens econômicas e baixo consumo. A geoarbitragem também aparece bastante: trabalhar e acumular patrimônio em um local caro e depois morar em uma cidade ou país onde esse dinheiro compra mais qualidade de vida.
No Brasil isso pode significar sair de São Paulo, Rio ou Brasília para uma cidade média do interior. Não necessariamente morar mal ou passar vontade. Em muitos casos a pessoa troca custo alto, trânsito e consumo por espaço, tempo livre e uma vida mais tranquila.
O problema do Lean FIRE é a margem de segurança menor. Uma mudança de cidade, filhos, plano de saúde, aluguel, ajuda aos pais ou simplesmente a decisão de viajar mais pode mudar completamente aquele orçamento enxuto.
FIRE Tradicional: o FIRE clássico
Este é o FIRE que a maioria das calculadoras tenta estimar.
Você define quanto pretende gastar depois de parar de trabalhar, calcula um patrimônio compatível com uma taxa sustentável de retirada e acumula até chegar lá.
Gastando R$10 mil mensais, por exemplo, seriam R$120 mil por ano. Pela regra dos 4%, aproximadamente R$3 milhões.
Chegando nesse valor, você poderia teoricamente deixar o trabalho e financiar sua vida retirando dinheiro da carteira.
Mas há uma diferença importante em relação ao que eu escrevia anos atrás: não é necessário que sua carteira "gere 4% em dividendos e juros".
A regra dos 4% não funciona dessa forma.
Você pode usar dividendos, juros, vencimentos de títulos e também vender uma pequena parte dos ativos. O que importa é o retorno total da carteira e quanto dela você está retirando.
Aliás, perseguir apenas ativos que pagam dividendos pode até piorar a carteira se fizer você abrir mão de diversificação ou retorno total simplesmente porque quer ver dinheiro pingando na conta.
No FIRE, o que paga suas contas é o retorno total da carteira, não a origem contábil daquele retorno.
Chubby FIRE: independência financeira com mais gordura
Entre o FIRE tradicional e o Fat FIRE surgiu o termo Chubby FIRE, algo como FIRE "gordinho".
É para quem quer independência financeira, mas não está disposto a manter um orçamento apertado pelo resto da vida.
A pessoa pode querer continuar viajando, comer fora com frequência, manter um carro melhor, ter um bom plano de saúde, ajudar filhos e ainda possuir margem para surpresas sem precisar olhar cada gasto no cartão.
Se os gastos forem R$15 mil mensais, por exemplo, estamos falando de aproximadamente R$4,5 milhões pela regra dos 4%.
Com R$20 mil mensais, R$6 milhões.
Por isso Chubby FIRE talvez seja uma categoria particularmente interessante para famílias. Crianças, saúde e moradia tornam despesas futuras muito menos previsíveis do que aquelas de uma pessoa solteira aos 30 anos.
Não existe um valor oficial que separa Traditional FIRE de Chubby FIRE ou Chubby de Fat FIRE. São nomes criados pela própria comunidade.
Fat FIRE: independência sem reduzir muito o padrão de vida
O Fat FIRE fica no outro extremo.
Aqui a pessoa quer atingir independência financeira mantendo um padrão de vida alto: viagens internacionais, bons restaurantes, carros melhores, casa grande, hobbies caros, plano de saúde premium e bastante espaço para gastos discricionários.
Imagine R$30 mil mensais de despesas.
São R$360 mil por ano.
Pela regra dos 4%:
R$9 milhões.
Não surpreende que Fat FIRE apareça com maior frequência entre médicos, empresários, executivos, profissionais de tecnologia, mercado financeiro e outras carreiras com renda elevada.
Só que existe uma pegadinha interessante. A pessoa pode ganhar muito e ainda assim nunca chegar ao Fat FIRE se o padrão de vida subir junto com cada aumento salarial.
Ganhar R$50 mil e gastar R$45 mil não é necessariamente uma posição FIRE melhor do que ganhar R$20 mil e gastar R$10 mil.
A taxa de poupança continua importando absurdamente.
Coast FIRE: quando os juros compostos passam a fazer o trabalho pesado
O Coast FIRE continua sendo um dos meus conceitos favoritos.
Você ainda não possui dinheiro suficiente para se aposentar hoje. Mas já acumulou patrimônio suficiente para que, sem fazer novos aportes, ele possa crescer até seu número FIRE em uma idade futura.
Imagine que você tenha 40 anos, pretenda se aposentar aos 60 e calcule que precisará de R$3 milhões naquela data, em valores reais.
Se seu patrimônio atual já for suficiente para chegar nesses R$3 milhões apenas com o crescimento dos investimentos, você atingiu o Coast FIRE.
A partir daí, não precisa necessariamente continuar naquele emprego estressante apenas para maximizar aportes. Você ainda precisa ganhar dinheiro para pagar as contas atuais, mas pode reduzir salário, mudar de carreira, trabalhar quatro dias por semana ou simplesmente começar a gastar um pouco mais da renda presente.
É uma diferença enorme.
No FIRE tradicional, você está livre de trabalhar.
No Coast FIRE, você está livre de continuar acumulando agressivamente para a aposentadoria.
Temos uma calculadora de Coast FIRE justamente para descobrir essa massa crítica.
Barista FIRE ou FIRE Intermitente
O Barista FIRE resolve um problema que vejo bastante: a pessoa está cansada do trabalho atual, mas ainda faltam muitos anos para atingir independência financeira completa.
Talvez não seja necessário esperar.
No Barista FIRE, parte das despesas vem dos investimentos e outra parte continua vindo de trabalho.
Imagine alguém gastando R$10 mil mensais, mas que consegue ganhar R$5 mil com uma atividade mais tranquila.
A carteira precisa financiar apenas os outros R$5 mil.
O patrimônio necessário cai brutalmente.
Pode ser trabalho de meio período, consultoria, negócio próprio, freelas ou trabalhar alguns meses do ano. Não precisa literalmente virar barista.
Para o Brasil eu gosto até mais do termo FIRE Intermitente. Você pode trabalhar seis meses e viajar seis meses, pegar projetos esporádicos ou transformar uma carreira de 50 horas semanais em uma atividade muito menor.
É FIRE completo? Tecnicamente não, porque ainda existe dependência de alguma renda ativa.
Mas pode entregar boa parte daquilo que as pessoas realmente procuram quando dizem que querem FIRE: controle sobre o próprio tempo.
Slow FIRE: chegar depois, mas aproveitar mais o caminho
Existe ainda uma filosofia chamada Slow FIRE ou Slow FI.
A lógica é simples: talvez não faça sentido passar os melhores 15 anos da sua vida economizando cada centavo para finalmente começar a viver depois.
Em vez de maximizar a velocidade, você aceita chegar à independência financeira alguns anos mais tarde e usa parte da liberdade financeira durante o percurso.
Pode significar tirar um sabático, trabalhar menos, mudar para um emprego que paga menos mas que você gosta mais, viajar com os filhos enquanto eles ainda são pequenos ou simplesmente reduzir a taxa de poupança depois que o patrimônio já ganhou tamanho.
Não é abandonar FIRE.
É reconhecer que tempo também é patrimônio.
Existe um risco que nenhuma planilha de juros compostos calcula direito: chegar aos 50 com bastante dinheiro e descobrir que adiou coisas que só poderiam ter sido feitas aos 30 ou 40.
Flamingo FIRE: uma parada no meio do caminho
O Flamingo FIRE é uma variação menos conhecida que fica aproximadamente entre Coast FIRE e Barista FIRE.
A ideia é acumular uma parcela relevante do patrimônio necessário, reduzir bastante os aportes ou parar de aportar e então trabalhar apenas o suficiente para financiar a vida enquanto os investimentos continuam crescendo.
É parecido com Coast FIRE, mas normalmente inclui uma fase deliberada de semiaposentadoria.
Eu não trataria Flamingo FIRE como uma das categorias fundamentais. É mais uma variação interessante para quem gosta de construir marcos intermediários.
Dividend FIRE: viver somente dos proventos
O chamado Dividend FIRE é popular porque psicologicamente parece muito confortável: montar uma carteira grande o suficiente para que dividendos, juros ou distribuições cubram todas as despesas sem precisar vender ativos.
Eu só faria uma distinção importante: para mim isso é mais uma estratégia de geração de renda do que um tipo diferente de FIRE.
Se você possui R$3 milhões e precisa de R$120 mil por ano, economicamente não existe mágica no fato de os R$120 mil chegarem como dividendos em vez de você vender uma pequena parcela da carteira.
O que importa é retorno total, tributação, diversificação, risco e sustentabilidade.
Outra coisa que mudou bastante nos últimos anos é que já temos no Brasil ETFs que distribuem proventos. Portanto, aquela ideia antiga de que Dividend FIRE via ETF era praticamente exclusiva dos americanos já não vale mais.
Só não confundiria dividend yield alto com retorno alto.
Distribuir dinheiro não cria dinheiro.
Então qual é o melhor tipo de FIRE?
Depois de acompanhar esse assunto por muitos anos, acho que essa é a pergunta errada.
A pergunta correta é:
qual quantidade de liberdade você quer comprar e quanto da sua vida está disposto a trocar para chegar lá?
Lean FIRE pode permitir sair do emprego dez anos antes, mas exige viver permanentemente com orçamento baixo.
Fat FIRE oferece muito mais conforto, mas pode custar mais uma década da sua vida profissional.
Coast FIRE pode ser suficiente para alguém que não odeia trabalhar, mas odeia a pressão de precisar maximizar salário.
Barista FIRE pode ser melhor para alguém que gosta de trabalhar duas ou três horas por dia.
E Slow FIRE pode fazer muito mais sentido para quem percebeu que está transformando independência financeira em outra forma de obsessão.
Eu mesmo acho cada vez menos útil pensar em FIRE como um botão que muda de OFF para ON no dia em que a planilha chega exatamente a R$3.000.000.
A liberdade aparece gradualmente.
Primeiro você consegue pagar uma emergência sem se endividar. Depois pode ficar alguns meses desempregado sem pânico. Depois consegue recusar um emprego ruim. Depois chega ao Coast FIRE. Mais tarde talvez consiga trabalhar só quando quiser. E finalmente chega ao ponto em que não precisa trabalhar mais.
Tudo isso é independência financeira em graus diferentes.
FIRE no Brasil exige algumas contas extras
Boa parte da literatura FIRE nasceu nos Estados Unidos, portanto simplesmente copiar um patrimônio em dólares ou uma regra americana não resolve nosso problema.
No Brasil precisamos pensar em inflação, tributação, Tesouro Direto, previdência privada, INSS, plano de saúde, imóvel próprio, câmbio e composição da carteira.
Também precisamos lembrar do risco de sequência de retornos.
Duas pessoas podem obter exatamente o mesmo retorno médio durante 30 anos e ter resultados completamente diferentes se uma delas sofrer uma grande queda nos primeiros anos da aposentadoria enquanto está fazendo retiradas.
Esse problema é especialmente importante para quem pretende se aposentar muito cedo.
É por isso que eu nunca usaria apenas:
gasto mensal × 300 = pronto, posso pedir demissão.
Eu calcularia pelo menos um cenário mais conservador, colocaria impostos e custos reais, testaria períodos ruins de mercado e perguntaria quanto conseguiria reduzir os gastos durante uma crise.
FIRE não deveria transformar uma planilha otimista em uma decisão irreversível.
Tipos de FIRE resumidos
| Tipo de FIRE | Como funciona | Principal vantagem | Principal risco |
|---|---|---|---|
| Lean FIRE | Patrimônio menor + gastos baixos | Chega mais rápido | Pouca margem para aumentar despesas |
| FIRE Tradicional | Carteira cobre praticamente todas as despesas | Independência completa | Horizonte muito longo pode exigir cautela |
| Chubby FIRE | FIRE com orçamento confortável | Mais margem e qualidade de vida | Exige patrimônio significativamente maior |
| Fat FIRE | Alto patrimônio e alto padrão de vida | Poucas restrições financeiras | Pode exigir muitos anos extras de trabalho |
| Coast FIRE | Para de aportar e deixa o patrimônio crescer | Reduz pressão profissional cedo | Depende de retorno futuro e tempo |
| Barista FIRE | Carteira + trabalho parcial | Permite desacelerar antes | Ainda depende de renda ativa |
| Slow FIRE | Caminho menos agressivo | Aproveita melhor o presente | FIRE chega mais tarde |
| Dividend FIRE | Despesas cobertas pelas distribuições | Fluxo de caixa intuitivo | Obsessão por renda pode prejudicar diversificação |
| Flamingo FIRE | Semiaposentadoria antes do FIRE completo | Liberdade antecipada | Exige acompanhar bem a trajetória do patrimônio |
O interessante é que você não precisa escolher um e permanecer nele pelo resto da vida.
Uma pessoa pode começar buscando Fat FIRE, perceber aos 45 que já atingiu Coast FIRE, reduzir o trabalho, passar alguns anos em Barista FIRE e finalmente atingir FIRE tradicional.
Na verdade, isso provavelmente é mais realista do que aquela velha história de trabalhar insanamente até sexta-feira e acordar "aposentado" na segunda.
Perguntas frequentes sobre os tipos de FIRE
Qual é o significado de FIRE?
FIRE significa Financial Independence, Retire Early, ou Independência Financeira e Aposentadoria Antecipada. O objetivo é acumular patrimônio suficiente para que trabalhar deixe de ser uma necessidade financeira.
Quanto dinheiro é necessário para atingir FIRE?
Depende principalmente das despesas. Pela regra dos 4%, uma aproximação simples é multiplicar os gastos anuais por 25 ou os gastos mensais por 300.
Quem gasta R$10 mil mensais teria, por exemplo, um número FIRE inicial de aproximadamente R$3 milhões.
Para aposentadorias muito longas, vale testar também taxas de retirada menores.
Qual a diferença entre Lean FIRE e Fat FIRE?
Lean FIRE busca independência financeira com despesas baixas e patrimônio menor. Fat FIRE busca independência mantendo um padrão de vida elevado e, portanto, exige patrimônio muito maior.
O que é Coast FIRE?
É o ponto em que o patrimônio já acumulado pode crescer até o valor necessário para sua aposentadoria futura sem novos aportes.
Você ainda trabalha para pagar as despesas atuais, mas deixa de precisar poupar agressivamente.
O que é Barista FIRE?
É uma semiaposentadoria em que parte das despesas é financiada pelos investimentos e parte por algum trabalho, normalmente mais flexível ou de menor carga horária.
É possível viver apenas de dividendos no FIRE?
Sim, desde que o patrimônio e as distribuições sejam suficientes, mas isso não é necessário.
Uma estratégia FIRE pode combinar dividendos, juros e venda periódica de ativos. O retorno total da carteira é mais importante do que simplesmente maximizar dividendos.
Afinal, qual FIRE você busca?
Quanto mais estudo FIRE, menos acredito que o objetivo deveria ser simplesmente "aposentar o mais cedo possível".
O objetivo é chegar ao ponto em que dinheiro deixa de determinar todas as decisões importantes da sua vida.
Talvez você queira nunca mais trabalhar.
Talvez queira trabalhar só três dias por semana.
Talvez queira abandonar uma carreira que paga muito por outra que paga metade.
Talvez queira apenas saber que, se amanhã seu emprego acabar, sua vida continua normalmente.
Tudo isso tem valor.
Só não escolha Lean, Chubby, Fat ou qualquer outro FIRE porque alguém na internet decidiu que R$2 milhões, R$5 milhões ou R$10 milhões representam determinada categoria.
Comece pelo que realmente determina o seu número:
quanto custa a vida que você quer levar.
Depois faça a pergunta que sempre fizemos aqui no AA40:
essa compra, esse aumento de padrão de vida ou esse compromisso financeiro vale os meses ou anos adicionais de liberdade que vai me custar?
Essa é a conta FIRE que realmente importa.
E você, caro leitor: está buscando Lean FIRE, FIRE tradicional, Coast, Barista, Chubby ou Fat FIRE? Ou já percebeu que seu plano é uma mistura de vários deles?
Comente abaixo.
[poll id="5"]



AA40,
Interessante post, eu não sabia disso.
"Os que seguem esta corrente geralmente são muito mais frugais que a maioria dos poupadores, porém tem como característica a busca pela qualidade de vida sem consumo, contato com a natureza e a vida saudável."
Gostei desse trecho, tem tudo a ver comigo!
Abraços,
Simplicidade e Harmonia
Legal Simplicidade, o Lean Fire realmente tem esse apelo mais sustentável o que acho bem legal. Abcs
Legal seu post AA40,
Eu sou do grupo lean Fire, mas pretendo ter por volta de 1M. Como eu vou mudar de cidade, os meus gastos vão cair e isso vai fazer com que meu poder de comprar seja maior. Acredito que vai subir uns 50%, pois meu destino é a zona rural.
Abraços.
Boa Cowboy, como 1M de reais dá uns ~300 mil dólares, é Lean FIRE sim e a zona rural tem tudo a ver com a Lean Fire com seu apelo mais de contato com a Natureza que gosto muito também. Abcs
"1M de reais dá uns ~300 mil dólares" #Saudade
Verdade! Oh 2018 ! Saudades !
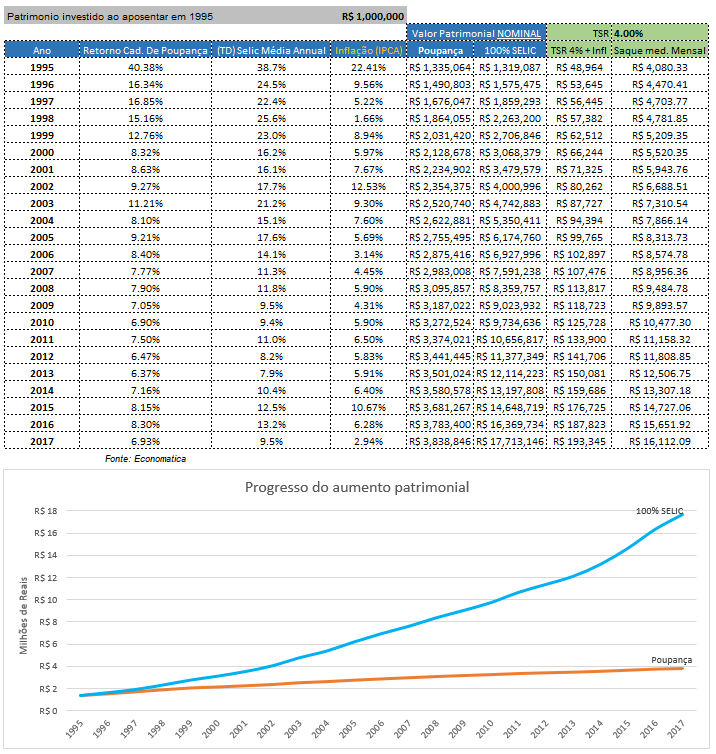
Pretendo acumular por volta de R$3 milhões e levar um estilo de vida de cerca de 6-6,5 mil mensais. Uma TSR bem conservadora para que eu não corra nenhum risco. Invisto somente em renda fixa.
Fat FIRE para você. Pode demorar um pouco mais só com RF. Boa sorte.
Ótima postagem AA40!
Tenho como objetivo algo que fique entre esses dois grupos. Eu me minha esposa estamos na faixa etária dos 30, esperamos atingir a IF próximo dos 45 anos. Assim como o Cowboy Investidor, temos planos para morar em uma área rural, com maior contato com a natureza, produzindo boa parte da nossa alimentação na propriedade mesmo.
Abraço a todos.
Legal MI. Estes dois grandes grupos são um resumo de toda a comunidade FIRE. Haverá muitos como vc que ficarão num meio termo o que não muda nada a ideia principal. Abcs
Olá AA40,
Quem sabe utilize uma mescla das duas? Talvez ao atingir patrimônio que iguale minhas despesas, eu possa já começar a viver do patrimônio.
Porém, continuaria buscando renda mas sem tanta pressão. A ideia seria continuar aportando mesmo que em menor quantidade.
É algo que penso a respeito. Só não sei se terei coragem de implementar quando chegar a hora hehe
Sim II, uma mescla tbm é valido. O grande problema é este, puxar o gatilho e começar a viver de renda. A insegurança é grande nos EUA onde as coisas são estáveis, imagina por aqui que dependendo do próximo presidente muda tudo…não é fácil e te entendo bem. Abcs
Olá A40!
Bem bacana a postagem! Não conhecia seu blog, estava perdendo tempo pois tem muito conteúdo bacana, parabéns!
Seguindo a onda de parcerias na Blogosfera, se quiser adicionar meu blog e meu mais recente projeto (www.informaremos.com), vou te adicionar também lá, pois vi que vale muito a pena acompanhar suas ótimas postagens.
Um abraço!
Legal BVC, seja muito bem vindo. Adicionado. Abcs
Ouvi a entrevista do cara que está produzindo o filme no podcast ChooseFI. Ele comentou como o movimento está gradualmente saindo do underground. Antigamente haviam essas pessoas mas ninguem ouvia falar. Depois veio o livro da Vicki Robin e Joe Dominguez. Depois vieram os blogs e agora esse filme e alguns artigos por aí na mídia mainstream. Porém a mídia só foca na parte de poupar e gastar pouco. Quem ve acha que somos simplesmente um bando de muquiranas. Nao sou mao-de-vaca, eu só quero virar vagabundo ! LeanFire nao dá e a vida é muito curta pra construir um FATFire. Meu objetivo é algo intermediário.
Certo Vaga. FIRE está ficando cada vez mais famosa, mas a Vicki realmente popularizou muito, depois veio o MMM e outros.
Acho que FAT FIRE e Lean FIRE dependende muito de onde vc vive. Viver no interior sossegado pode ser lean fire mas sua renda permite viver como fat fire….se vc for um fat fire e morar nos jardins em Sao Paulo vai ter que viver como um lean FIRE…tudo é relativo. Abcs
Acho que ficarei entre as duas categorias, não precisa ser FIRE "magro" nem "gordo"… um FIRE "em forma" pra mim já resolve. Algo que me permita viver sem passar necessidades e que reponha o poder de compra ao longo do tempo p não passar aperto no final da vida.
Sr. IF365
Blog do Sr.IF365 | Acompanhe meus últimos 365 dias antes da IF e Aposentadoria Antecipada
https://www.srif365.com
Acho que vamos ter que adicionar uma categoria intermediária para o Brasil hehehe.
Tlvz Fit FIRE !
abcs
Eu penso em acumular 1M de Euros para levar uma vida de classe média alta numa cidade média. Não penso em levar uma vida limitada, como também não penso ela cheia de ostentação. Quero poder jantar em bons restaurantes, viajar 2x por ano, ter uma casa confortável… E acho que nesse patamar eu consigo. Estou com foco em chegar nesse objetivo daqui a 2 anos, mas se o câmbio continuar assim, talvez 3 anos.
Eu tou igual ao anon ae.
A principio Portugal mas em condições boas, senão eu adio mais um pouco.
Viajar de carro, trem e onibus pela europa toda, curtir o verão sem preocupacao com dinheiro. Fitness FIRE.
Acredito ser interessante fazer uma mistura das duas formas, conseguir aposentar com uma boa quantia (para ter tranquilidade de poder fazer algumas viagens e fazer algumas coisas extra) e viver num país mais tranquilo e com custo de vida mais baixo para poder aposentar mais cedo.
Abraço e bons investimentos.
Acredito que penso igual ao II lá em cima. Fico no meio dos dois "tipos", levo uma vida tranquila, mas sem miséria também, e gostaria de uma tranquilidade melhor para garantir a FIRE!
Abraço!
Acredito que me enquadre no segundo tipo! Tenho um salário bacana, mas quero economizar pra poder ter liberdade de escolhas. Na verdade, o que busco mesmo é poder não trabalhar, pra daí sim, trabalhar somente com o que gosto (se é que isso faz sentido…)
Faz sentido pra mim sim.
Olá, conheci este assunto do FIRE a 2 dias, estou pesquisando muito. Voce tem algum material, videos que possa me ajudar a me planejar? tenho 22 anos, mas já quero começar o quanto antes. há algum curso relacionado a isto que possa desenvolver melhor este meu lado?
FIRE é muito novo no Brasil. Nosso site é um dos primeiros a tratar do assunto.
Não conheço curso no Brasil sobre o tema, só nos EUA. Nosso site tem material suficiente para você montar seu próprio plano. Estou pensando a iniciar um programa de consultoria FIRE como o nosso amigo americano do RoG faz. Volte em breve. Abcs
Muito bacana, o artigo. Acredito que o primeiro contato que tive com Lean Fire foi através do termômetro fire do seu site. Bacana. Li o artigo do Four Freedoms sobre isso também. Ainda temos bastante espaço para criar conteúdo sobre isso, pensando na linha de pobreza e tal. Se eu tenho um plano Fire e perco minha fonte de renda por algum motivo eu posso cair em Lean fire… Bacana pensar a respeito
Incrivel seu site cara, parabéns pelo trabalho.
Obrigado Jonas. Nosso site, nossa jornada FIRE. Abcs
Como os valores tem mudado muito rápido. Percebo que originalmente é uma postagem de 2018, portanto, esse valores para o tradicional fire mudaram bastante.
Atualizamos os valores da imagem para 2025 Otávio. Está atualizado.
Diferente essa classificação pq usa valores absolutos.. ainda gosto mais de pensar na classificação em relação ao seu gasto mensal (x300, x350 etc), pq afinal o que é chubby fire pra um pode ser fat pra outro, ou lean para quem já tá acostumado com muito dinheiro..
abç
Sem dúvidas MF. E ainda continua sendo. Seu número FIRE é seu custo de vida médio mensal vezes 300
Estes valores absolutos são baseados em uma mesma pesquisa feita nos EUA para colocar valores em relação ao tipo de FIRE. Pois existia um pessoal frugal vivendo com menos de 2% de TSR e achando que ainda não era FIRE. Estes valores absolutos ajudam o pessoal a perceber quando pouparam demais já ou tem custo de vida fora do controle. Mas não deixa de ser uma referência genérica, assim com o salário mínimo necessário do Dieese ou o valor da cesta básica.
Abcs AA40
Pelos meus cálculos atingirei o fire tradicional em meados de 2027 com uma TSR de 7 mil reais por mês. Como sou concursado em dois concursos públicos de 20 horas, o plano é ficar com apenas um deles quando atingir minha meta fire. Assim, trabalharei de segunda à quinta somente 20 horas/aula (sou professor) o que me renderá uns 5 mil reais mensais provenientes desse “part-time”. No meu caso, como gosto do que faço, optarei em mesclar o fire tradicional com uma espécie de “barista fire”.
Legal, professor! Muitos FIREs acabam seguindo esse caminho porque ninguém simplesmente para de trabalhar cedo e nunca mais faz nada. A verdade é que a maioria de nós tem planos e projetos que acabam gerando alguma renda, e isso é o mais comum mesmo. Parabéns por estar chegando lá!
Abraços,
AA40
Senhores….
O momento está propício para acumular patrimônio sem muito risco, devido à taxa selic estar 15%.
Tem renda fixa pagando mais de 13%, isento de IR, limpo na mão (LCA, LCI). Pena que talvez em 2026 isso seja taxado em 5%. Mesmo sendo imposto, não é algo muito “absurdo”
Outra oportunidade como essa, talvez, só daqui a 10 anos. (A economia vive de ciclos).
Aproveitem.
Aproveitando o ensejo, seria legal um grupo de WhatsApp, mas seleto, dos que mais comentam aqui.
Concordo com o diagnóstico — o cenário atual é uma oportunidade rara. Selic alta = renda fixa extremamente atrativa, principalmente LCIs/LCAs pagando >13% líquido e isento.Se vier tributação de 5% em 2026, ainda assim o retorno real continua excelente frente à inflação projetada.Quando a Selic cair (esperamos que em breve), esses papéis vão se valorizar muito.
Ciclo como esse só Deus sabe quando volta. A galera que travar bons retornos agora vai agradecer no futuro.
Acho que ninguém vai querer colocar numero/nome amostra em um grupo de WhatsApp. Eu pelo menos não, mas em outra plataforma anonima quem sabe.
Abcs
AA40
Fala AA40.
Sempre acompanhei blog faz muito tempo.
Sei que assim como eu, você mora nos EUA. Hoje estou bem próximo da marca de $2M investidos, devo chegar em 2 menos de dois anos caso não haja uma inversão dos mercados.
Você ainda acha que $2M USD seria FatFire? Pelo menos baseado no custo de vida de onde moro, seria algo bem limitado.
Minha ideia hoje é acumular $3M USD e fazer um ExpatFIRE pro Brasil (seria expat se eu já morei lá?). Caso eu continue morando nos EUA, eu precisaria no mínimo $3.5M. Sim, eu sei que meus gastos são altos, mas é o preço a se pagar por se morar longe da família. No mínimo, uma viagem ao ano pro Brasil é non-negotiable por exemplo. Hoje childcare onde moro bate fácil $3k/mês (que eu poderia evitar caso fosse aposentado já).
O que você acha nas atuais conjunturas econômicas, faz sentido ou estou um pouco fora da realidade?
Fala B. Tudo bem? Dificil dizer sem saber mais informações mas $2M são 10M no Brasil. Isto dá pra tirar uns 35 mil reais por mês limpo. Acho que no Brasil dá pra ser FatFIRE sim em praticamente qualquer lugar.
Agora nos EUA meu caro, varia imensamente. Se morar em NY ou Bay Area 2M é nada como vc sabe.
Agora ExpatFIRE pro Brasil com 2M nos EUA tem que cuidar uma coisa. Se for cidadao americano não tem jeito é IRS pra vida toda. Agora se pretender abondonar green card ou cidadania, esqueça. Acima de 2M de patrimonio global, o EXIT TAX vai engolir 40% do seu patrimonio na liquidação a valor de mercado -esqueça.
O que eu pretendo fazer no caso é morar no máximo 182 dias no Brasil para não virar Tax Residente no Brasil e não pagar IR lá e só pro IRS. ou Seja 6 meses aqui 5.99 meses lá kkkk.
Com 2M dá pra ser FatFIRE em muitos lugares nos EUA, principalmente no sul mantendo um estilo de vida bem legal.
Quiser falar mais especificamente manda um email ai para [email protected]
Abcs
AA40