Estudo de Caso: FIRE aos 42 com R$ 3 milhões e Tesouro RendA+: Esse plano fecha?
O estudo de caso de hoje foge bastante do padrão. Mas já que estamos falando sobre o Renda+ ultimamente, achei apropriado trazer ele para o início da fila.
O Fireador Firestico, de Belo Horizonte, tem 40 anos, é casado, não tem filhos e pretende encerrar a carreira entre outubro de 2028 e março de 2029, aos 42–43 anos.A esposa, dois anos mais velha, pretende continuar trabalhando até o segundo semestre de 2031. Veja o email
Clique aqui para Abrir pedido de Estudo de caso (Longo)
Apelido/Nickname peloqual deseja ser chamado no post
Fireador Firestico
Local
Belo Horizonte
Um pouco de sua história
Tenho 40 anos, sou consultor de planejamento estratégico. Casado, sem filhos (e sem intenção). Optei por parar de trabalhar há nove anos e, desde então, venho construindo e aprimorando meu plano. Se tudo der certo, conseguirei materializar meu objetivo ao final de 2028. Minha esposa caminha na mesma direção, com uma jornada um pouco mais longa: dez/31.
Detalhes Custo de Vida
Hoje, meu custo de vida mensal se alinha com meu saque pretendido (12.500,00). Esse valor já banca minha vida corrente, mesclando fixos e variáveis, com uma exceção: orçamento de férias.
Temos 45k BRL de gastos anuais em férias, dos quais assumo 40k. Os 12.500,00 não compreendem essa rubrica, mas, dão conta de cerca de 8.000,00 em viagens esporádicas (feriados, fim de semana). Além disso, 12.500,00 são um teto: em vários meses, consigo operar entre 10.500 e 11.000,00, o que indica a geração de um futuro resíduo que poderá ser convertido em orçamento de viagens. Na aposentadoria, claro, as férias ficarão mais flexíveis, o que tende a diminuir custos.
Ao mesmo tempo, me importa mais aposentar do que manter o padrão de férias, então estou confortável com uma possível diminuição dessa atividade. Estimo que teremos pelo menos 20.000,00 para viagens, de toda forma.
Decomposição dos 12.500,00:
FIXOS (R$ 7.132,78):
Moradia
Item: Aluguel + IPTU + Tx Boleto
Escopo: Casal
R$ 3.985,40
Moradia
Item: Condomínio + Água + Gás + Tx Adm
Escopo: Casal
R$ 1.720,00
Comunicação
Item: Celular + Internet + TV
Escopo: Casal
R$ 252,20
Energia
Item: Luz
Escopo: Casal
R$ 255,00
Saúde
Item: Psicanálise
Escopo: Individual
R$ 708,33
Assinaturas
Item: Youtube Premium
Escopo: Casal
R$ 26,90
Assinaturas
Item: Spotify
Escopo: Casal
R$ 23,90
Assinaturas
Item: ChatGPT GO
Escopo: Individual
R$ 39,99
Assinaturas
Item: Vinho Gran Cru Itaú
Escopo: Casal
R$ 10,00
Assinaturas
Item: sócio Cruzeiro
Escopo: Individual
R$ 29,07
Cuidados pessoais
Item: Corte de cabelo
Escopo: Individual
R$ 55,00
Serviços Financeiros
Item: Alerta Itaú
Escopo: Individual
R$ 7,99
SEMI-FIXOS/VARIÁVEIS:
Oscilam entre 4 e 5,5k. Englobam: gastos com cão, lazer, entretenimento, alimentação, IPVA/seguro/manutenção/lavagem/combustível, viagens avulsas.
Mensalmente, desconto o FIXO de 12.500,00 e uso o saldo para viver o mês. Adiciono ao saldo o valor de R$ 1.550,00, repasse em pix da minha esposa para cobertura de parte dos custos fixos.
Nota 1: eu cubro 67% dos custos totais, minha esposa 33%. Nossa receita é divida em 73,5% (minha) e 26,5% (ela). A maior contribuição dela nos custos se dá pela assunção quase integral das despesas "paralelas" com férias: assumo 40 de 45k.
Nota 2: plano de saúde é bancado pela minha esposa (usamos o do emprego dela), mas não trato como benefício invisível. Lançamos todos os valores nos custos dela. Também contabilizamos entradas/saídas advindas do uso de tickets (VR e VA).
Detalhamento Receitas
CLT
Salário bruto: ~32.000,00
Salário líquido: 23.717,00
Ticket Ref: 1195,82
Verba para academia: 179,90
Bônus projetado anual: 50.000,00 (abril)
Remuneração líquida projetada para 2026 (realizado + estimado): 389.699,33 (salários, 13º,1/3 férias, bônus, ticket, verba academia)
Para fins contábeis, minha esposa me transfere R$ 1.550,00 mensais, o que considero como entrada no meu fluxo de caixa.
Portfólio atual
R$ 1.631.926,22 em 27/08/26
Por macro classe de ativos:
RF Bancária + TD: 81,8%
Prev PGBL: 5,6%
Internacional + Criptos: 10,3%
Ações BR (FMP Eletrobras): 2,3%
Detalhado:
Tesouro direto:
IPCA 32: R$ 5.125,42
IPCA 35: R$ 92.520,97
IPCA 40: R$ 4.147,58
IPCA 45: R$ 112.977,50
R+ 30: R$ 310.211,80
R+ 35: R$ 43.313,67
R+ 40: R$ 11.682,74
R+ 45: R$ 40.838,79
R+ 65: R$ 78.605,51
PRÉ 29: R$ 12.316,35
RF BANCÁRIA:
PRÉ: R$ 100.355,33
PÓS: R$ 148.912,81
IPCA: R$ 115.411,97
CDI/LIQUIDEZ:
CDI-100: R$ 17.794,29
CDI-100: R$ 49,49
CDI-110: R$ 3.159,37
CDI-108: R$ 18.016,15
PREV PGBL:
Prev Sula ESG Itaú CP: R$ 37.145,44
Prev SP500 V40 Itaú: R$ 39.903,50
CCs:
Itaú: R$ 247,71
XP: R$ 4.414,21
AÇÕES BR:
FMP Eletrobras Itaú: R$ 32.101,61
BTC e CRIPTOS:
ETF BTC Itaú: R$ 4.623,26
ETF BTC XP: R$ 21.805,00
BTC puro: R$ 56.204,59
Altcoins: R$ 8.552,39
INTERNACIONAL:
ETFs e UCITS Avenue: R$ 42.096,60
FGTS:
Posição FGTS: R$ 262.000,88
Adicionalmente: veículo de 85k, sem imóvel. Sem dívidas.
Suas dúvidas e perguntas.
Pretendo parar de trabalhar aos 42-43 anos: projeto uma janela entre out/28 e mar/29.
Meu foco é chegar em ~3.000.000,00 (considero uma margem de até -3% sobre esse valor como alvo atingido) e ter uma retirada mensal de 12.500,00, ou seja, 5% do montante. Por conta da proximidade, eu já estou trabalhando com valores nominais e não corrigirei o montante até a data de início da aposentadoria. Nem o saque.
Algum ajuste será feito pelo meu acerto de saída no trabalho, que gerará alguma compensação. Se eu for demitido (CLT desde set/17) entre jan/28 e dez/28, a depender das diferentes composições da indenização, minha multa deve oscilar entre 250 e 350k. Se eu pedir demissão com uma estratégia de represamento de férias (30 dias a receber), entre 60 e 100k. Não considero o cenário de acordo (20% de multa), apenas demissão convencional (40%) ou pedido de demissão, sendo este último o mais provável.
Retornando a taxa de retirada, minha estratégia é muito centrada no Renda+, o que acaba mudando um pouco a lógica do pensamento de extração sobre o montante. Não é a realidade atual da minha carteira, mas estou indo nessa direção: busco obter 80% da minha renda-alvo mensal (10k BRL) a partir do Renda+30, o que implicará em uma participação patrimonial deste ativo na minha carteira de cerca de 33%. Ou seja: 33% do patrimônio gerando 80% da renda. Os outros 20% viriam de um saque sobre os 67% restantes do montante (~2.000.000,00), o que implica em uma taxa de retirada de 1,5. Os retornos não sacados do montante tradicional estarão distribuídos em uma carteira majoritariamente de RF+TD e, também, subsidiarão a construção de uma posição no Renda+50, para dar continuidade ao fluxo gerado pelo Renda+30, quando esse terminar. E claro: mais adiante, se necessário, acoplarei outro Renda+ na ponta de 2070.
Meu plano de aposentadoria converge com o da minha esposa (2 anos mais velha do que eu), mas ela parará de trabalhar, se tudo der certo, no segundo semestre de 2031. Hoje ela tem um patrimônio de 420k BRL, dos quais 250k são de previdência privada (sistema 1+1, onde o empregador dobra o aporte). Miramos atingir ~1.300.000,00 no patrimônio dela em jun/31. Nesse caso, eu estimo a inflação e considero que esse montante será equivalente, em poder de compra, a 1.000.000,00 atuais. Nota: a receita dela tende a aumentar nesses próximos 5 anos, mas não considerei esse elemento, tratando-o como “brinde”.
Sobre aportes, atualmente invisto 50% da minha receita. Ano passado investi 60%. Estimo ficar ao redor de 50% nos próximos dois anos. Minha abordagem não é integralmente frugal, mas, em partes, certamente é. Um modelo híbrido.
Sobre lógica de investimento, por anos minha posição (comecei a construir em 2017, com mais intencionalidade a partir de 2020) já foi muito mais centrada em RF Bancária. Opero bastante no mercado secundário, já cheguei a ter mais de 150 CDBs simultaneamente (imagina a declaração de IR… rsrs). Esse método me gerou até aqui muitos ganhos, minha posição em RF bancária desde set/17 está em 145% CDI aa – mas a ativação da estratégia de secundário veio só em 20/21.
Hoje, mudei o foco. Estou focado quase que integralmente em R+30, por conta da guinada na estratégia, e residualmente aporto em RF Bancária Pós no secundário, em janelas de 18-24, já pensando nos recebíveis para 2029, ano não coberto pelo R+ e que dependerá de uma escadinha de CDBs.
Mais adiante, se tudo der certo, pretendo expandir minha posição internacional na carteira paralela ao R+, tendo entre 25 e 30% de exposição e mantendo o restante em TD, R+50 e RF Bancária.
Desafios e dúvidas:
Minha intenção inicial não aplicava tanto protagonismo no R+. Eu pensava numa estratégia de escadinha (30, 35, 40, 45) e, por isso, fiz aportes em todos, sobretudo na ponta mais barata, o R+45. Mas, nos últimos meses, mudei minha perspectiva e resolvi focar no R+30. Nesse sentido, desmobilizar as posições nos demais R+ seria de grande valia, gerando fôlego de aporte para o 30, permitindo resolver minha necessidade. Ao mesmo tempo, o momento não é favorável para saque, só que, esperar um bom momento pode culminar em perder a janela de entrada atual no R+30, afinal, se as taxas caem nos demais, o mesmo efeito, a depender da inclinação da curva de juros, será sentido no R+30. No fim das contas, pagarei mais caro. Como lidar?
A abordagem heterodoxa para a taxa de retirada segura, decompondo a carteira em duas e tendo uma vertical de fruição sendo consumida (R+) e outra de construção, é lúcida? Qual seria o coeficiente seguro de retirada nesse caso? 1,5-2,5, intuitivamente, me parece bom.
Terei 22,5 anos de contribuição para o INSS, mais de 90% no teto, ao final de 2028. Acredito que teremos mais reformas adiante e não conto com eventual benefício, trato como brinde, se vier. Mas, sobre a minha condição de beneficiário, entendo que o mais astuto a fazer é parar de contribuir para não prejudicar a média já estabelecida. Se eu quiser seguir na condição de segurado, vale contribuir 1x/ano (o valor? Não sei). Faz sentido?
Hoje moradia representa pouco na nossa renda familiar, mas, na aposentadoria, a conta não se dá versus a renda, mas versus o teto de gastos. Tenho a intenção de sair do aluguel em algum momento após 2031 e, talvez, ir morar no interior – a decisão aqui não é puramente financista, é por estilo de vida, é um desejo pessoal. Mas, consequentemente, tendo a ter menos gastos com moradia. O dilema: se eu decido sair do aluguel para compra, como fazer a conta certa ao aportar para do patrimônio financeiro na compra de um imóvel sem comprometer meu fluxo de renda?
Bato cabeça em relação ao meu montante no FGTS. Ainda maior, se somo com minha esposa. Eu não faço saque-aniversário, para não prejudicar o acerto em uma eventual demissão. Minha esposa é funcionária pública celetista, ela faz. Não quis usar o FGTS até hoje, pois, para manter meu padrão de moradia (um apto de 1.200.000,00 alugado por 3.750,00), eu teria que fazer um complemento importante para dar a entrada e, ainda assim, teria uma parcela altíssima. E mais do que isso: eu quero mobilidade, eu quero opcionalidade, me vejo morando transitoriamente em 3 ou 4 lugares entre 31 e 33 para, depois, ficar bases. Mas… será que errei ao não ter sacado meu FGTS antes, comprado algo à vista e vendido? Achei que seria ineficiente, por inúmeros motivos: a venda é dificultada (o comprador não poderia usar FGTS nos primeiros anos da minha posse), eu absorveria custos recorrentes de um novo imóvel, pagaria IR sobre lucro etc.
O estudo de caso de hoje é daqueles que eu gosto porque não cabe direito na pergunta clássica do FIRE:“Qual taxa de retirada segura devo usar?”
O Fireador Firestico, de Belo Horizonte, tem 40 anos, é casado, não tem filhos e pretende encerrar a carreira entre outubro de 2028 e março de 2029, aos 42–43 anos.
A meta é chegar perto de R$3 milhões e retirar R$12.500 por mês.
A conta mais óbvia seria:
R$12.500 × 12 = R$150.000 por ano
R$150.000 ÷ R$3.000.000 = 5% ao ano
Pronto. Seria mais um estudo sobre alguém querendo se aposentar cedo com retirada inicial de 5%.Só que o plano dele tem uma peculiaridade que muda bastante a análise.Ele pretende fazer boa parte da renda vir do Tesouro RendA+ 2030 e deixar o restante do patrimônio trabalhando em paralelo.
Na cabeça dele, aproximadamente 1/3 do patrimônio financiaria 80% da renda mensal durante os primeiros vinte anos. Os outros 2/3 da carteira bancariam o restante e, ao longo do caminho, ajudariam a preparar as décadas seguintes.
A ideia é boa. Mas antes de discutir se ela fecha, precisamos acertar algumas contas.
Primeiro: qual é o patrimônio de verdade?
O patrimônio informado no formulário foi de R$1.631.926,22 em agosto de 2026.
Só que, somando cada investimento discriminado, cheguei a:
| Classe | Valor |
|---|---|
| Renda fixa bancária + Tesouro + liquidez CDI | R$1.115.439,74 |
| PGBL | R$77.048,94 |
| Internacional + criptomoedas | R$133.281,84 |
| FMP Eletrobras | R$32.101,61 |
| Contas correntes | R$4.661,92 |
| Total da carteira detalhada | R$1.362.534,05 |
Isso nos dá uma alocação aproximada de:
| Classe | % da carteira |
|---|---|
| RF + TD + liquidez CDI | 81,87% |
| PGBL | 5,65% |
| Internacional + cripto | 9,78% |
| FMP Eletrobras | 2,36% |
| Contas correntes | 0,34% |
Agora entra o FGTS:
R$1.362.534,05 + R$262.000,88 = R$1.624.534,93
Ou seja, praticamente os R$1,63 milhão informados.
Ainda sobra uma diferença de R$7.391,29, apenas 0,45% do total. Pode ser atualização de preços entre datas, algum item não discriminado ou simplesmente uma pequena diferença na montagem do levantamento.
Não muda o estudo.
O que muda é outra coisa: não podemos contar R$1,63 milhão e depois adicionar os R$262 mil de FGTS novamente.
Para o restante da análise, vou pensar assim:
- R$1,36 milhão: carteira financeira discriminada.
- R$262 mil: FGTS.
- R$85 mil: veículo.
Sem imóvel e sem dívidas. Essa separação é útil porque nem todo patrimônio tem a mesma liquidez. E isso vai aparecer novamente mais adiante.
Dentro da carteira, o RendA+ já é grande
Somando os títulos informados:
- RendA+ 2030: R$310.211,80
- RendA+ 2035: R$43.313,67
- RendA+ 2040: R$11.682,74
- RendA+ 2045: R$40.838,79
- RendA+ 2065: R$78.605,51
Total: R$484.652,51 em RendA+
Isso representa aproximadamente 35,6% da carteira financeira detalhada. O RendA+ 2030 sozinho representa cerca de 22,8%. Então essa estratégia não está apenas no campo das ideias. Uma parcela considerável da carteira já foi direcionada para ela.
O problema é que o plano mudou.
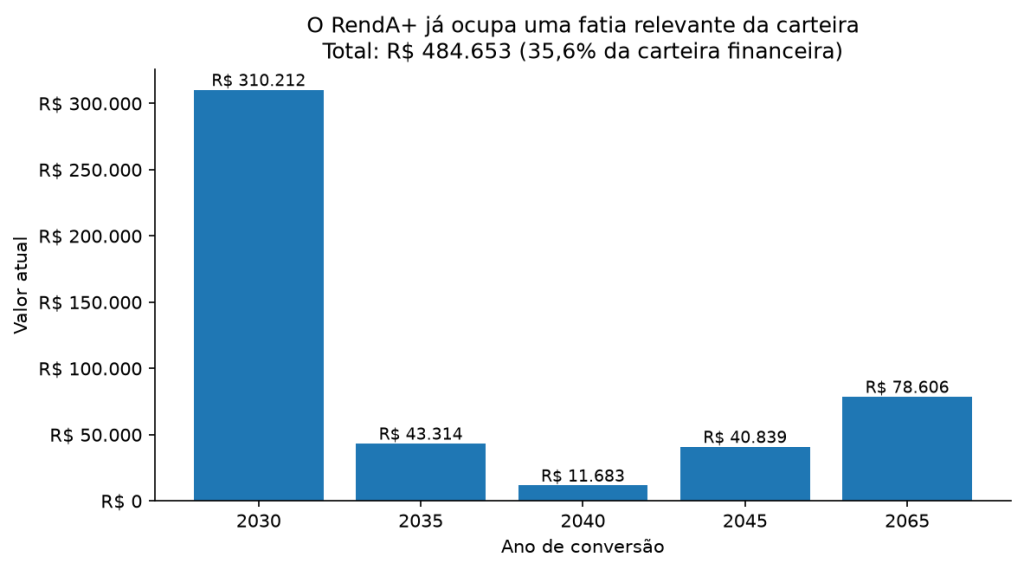
Inicialmente, o Fireador vinha montando uma escada com 2030, 2035, 2040 e 2045. Mais recentemente resolveu concentrar esforços no 2030. É daí que surgem algumas das melhores perguntas do estudo.
Os R$12.500 também precisam ser entendidos direito
O leitor informou custos fixos de R$7.132,78. Somando cada item, porém, cheguei a R$7.113,78. Os semifixos e variáveis ficam entre R$4 mil e R$5,5 mil.
Portanto:
R$7.113,78 + R$4.000 = R$11.113,78
e, no outro extremo:
R$7.113,78 + R$5.500 = R$12.613,78
Isso combina bastante bem com a percepção dele de que R$12.500 funciona como teto mensal e de que vários meses fecham entre R$10.500 e R$11.000. Só existe uma peculiaridade importante.
Ele separa R$12.500 para o mês e recebe ainda R$1.550 da esposa, além de ela assumir diretamente outras despesas familiares, inclusive plano de saúde e parte dos gastos de férias. Portanto, eu não chamaria R$12.500 de “custo total do casal”.
Esse número é melhor entendido como o saque mensal que ele quer ser capaz de fazer da própria carteira. Parece detalhe. Não é.
O orçamento familiar completo é maior, mas parte dele continuará sendo financiada pela esposa enquanto ela estiver trabalhando.
E as férias?
Hoje eles gastam cerca de R$45 mil por ano com férias. Aproximadamente R$40 mil saem do bolso dele. Essa despesa fica fora dos R$12.500 mensais. O próprio Fireador diz que pretende flexibilizar viagens depois da aposentadoria e que aposentadoria importa mais para ele do que manter esse padrão. Isso é excelente para um plano FIRE. Despesa flexível funciona como uma espécie de amortecedor natural.
Se quisermos testar quanto poderia sair da carteira dele, temos algo assim:
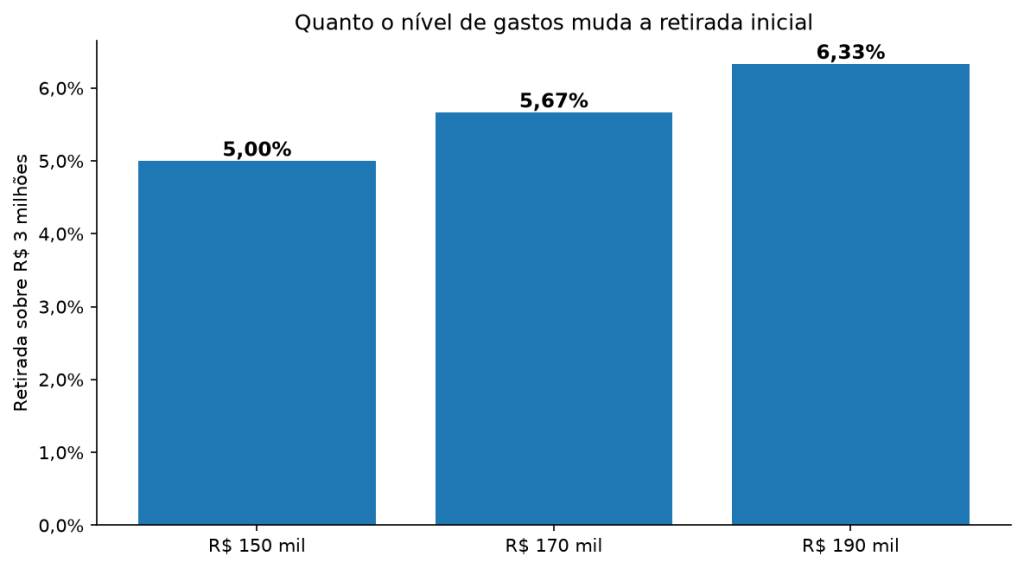
Os R$170 mil e R$190 mil são cenários de estresse em que adicionamos R$20 mil ou R$40 mil de viagens à retirada básica. Não estou dizendo que esse será o gasto do casal. Não temos dados suficientes para isso. Estou perguntando quanto a carteira dele teria que entregar caso ele precise financiar também essas despesas. E aí 5% deixa de contar toda a história.
Mas há uma questão anterior: ele realmente chega aos R$3 milhões?
Aqui eu pisaria no freio. A renda líquida projetada para 2026 é de R$389.699,33. Ele afirma investir aproximadamente 50%.
Isso dá algo perto de: R$194.850 por ano de novos aportes ou aproximadamente R$16.240 por mês
É uma capacidade de poupança excelente. Mesmo assim, a meta de R$3 milhões está mais distante do que parece.
Partindo dos R$1,624 milhão rastreáveis, incluindo FGTS, e mantendo aportes de aproximadamente R$194,8 mil por ano, chegar a R$3 milhões exige retornos nominais bastante fortes. Numa conta simplificada, sem considerar o acerto de saída:
| Data da aposentadoria | Retorno nominal anual aproximado necessário |
|---|---|
| Outubro/2028 | 21,5% a.a. |
| Março/2029 | 16,1% a.a. |
E isso ainda usa o FGTS como se fosse capital disponível. Se considerarmos apenas os R$1,362 milhão da carteira financeira, os números sobem para aproximadamente:
| Data | Retorno aproximado necessário |
|---|---|
| Outubro/2028 | 30,7% a.a. |
| Março/2029 | 23,3% a.a. |
Essas não são previsões. É simplesmente a matemática necessária para fechar R$3 milhões com os aportes informados. O acerto trabalhista ajuda. No cenário que ele considera mais provável, pedido de demissão, estima receber de R$60 mil a R$100 mil. Em uma demissão sem justa causa, estima valores bem maiores.
Ainda assim, eu não colocaria rendimento extraordinário ou uma demissão favorável como premissa central. Esse é um dos pontos que eu acompanharia religiosamente até 2028: patrimônio líquido realmente disponível para FIRE, e não apenas patrimônio total.
E aqui o FGTS vira uma questão bem maior
O Fireador não aderiu ao saque-aniversário, justamente para preservar o saque integral caso seja demitido sem justa causa.
Faz sentido. Mas existe uma consequência direta para o plano. Se ocorrer a demissão sem justa causa estando no saque-rescisão, ele poderá sacar o saldo do FGTS.
Se ele pedir demissão, que hoje considera o cenário mais provável, pedido de demissão não dá direito ao saque do FGTS por motivo da rescisão. Portanto, eu não colocaria automaticamente os R$262 mil na mesma coluna dos CDBs e títulos públicos. É patrimônio dele. Mas pode não estar disponível em 2028 para comprar RendA+, pagar condomínio ou financiar os primeiros meses de aposentadoria.
Essa distinção entre patrimônio e patrimônio utilizável é central neste caso.
Agora chegamos ao coração da estratégia: o RendA+
A ideia do Fireador é receber aproximadamente: R$10 mil por mês do RendA+ 2030
e completar: R$2.500 por mês com a carteira paralela.
Se ele chegar aos R$3 milhões e algo próximo de R$1 milhão estiver destinado ao RendA+ 2030, a divisão mental seria:
R$1 milhão → bloco de renda 2030–2049
R$2 milhões → carteira paralela
O saque corrente da carteira paralela seria:
R$2.500 × 12 = R$30.000
R$30.000 ÷ R$2.000.000 = 1,5% ao ano
Matematicamente, está certo. Só que eu não chamaria o plano de uma estratégia com “taxa de retirada de 1,5%”. O RendA+ também está pagando as despesas dele.
O RendA+ não “rende R$10 mil por mês para sempre”
Esse ponto precisa ficar muito claro. O RendA+ foi desenhado para acumular patrimônio até uma data de conversão e depois devolver esse patrimônio, corrigido e remunerado, em 240 pagamentos mensais durante vinte anos. Logo, se o Fireador reservar determinado capital para o RendA+ 2030, aquele dinheiro será gradualmente transformado em renda entre 2030 e 2049.
Parte de cada pagamento é rendimento. Parte é devolução do próprio capital. E eu não vejo problema nenhum nisso. Patrimônio de aposentadoria existe justamente para financiar aposentadoria.
A frase que eu evitaria é: “33% do patrimônio gera 80% da renda.”
Ela parece sugerir que aquele 1/3 continuará intacto enquanto cospe renda indefinidamente. Não é isso. Eu colocaria desta forma: “Uma parte do patrimônio será pré-alocada para bancar aproximadamente 80% da retirada mensal durante vinte anos.”
Essa descrição é menos sexy, mas muito mais fiel.
E nem R$1 milhão é exatamente a meta correta
Também tomaria cuidado com a ideia de: “preciso colocar R$1 milhão no RendA+ 2030.” O valor de mercado do título oscila.
A quantidade de títulos é que determina o fluxo futuro. Hoje sabemos que a posição dele no RendA+ 2030 vale R$310.211,80. Mas somente esse valor de mercado não permite concluir exatamente qual renda mensal real já está contratada.
Para isso precisamos saber quantos títulos ele possui. A meta melhor seria algo como:
“Quero chegar a uma quantidade de RendA+ 2030 suficiente para projetar R$10 mil mensais reais durante os vinte anos de pagamento.”
Aí sim. Se as taxas subirem, talvez ele compre essa renda futura com menos dinheiro. Se caírem, precisará colocar mais capital.
Fixar “33% da carteira” como meta pode fazer com que ele compre demais ou de menos.
O plano deveria ser visto como uma sequência de blocos
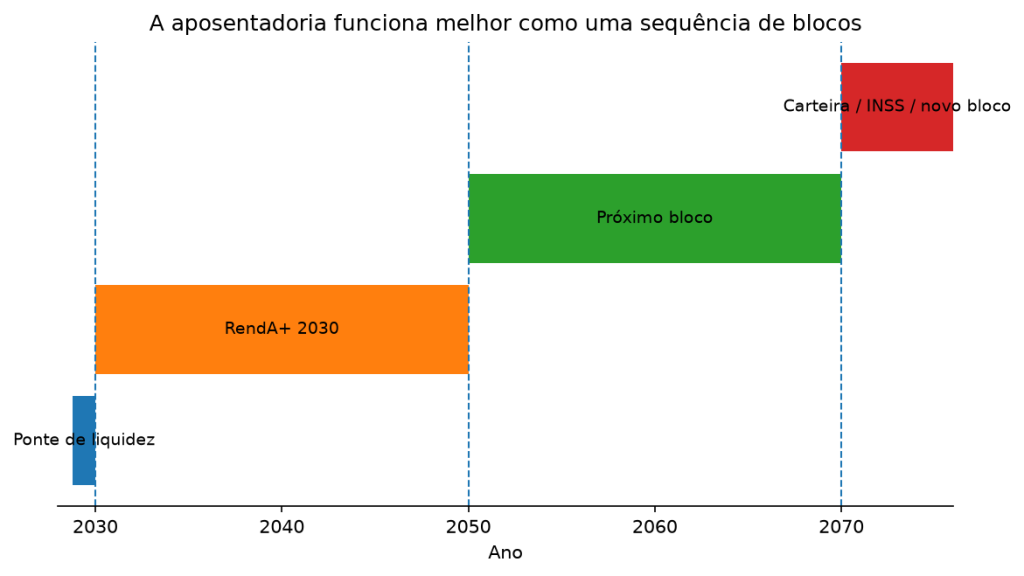
A aposentadoria dele começa antes do primeiro pagamento do RendA+ 2030. Então eu montaria a linha do tempo assim:
Final de 2028 até o começo de 2030
Ponte de liquidez.CDBs vencendo, Tesouro Selic, pós-fixados ou outro dinheiro de baixíssimo risco e alta previsibilidade.
Esse dinheiro não deveria depender de vender RendA+ no mercado em um momento ruim.
2030–2049
RendA+ 2030.
Grande parte da retirada fica previamente financiada. A carteira paralela completa o fluxo e continua investida.
2050–2069
Segundo bloco.
Pode ser RendA+ 2050, outra estrutura de renda real ou simplesmente uma carteira que tenha crescido o suficiente para assumir essa função.
2070 em diante
Outro bloco. Talvez RendA+ posterior. Talvez INSS + carteira. Talvez patrimônio da esposa. Talvez gastos menores. Daqui a quarenta anos muita coisa terá mudado. Eu não tentaria deixar 2070 perfeitamente resolvido em 2026.
Resolveria muito bem os próximos vinte ou trinta anos e preservaria flexibilidade para o restante.
Comprar RendA+ 2050 não é “retirar dinheiro”
Aqui existe uma distinção útil. Imagine que, daqui a alguns anos, ele venda R$300 mil em CDBs e compre R$300 mil de RendA+ 2050.
Ele não gastou R$300 mil. Trocou um ativo por outro. O patrimônio continua existindo.
O que ele perdeu foi parte da liquidez e da liberdade de usar aquele dinheiro para outra finalidade. Em troca, ganhou previsibilidade de renda futura.
É uma troca de características do patrimônio, não consumo. Por isso os 1,5% de retirada da carteira paralela são verdadeiros como saque corrente, mas não resolvem a pergunta sobre a segurança do plano.
A carteira de R$2 milhões terá várias funções:
- completar a renda mensal;
- financiar gastos extraordinários;
- sustentar a ponte inicial;
- absorver períodos ruins;
- eventualmente financiar moradia;
- e construir a renda das décadas seguintes.
A pergunta correta é:
quanto patrimônio continua livre depois de pré-financiar cada etapa?
Essa medida é muito mais útil aqui do que uma SWR isolada.
Vale vender os RendA+ 2035, 2040 e 2045?
Essa é uma dúvida ótima.
O plano original era construir uma escada.
Depois ele mudou de ideia e passou a priorizar o RendA+ 2030.
Daí nasce a tentação de vender os demais títulos e concentrar tudo no 2030.
Eu começaria pelo caminho mais simples: não fazer nada com as posições antigas e mandar os novos aportes para o 2030.
Esse é o baseline. Não há necessidade de reorganizar a carteira inteira só para ela ficar bonita numa planilha.
Se ainda faltar muita renda projetada no 2030 mais perto da aposentadoria, aí sim faria sentido avaliar migrações.
E eu não usaria apenas a pergunta: “estou no lucro ou no prejuízo nesse título?”
Os RendA+ longos têm duration maior. Quando as taxas reais mudam, os preços dos vencimentos mais longos normalmente se mexem mais, mais voláteis.
Então não é necessariamente verdade que esperar uma queda dos juros deixará todos os títulos igualmente mais caros.
A relação de troca entre um RendA+ 2045 e um RendA+ 2030 também muda.
Minha métrica seria muito pragmática: Quanto de renda mensal no R+2030 consigo comprar com o valor líquido que receberei vendendo cada posição antiga hoje?
Depois compararia isso com simplesmente manter o título antigo.
Essa análise vale muito mais do que olhar para o preço médio de compra e esperar “voltar ao zero”.
Um detalhe tributário que vale colocar na conta
O RendA+ segue a tributação normal da renda fixa.
A alíquota do IR cai conforme o prazo de cada aplicação e chega a 15% sobre os rendimentos para recursos mantidos por mais de 720 dias. O próprio Tesouro esclarece que o capital devolvido nas parcelas não é tributado novamente; o IR incide sobre a parcela correspondente ao rendimento.
Isso também significa que aportes feitos muito perto de 2030 podem começar a receber parcelas antes de completar os 720 dias e, naquele momento, ainda estar em uma faixa maior de IR. Não assumiria 15% para todos os aportes automaticamente.
É diferente do PGBL regressivo.
No PGBL, aportes suficientemente antigos podem chegar a 10% após dez anos, mas o imposto incide sobre o valor total recebido, não somente sobre o lucro. O PGBL ainda pode oferecer a dedução dos aportes, dentro das condições legais, até o limite de 12% da renda tributável.
Então não existe comparação simples do tipo: “PGBL paga 10%, RendA+ paga 15%, logo PGBL é melhor.”
As bases de tributação são diferentes.
A esposa muda bastante o risco do plano
Até agora estamos quase sempre olhando apenas para o patrimônio do Fireador. Mas ele não vai viver numa bolha financeira.
A esposa tem hoje aproximadamente R$420 mil, sendo cerca de R$250 mil em previdência privada com contrapartida de 1 para 1 do empregador. A meta é chegar perto de R$1,3 milhão em 2031, quando ela também pretende deixar o trabalho.
Entre a aposentadoria dele e a dela teremos alguns anos com uma combinação muito favorável: um patrimônio já em fase de retirada + uma renda do trabalho ainda entrando na família.
Isso reduz muito a pressão sobre os primeiros anos. E os primeiros anos importam bastante por causa do risco de sequência.
Há, porém, uma coisa que eu verificaria no plano de previdência dela: regras de vesting, resgate e direito sobre a parcela aportada pelo empregador. Um match de 100% é fantástico.
Só deve entrar integralmente no planejamento depois de saber exatamente quando aquele dinheiro passa a ser efetivamente dela.
A inflação está sendo tratada de duas maneiras diferentes
Aqui encontrei uma escolha que eu revisaria. O Fireador decidiu manter a meta de R$3 milhões nominais até 2028/29 e também manter os R$12.500 nominais.
Como faltam pouco mais de dois anos, ele prefere não ficar atualizando os números.
Até aí OK, é uma convenção. Só que, quando fala do patrimônio da esposa, ele faz o contrário: estima R$1,3 milhão em 2031 como aproximadamente R$1 milhão em dinheiro de hoje.
Aí estamos misturando reais nominais e reais. Eu escolheria uma unidade e ficaria nela. Minha preferência seria usar reais de hoje para tudo.
Fica muito mais difícil se enganar. Se ele quiser manter os R$3 milhões nominais como gatilho psicológico, tudo bem. Mas deve saber que R$3 milhões em 2029 comprarão menos do que R$3 milhões compram em 2026.
O RendA+ já trabalha muito bem com essa lógica porque seu fluxo está ligado ao IPCA.
E o plano de saúde?
Aqui está um dos riscos que eu levaria bem mais a sério do que escolher entre RendA+ 2035 e 2040. Hoje o plano de saúde vem do emprego da esposa. O casal contabiliza o custo corretamente, portanto não está fingindo que saúde é grátis. Só que a estrutura pode mudar completamente quando ela deixar o trabalho em 2031. E nessa idade ainda faltarão muitas décadas para o Medicare... brincadeira, estamos em Belo Horizonte (o AA40 mora e trabalha nos EUA só pra lembrar quem acha que isto foi escrito por AI)
Mas a lógica é a mesma: saúde tende a ficar mais cara justamente quando a renda do trabalho desaparece. Eu não tentaria adivinhar o custo de um plano em 2045. Faria algo mais simples.
Testaria o orçamento com:
+R$1.000/mês
+R$2.000/mês
+R$3.000/mês
de despesa real adicional de saúde.
Se o plano quebra com mais R$1.000, está apertado. Se continua tranquilo mesmo com mais R$3.000, ótimo.
E o INSS?
O Fireador estima chegar ao fim de 2028 com aproximadamente 22,5 anos de contribuição, mais de 90% perto do teto. Ele não conta com o INSS para o FIRE funcionar. Eu concordo com essa postura. Se vier um benefício relevante no futuro, melhor ainda.
Mas eu teria cuidado com a ideia de contribuir apenas uma vez por ano para “manter a condição de segurado”. O período de graça depende da situação do segurado. Para segurados obrigatórios ele normalmente começa em 12 meses e pode chegar a 24 ou 36 meses em determinadas condições; para o segurado facultativo, a regra geral é de apenas seis meses após a última contribuição.
Então uma contribuição aleatória por ano não é uma regra segura. Também não dá para decidir apenas com base em “não quero reduzir minha média”. Contribuições futuras podem afetar média, tempo de contribuição, coeficiente e proteção previdenciária.
Com mais de vinte anos de histórico perto do teto, eu faria uma simulação usando o CNIS completo. É uma das raras situações deste estudo em que eu pagaria tranquilamente algumas centenas de reais por uma análise previdenciária decente.
O impacto potencial é de décadas.
Comprar ou continuar alugando?
Esse ponto é curioso porque hoje o aluguel parece barato diante do valor do imóvel. O apartamento vale aproximadamente R$1,2 milhão. O aluguel é por volta de R$3.750 por mês.
Então:
- R$3.750 × 12 = R$45.000
- R$45.000 ÷ R$1.200.000 = 3,75% ao ano
Esse é o aluguel bruto equivalente sobre o valor do imóvel. Não estou dizendo que 3,75% resolve sozinho a decisão. Mas pagar R$3.750 para usar um ativo de R$1,2 milhão enquanto preserva mobilidade não me parece um desastre financeiro.
Principalmente para alguém que quer testar três ou quatro cidades antes de decidir onde morar. Eu continuaria alugando.
Quando o casal souber onde quer ficar, aí refaria a conta. E lembraria de uma coisa básica: comprar o imóvel elimina o aluguel, não elimina condomínio, IPTU, manutenção, água, gás e todas as outras despesas de moradia. Se ele tirar R$800 mil da carteira para comprar uma casa no interior, a conta deverá ser refeita usando:
patrimônio financeiro depois da compra
versus
despesa mensal depois da compra.
Não comparando apenas patrimônio total.
Foi um erro não usar o FGTS para comprar imóvel antes?
Na minha opinião, não. Comprar um imóvel indesejado apenas para tirar dinheiro do FGTS seria uma solução estranha.
Ele valoriza mobilidade e ainda nem sabe onde pretende morar definitivamente. Além disso, há custos de compra, venda, manutenção e concentração patrimonial. E a preocupação dele com uma revenda rápida usando FGTS também tem fundamento: se o imóvel foi adquirido com FGTS, existe um intervalo mínimo de três anos para uma nova aquisição daquele mesmo imóvel utilizando FGTS.
Então comprar para vender pouco depois poderia inclusive reduzir o universo de compradores. Prefiro o FGTS mal remunerado por alguns anos a um apartamento de R$1 milhão comprado só para “liberar” o FGTS.
Quando surgir um imóvel que o casal realmente queira possuir, a conversa muda.
Então, esse FIRE fecha?
Minha resposta seria: A arquitetura do plano é boa. A data ainda não está comprada.
A parte mais interessante é o desenho. Ele não está tentando fazer uma carteira única suportar uma retirada tradicional de 5% por cinquenta anos. Está tentando financiar os primeiros vinte anos com uma parcela pré-definida do patrimônio e deixar uma segunda carteira crescer e financiar o que vem depois. Isso faz sentido.
O que ainda não fecha é a distância entre o patrimônio atual e os R$3 milhões. Hoje o patrimônio rastreado está perto de R$1,63 milhão. A capacidade de aporte é excelente. Mas a rentabilidade necessária para chegar a R$3 milhões entre 2028 e 2029 é alta demais para ser tratada como premissa de planejamento.Então eu não usaria “R$3 milhões” como o único gatilho para sair do trabalho.
Eu colocaria quatro condições.
Primeiro, a ponte até 2030 precisa estar totalmente financiada. Segundo, a quantidade de RendA+ 2030 precisa ser suficiente para produzir a renda planejada, e não apenas atingir um valor de mercado arbitrário. Terceiro, a carteira paralela precisa continuar grande o bastante depois dessa alocação para financiar as décadas seguintes.Quarto, a conta precisa funcionar quando a esposa também parar de trabalhar em 2031.
No fim, eu não perguntaria apenas: “Cheguei a R$3 milhões?”
Perguntaria: “Quanto da minha vida futura já está financiado, quanto patrimônio continua livre e o plano ainda funciona quando nós dois estivermos aposentados?”
Essa é uma pergunta bem melhor para este caso. Porque R$3 milhões é só um número.
O que interessa é quanto de vida esse patrimônio realmente compra.
AVISO/DISCLAIMER: Todo conteúdo publicado neste site baseia-se no direito de expressão garantido nos arts. 5º, IV e 220 da Constituição Federal de 1988. Não somos profissionais de investimentos nem consultores financeiros licenciados. Nenhum ativo e/ou estratégia de investimentos aqui mencionados deve ser considerado indicação de investimento. Este blog representa apenas opiniões e decisões pessoais, que podem não ser apropriadas para outros investidores. Por favor, use o bom senso e/ou consulte um profissional de investimento certificado antes de investir seu dinheiro. AA40 não é responsável pelos resultados de suas decisões, nem responsável pelos comentários postados pelos leitores ou pelo conteúdo de quaisquer sites vinculados. Este blog deve ser visualizado apenas para fins educacionais ou de entretenimento. Resultado passado não é garantia de resultado futuro. Não copie nosso conteúdo sem citar a fonte e pedir autorização. Leia nossa Política de Privacidade
Estilo de escrita de IA hehehe
Ficou bem longo sem agregar conteúdo concreto, talvez possa pedir p reescrever sintetizando um pouco.
Abraço.
hahaha justo. Eu uso AI para traçar as ideias que preciso falar e depois para corrigir a gramatica. Apenas isso. O resto é 100% AA40. Mas realmente me empolguei nos cálculos e gráficos e o texto acabou ficando maior do que precisava. Vou enxugar, porque no fim o que interessa é a análise do plano e as contas que mudam a decisão.
Abcs
AA40
Bom dia! A maioria dos estudos de casa n enquadra na nossa realidade. Mas existe dicas, detalhes importantes que podemos captar e aproveitar. Ex: pensar n em qto $ ter renda +, mas sim, no valor que ele vai gerar. Muito interessante, n tinha pensado assim. Tira foco do total, e focar no vlr renda mensal. Ha!!! como eu queria ter privilegio receber estudo. Pretendo aposentar em 10 anos.
Quedima, vou concordar com vc pq temos recebido estudos de caso de milionários toda semana enquanto quem realmente precisa não nos escreve pedindo. Uma pena! Mas estamos esperando seu pedido de estudo de caso conforme trocamos email sobre.
Mas o importante é que cada caso traz algo de pode ser adaptado para nossa realidade, estratégias que fazem sentido hoje ou farão quando você terá milhões. Aprender nunca é desperdício.
Abcs AA40
Adorando que seus posts voltaram com uma frequencia. Dá aquele gás necessário naquele momento do meio do FIRE em que rola uma desanimada. Achei muito interessante o estudo, porque é semelhante a estrutra que eu to montando pra minha aposentaria. Apenas com valores mais modestos. Mas a ideia era criar basicamente três blocos, um renda+2030 outro renda+2050 e um terceiro com os ativos variados que vão crescendo até lá. Vou estruturar um email pra ver se tenho a sorte de ter meu plano avaliado pelo grande AA40.
Abraços