Vale a Pena Adicionar VT (WRLD11) à Carteira FIRE? O Impacto na Taxa de Retirada Segura
No artigo anterior, analisamos quanto a Taxa Segura de Retirada muda quando o horizonte FIRE passa de 30 para 40, 50 ou 60 anos. A conclusão foi que o horizonte importa, mas talvez menos do que muita gente imaginava.
Ficou faltando, porém, uma pergunta bem importante: o que acontece quando mudamos a composição da carteira?
Para o investidor brasileiro, a escolha costuma ser apresentada como uma disputa entre renda fixa e Ibovespa (ou um punhado de ações que alguns investidores acham que pode superar o IBOV em 30 anos, o que raramente acontece). Só que isso deixa o patrimônio dependente de um mercado pequeno, concentrado e ligado ao mesmo país onde já estão nosso salário, imóvel, aposentadoria pública e custo de vida.
Então resolvi fazer um novo teste, inclusive a pedido de alguns leitores. Desta vez, comparei três famílias de carteiras:
- IBOV/CDI: ações brasileiras mais renda fixa;
- VT/CDI: ações globais em reais mais renda fixa;
- IBOV/VT/CDI: renda variável dividida igualmente entre Brasil e mundo, mais renda fixa.
Além da tradicional TSR, calculei também a PWR — Perpetual Withdrawal Rate, ou Taxa de Retirada Perpétua. Na TSR, basta não quebrar. Na PWR, a carteira precisa pagar todas as retiradas e ainda terminar com 100% do patrimônio inicial preservado em termos reais.
Os resultados mostram que internacionalizar ajudou bastante. Mas a maior surpresa não foi o VT isoladamente: em carteiras equilibradas, a combinação de IBOV e VT foi ainda melhor.
Como foi feita a simulação
O estudo utilizou a versão auditada do simulador do AA40, com:
- dados mensais de janeiro de 1995 a junho de 2026;
- retornos nominais em reais para IBOV, CDI e o proxy de VT1;
- inflação medida pelo IPCA;
- 100 mil caminhos de Monte Carlo por bootstrap estacionário;
- blocos com duração média de 48 meses, aproximadamente um ciclo presidencial;
- horizontes de 30, 40, 50 e 60 anos;
- retiradas mensais corrigidas pelo IPCA;
- retirada no início do mês;
- rebalanceamento anual;
- meta de 95% de sucesso;
- os mesmos meses sorteados para todos os ativos e todas as carteiras.
Os 48 meses são o comprimento médio dos blocos. Eles não são pedaços rígidos de quatro anos. O bootstrap preserva conjuntamente os retornos de IBOV, VT, CDI e inflação observados em cada mês, além de parte da dependência existente dentro dos ciclos econômicos. A variação cambial já está incorporada ao retorno do VT em reais.
As nove alocações testadas vão de 10% CDI/90% renda variável até 90% CDI/10% renda variável. Na carteira mista, a parcela de renda variável é sempre dividida igualmente. Assim:
- 10% CDI/90% RV significa 10% CDI, 45% IBOV e 45% VT;
- 50% CDI/50% RV significa 50% CDI, 25% IBOV e 25% VT;
- 90% CDI/10% RV significa 90% CDI, 5% IBOV e 5% VT.
O Ibovespa é tratado como índice de retorno total, conforme a metodologia da B3. O IPCA é o índice oficial de inflação utilizado no sistema de metas brasileiro, calculado pelo IBGE. O CDI é o benchmark bruto derivado das operações interbancárias de um dia; a B3 explica aqui seu processo de cálculo.
Para o exterior, usei um proxy mensal de VT convertido para reais. Antes do início do ETF, a série utiliza o MSCI ACWI; a partir de julho de 2008, utiliza o retorno total do próprio VT. A conversão incorpora a variação do dólar:
[1+r_{VT,BRL}=(1+r_{VT,USD})(1+r_{USD/BRL})]
O proxy não é perfeito. O MSCI ACWI contém ações large e mid cap e cobre aproximadamente 85% do mercado global investível, enquanto o VT segue um índice global all cap, incluindo também small caps. Ainda assim, é uma aproximação bem mais fiel de uma carteira mundial do que usar apenas o S&P 500.
Temos acesso ao VT no Brasil?
Para representar a bolsa mundial nas simulações, usamos um proxy do VT em reais. O VT (Vanguard Total World Stock ETF) investe em cerca de 10 mil empresas de países desenvolvidos e emergentes; desde julho de 2008, o proxy combina o retorno total do próprio VT em dólares com a variação do USD/BRL e, no período anterior, utiliza o MSCI ACWI como extensão histórica. No Brasil, essa exposição pode ser comprada em reais pelo WRLD11, ETF negociado na B3 que investe no VT — mas ser negociado em reais não elimina a exposição cambial. Como o WRLD11 surgiu apenas em 2021 e possui taxa adicional, tributação sobre dividendos e pequenos desvios de acompanhamento, a série deve ser entendida como um proxy histórico da exposição econômica ao VT em reais, e não como o retorno líquido exato do WRLD11.
Antes dos resultados, o enorme asterisco do CDI
No período analisado, os retornos reais e as volatilidades anualizadas foram:
| Série | Retorno real anualizado | Volatilidade anualizada |
|---|---|---|
| CDI | 7,84% | 2,24% |
| IBOV | 5,40% | 27,34% |
| VT Proxy (em BRL) | 7,99% | 20,41% |
| 50% IBOV / 50% VT | 8,20% | 18,25% |
Sim, você leu corretamente e é o mesmo caso do post anterior: o CDI entregou praticamente o mesmo retorno real do VT, com uma fração da volatilidade. E entregou retorno real superior ao Ibovespa.
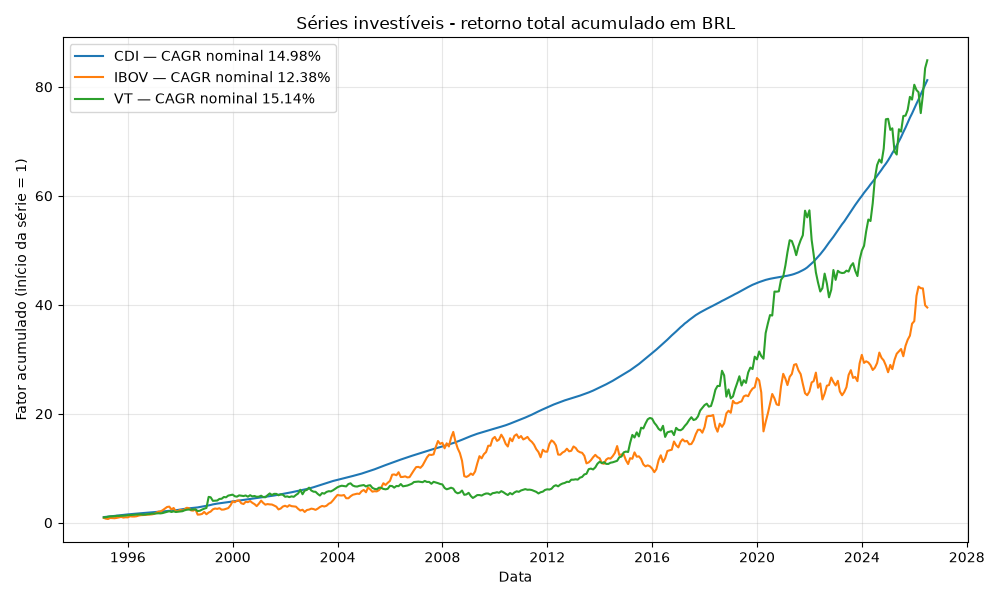
Isso explica por que o simulador favorece carteiras com bastante CDI. O resultado é matematicamente coerente com o período de 1995 a 2026, mas não significa que o CDI repetirá 7,84% reais nas próximas seis décadas.
Também aparece aqui o primeiro sinal do benefício da diversificação. A correlação mensal entre os retornos reais de IBOV e VT foi de apenas 0,16. Com rebalanceamento anual, a combinação dos dois terminou a amostra com retorno superior ao de cada componente isolado e volatilidade inferior à do VT.
Isso não é mágica. É o efeito de combinar ativos que não costumam cair e subir na mesma intensidade e ao mesmo tempo — inclusive porque a alta do dólar frequentemente amortece crises brasileiras (quer saber mais? pesquise por Shannon's demon, este é o nome dado a este efeito do rebalanceamento).
Comparação principal: carteiras com 50% CDI
Para isolar o efeito da renda variável, a comparação mais limpa mantém a renda fixa em 50% e muda apenas o destino dos outros 50%:
- 50% CDI + 50% IBOV;
- 50% CDI + 50% VT;
- 50% CDI + 25% IBOV + 25% VT.
Taxa Segura de Retirada — TSR a 95%
| Horizonte | IBOV/CDI | VT/CDI | IBOV/VT/CDI |
| 30 anos | 4,48% | 5,50% | 5,91% |
| 40 anos | 4,01% | 5,06% | 5,45% |
| 50 anos | 3,80% | 4,87% | 5,24% |
| 60 anos | 3,69% | 4,77% | 5,15% |
A carteira mista venceu nos quatro horizontes. Efeito da diversificação, mas principalmente do rebalanceamento anual.
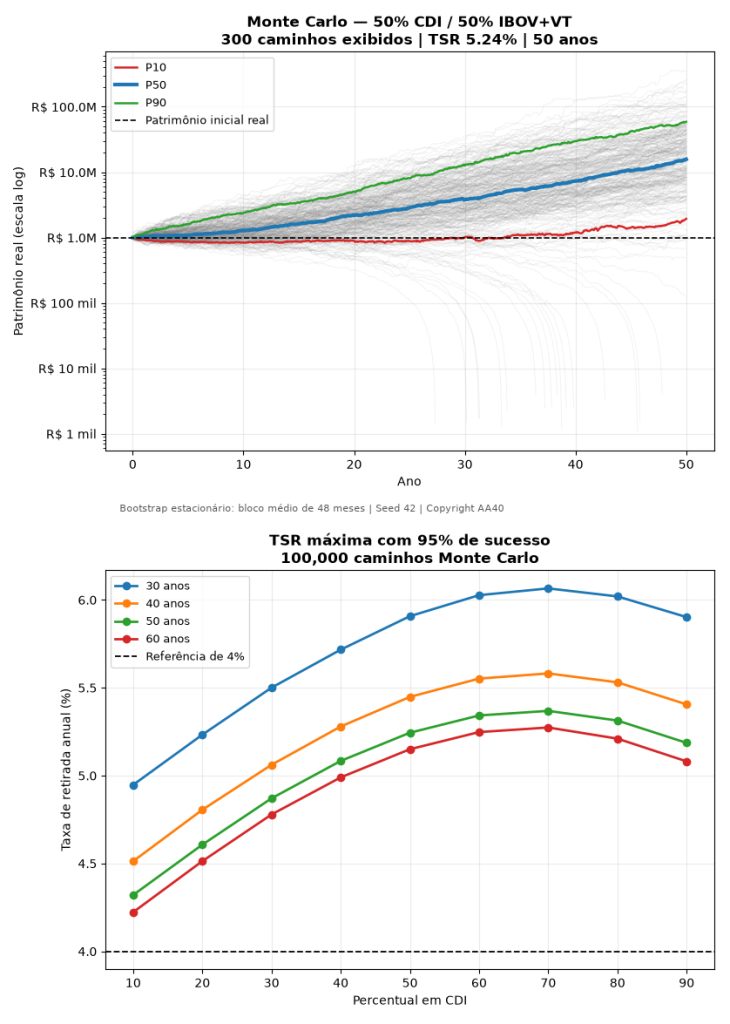
Para um horizonte de 50 anos, trocar IBOV por VT aumentou a TSR de 3,80% para 4,87%. Dividir a renda variável entre IBOV e VT elevou a taxa para 5,24%.
Em um patrimônio de R$ 1 milhão, isso equivale aproximadamente a:
| Carteira 50/50 | Retirada inicial anual — 50 anos |
| 50% IBOV / 50% CDI | R$ 37.964 |
| 50% VT / 50% CDI | R$ 48.651 |
| 25% IBOV / 25% VT / 50% CDI | R$ 52.444 |
Na simulação, portanto, a diversificação internacional acrescentou cerca de R$ 10,7 mil anuais em relação à carteira IBOV/CDI. A combinação de Brasil e mundo acrescentou aproximadamente R$ 14,5 mil por ano.
Não foi o retorno médio sozinho que produziu a diferença. O benefício veio também de melhores sequências de retorno: quando uma parte da carteira enfrentava um período ruim, a outra frequentemente oferecia alguma compensação.
E se eu quiser preservar o patrimônio? A PWR
A TSR responde se o dinheiro sobrevive. A PWR impõe uma condição mais difícil: após todas as retiradas, o patrimônio precisa terminar com pelo menos o mesmo poder de compra do valor inicial.
Taxa de Retirada Perpétua — PWR a 95%
| Horizonte | IBOV/CDI | VT/CDI | IBOV/VT/CDI |
| 30 anos | 2,85% | 4,23% | 4,69% |
| 40 anos | 3,21% | 4,48% | 4,89% |
| 50 anos | 3,38% | 4,60% | 4,98% |
| 60 anos | 3,48% | 4,65% | 5,03% |
Novamente, a carteira IBOV/VT/CDI venceu em todos os horizontes quando mantivemos 50% em CDI.
Em 50 anos e para cada R$ 1 milhão inicial, as retiradas compatíveis com 95% de probabilidade de preservar integralmente o principal real foram:
| Carteira 50/50 | Retirada PWR anual — 50 anos |
| 50% IBOV / 50% CDI | R$ 33.819 |
| 50% VT / 50% CDI | R$ 45.972 |
| 25% IBOV / 25% VT / 50% CDI | R$ 49.832 |
O comportamento da PWR parece contraintuitivo: a taxa sobe um pouco quando o horizonte aumenta. Isso acontece porque o objetivo não é simplesmente financiar mais anos, mas terminar com o principal real preservado. Nesta amostra de retornos reais elevados, horizontes mais longos dão mais tempo para o patrimônio se recuperar de sequências ruins e convergir para seu retorno de longo prazo.
Não transforme isso em regra universal. Se os retornos reais futuros forem menores, ou se houver uma mudança estrutural no CDI, essa característica pode enfraquecer ou até desaparecer.
Quanto custa deixar o principal intacto? - PWR
A diferença entre TSR e PWR representa aproximadamente o “custo” de não consumir o principal. Nas carteiras com 50% CDI, encontramos:
| Horizonte | IBOV/CDI | VT/CDI | IBOV/VT/CDI |
| 30 anos | 1,62 p.p. | 1,27 p.p. | 1,22 p.p. |
| 40 anos | 0,80 p.p. | 0,58 p.p. | 0,56 p.p. |
| 50 anos | 0,41 p.p. | 0,27 p.p. | 0,26 p.p. |
| 60 anos | 0,21 p.p. | 0,12 p.p. | 0,12 p.p. |
Em 30 anos, preservar o principal exige uma redução relevante na retirada. Em 60 anos, a diferença praticamente desaparece nas carteiras com VT.
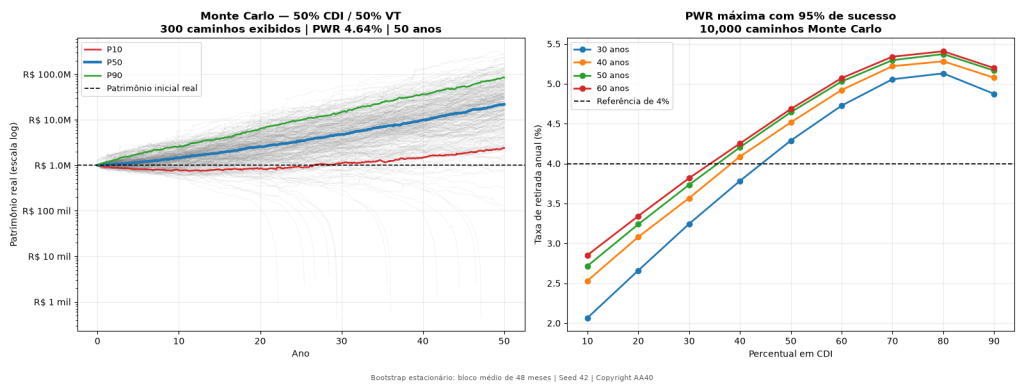
De novo: isso é resultado do modelo histórico, não uma promessa. Mas ele ilustra algo importante. Em horizontes realmente longos, uma carteira diversificada e com retorno real positivo pode financiar retiradas e preservar o patrimônio sem que esses dois objetivos sejam necessariamente incompatíveis.
A regra dos 4% em cada carteira
Também testei a probabilidade de sucesso com uma retirada inicial fixa de 4%, corrigida pelo IPCA. A tabela apresenta primeiro a probabilidade de não quebrar e, depois da barra, a probabilidade de terminar preservando 100% do principal real.
Carteiras com 50% CDI — sobrevivência / preservação real
| Horizonte | IBOV/CDI | VT/CDI | IBOV/VT/CDI |
| 30 anos | 97,8% / 86,7% | 99,9% / 96,3% | 100,0% / 98,5% |
| 40 anos | 95,1% / 88,9% | 99,5% / 97,5% | 99,9% / 99,2% |
| 50 anos | 93,3% / 90,0% | 99,1% / 98,1% | 99,8% / 99,5% |
| 60 anos | 92,4% / 90,6% | 98,9% / 98,4% | 99,8% / 99,6% |
A diferença é grande. Em 50 anos, 4% não alcançou a meta de 95% nem para sobrevivência na carteira IBOV/CDI. Com VT, a probabilidade de sobrevivência subiu para 99,1% e a de preservação real para 98,1%. Na carteira mista, chegaram a 99,8% e 99,5%, respectivamente.
Isso não transforma 4% em uma lei da natureza. Apenas mostra que, dentro desta amostra e destas premissas, a composição da carteira fez mais diferença do que reduzir a retirada em alguns décimos de ponto percentual.
O que acontece na grade completa?
Para não escolher apenas uma alocação conveniente, abaixo estão todas as taxas para o horizonte de 50 anos.
*Em cada linha, o percentual indicado corresponde à parcela mantida em CDI, enquanto o restante fica em renda variável, com rebalanceamento anual. Nas carteiras IBOV/CDI e VT/CDI, toda essa parcela restante vai, respectivamente, para o IBOV ou para o VT; já na carteira IBOV/VT/CDI, ela é dividida igualmente entre os dois índices. Assim, 10% em CDI significa 90% em IBOV na primeira carteira, 90% em VT na segunda e, na carteira combinada, 45% em IBOV, 45% em VT e 10% em CDI.
| CDI | TSR IBOV/CDI | TSR VT/CDI | TSR IBOV/VT/CDI | PWR IBOV/CDI | PWR VT/CDI | PWR IBOV/VT/CDI |
| 10% | 2,14% | 3,08% | 4,32% | 1,27% | 2,65% | 4,00% |
| 20% | 2,57% | 3,53% | 4,61% | 1,87% | 3,16% | 4,32% |
| 30% | 2,99% | 3,98% | 4,87% | 2,43% | 3,66% | 4,59% |
| 40% | 3,40% | 4,44% | 5,08% | 2,93% | 4,15% | 4,82% |
| 50% | 3,80% | 4,87% | 5,24% | 3,38% | 4,60% | 4,98% |
| 60% | 4,16% | 5,25% | 5,34% | 3,79% | 4,99% | 5,09% |
| 70% | 4,47% | 5,53% | 5,37% | 4,14% | 5,27% | 5,10% |
| 80% | 4,73% | 5,62% | 5,31% | 4,42% | 5,35% | 5,04% |
| 90% | 4,90% | 5,40% | 5,19% | 4,60% | 5,12% | 4,89% |
O padrão é muito consistente:
- com 10% a 60% de CDI, a carteira que combina IBOV e VT teve a maior TSR e a maior PWR;
- a partir de 70% CDI, VT/CDI passou à frente;
- IBOV/CDI ficou atrás das alternativas internacionalizadas em todas as combinações.
No horizonte de 50 anos, as maiores taxas de cada família ocorreram em:
| Família | Melhor alocação na amostra | TSR | PWR |
| IBOV/CDI | 90% CDI / 10% IBOV | 4,90% | 4,60% |
| VT/CDI | 80% CDI / 20% VT | 5,62% | 5,35% |
| IBOV/VT/CDI | 70% CDI / 15% IBOV / 15% VT | 5,37% | 5,10% |
Se a única pergunta fosse “qual combinação maximizou a taxa dentro desta amostra?”, a resposta seria 80% CDI e 20% VT.
Mas essa seria a interpretação errada.
O que venceu foi a combinação de um CDI historicamente excepcional com uma pequena parcela de ações globais. O simulador está dizendo o que teria funcionado melhor se o regime brasileiro de 1995 a 2026 pudesse ser repetido indefinidamente. Ele não está prevendo o CDI real das próximas décadas.
Então por que manter IBOV junto com VT?
Se o VT teve retorno real superior ao IBOV, por que a carteira mista venceu nas alocações com mais renda variável?
Porque uma carteira não é apenas a média dos retornos de seus ativos. A ordem dos retornos, a volatilidade e a correlação determinam quanto patrimônio estará disponível justamente quando as retiradas ocorrerem. Você já ouviu falar do Demônio de Shannon?
Demônio de Shannon
O “Demônio de Shannon” (Claude Shannon é considerado o pai da teoria da Informação inclusive dando nome ao Claude AI ) é o efeito pelo qual uma carteira com ativos que oscilam de forma diferente pode gerar um retorno composto maior simplesmente se você rebalancear periodicamente entre eles. Quando um ativo sobe, vende-se uma pequena parte; quando cai, compra-se novamente. Assim, a volatilidade deixa de ser apenas risco e pode virar uma fonte de retorno — o chamado volatility harvesting. Isso funciona melhor quando os ativos têm baixa correlação e volatilidade suficiente. Imagine uma carteira com IBOV, VT e CDI. Em um período em que o Ibovespa cai e o VT sobe, o rebalanceamento vende parte do VT e compra IBOV mais barato; depois, se o movimento se inverter, ocorre o contrário. O CDI funciona como estabilizador e fonte de capital para rebalancear. Esse mecanismo ajuda a entender por que uma combinação como IBOV/VT/CDI pode sustentar uma TSR maior do que IBOV/CDI ou VT/CDI isoladamente — não porque Shannon criou “retorno grátis”, mas porque diversificação + rebalanceamento podem melhorar o retorno geométrico da carteira. Brinque ai com o simulador do SD:
Demônio de Shannon
Começamos com R$50.000, divididos igualmente entre VT e IBOV.
VT: R$25.000 | IBOV: R$25.000
+50%
R$25.000 → R$37.500,00
0%
R$25.000 → R$25.000,00
Vende parte do VT e compra IBOV.
VT: R$31.250,00 | IBOV: R$31.250,00
−33,33%
0%
Adendo – O efeito do IR no rebalanceamento: Quando o rebalanceamento deixa de ser feito apenas com dinheiro novo (algo cada vez mais comum próximo ou durante o FIRE ) o imposto pago ao vender um ativo para realocar passa a importar. Mas o IR não é de 15% sobre todo o valor vendido, e sim de 15% sobre o lucro realizado. Por isso, o impacto depende bastante do preço médio da posição. Para visualizar isso no simulador acima, coloque o slider do VT em +62% e selecione uma correlação de −0,75. Após o primeiro movimento, o VT estará em cerca de R$40.500 e o IBOV em R$17.410. Para voltar a 50/50, seria necessário vender aproximadamente R$11.886 de VT. Dessa venda, porém, apenas cerca de R$4.549 são lucro realizado. O IR de 15% seria, portanto, aproximadamente R$682 — equivalente a apenas 5,74% do valor vendido. Nesse mesmo exemplo, sem considerar imposto, a carteira terminaria o ciclo em aproximadamente R$59.451. Pagando o IR no rebalanceamento, terminaria perto de R$58.751. O imposto reduz o benefício do rebalanceamento, mas não o elimina nesse caso. A questão relevante, portanto, não é simplesmente “vale a pena pagar 15% de IR para rebalancear?”, mas sim: quanto do valor vendido é lucro e quanto desse custo fiscal consome o benefício esperado do rebalanceamento?
Voltando ao nosso caso...
Com apenas 10% CDI e horizonte de 50 anos, por exemplo:
- IBOV/CDI sustentou TSR de 2,14%;
- VT/CDI sustentou 3,08%;
- IBOV/VT/CDI sustentou 4,32%.
A carteira mista superou o VT em 1,24 ponto percentual, mesmo contendo metade da sua renda variável no ativo de menor retorno da amostra. O rebalanceamento entre dois mercados pouco correlacionados reduziu o dano das sequências extremas.
Quando o CDI já representa 70% ou mais da carteira, esse benefício marginal diminui. A renda fixa já funciona como principal estabilizador, e a pequena posição em IBOV passa a contribuir menos com diversificação do que custa em retorno histórico. Por isso o VT isolado vence nas carteiras mais conservadoras.
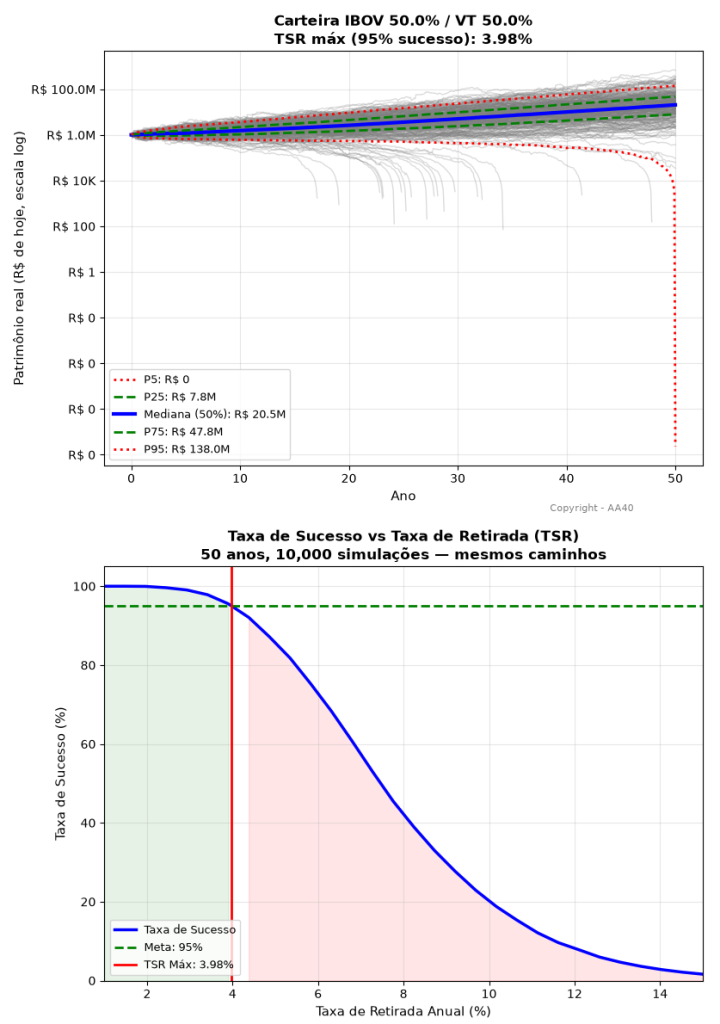
E sem renda fixa, como teria ficado?
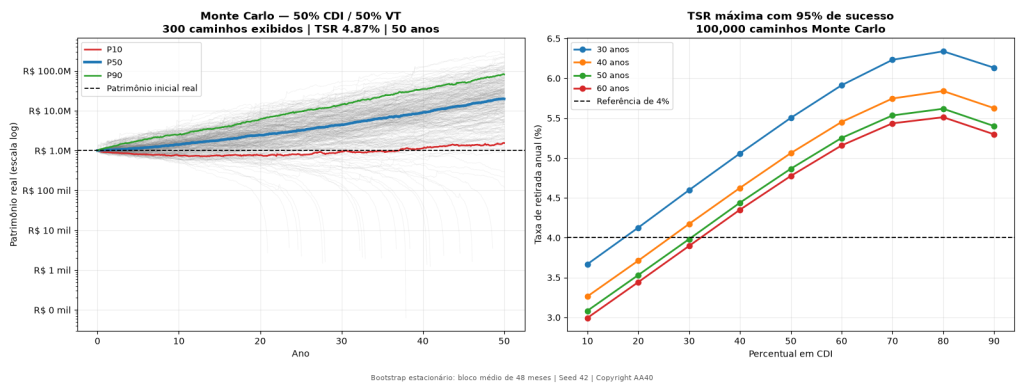
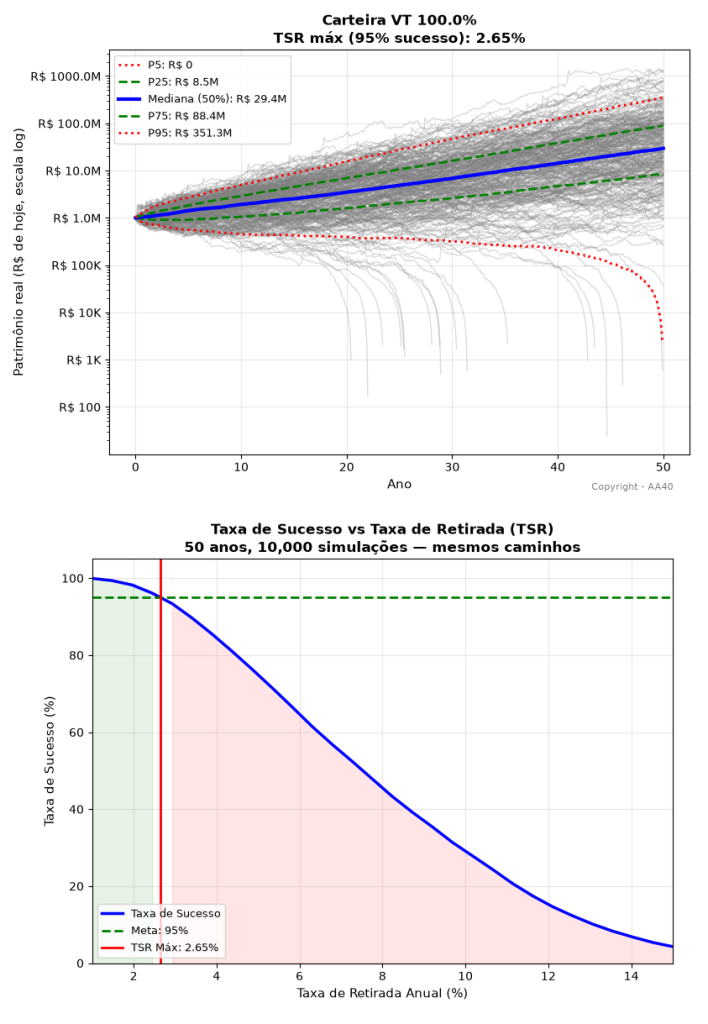
E VT proxy em Reais, 100%. Como teria ficado?
O que este estudo não prova
Antes de transformar a tabela em uma carteira recomendada, precisamos lembrar as limitações:
- A história é curta. Temos 31,5 anos de dados comuns para projetar horizontes de até 60 anos. Os caminhos longos necessariamente reutilizam regimes históricos por bootstrap na simulação de Monte Carlo.
- O CDI histórico foi extraordinário. Repetir 7,84% reais por décadas é uma premissa forte, mesmo que não tenha sido colocada manualmente no simulador.
- O VT anterior a 2008 é um proxy. MSCI ACWI e FTSE Global All Cap é próximo mas não possuem exatamente a mesma cobertura.
- CDI, IBOV e VT são benchmarks brutos. Impostos, taxas, tracking difference, spreads e custos de rebalanceamento não foram descontados, o que acontece com o WRLD11.
- O câmbio ajuda e atrapalha. VT em reais inclui tanto o retorno das ações globais quanto a variação do dólar. Essa proteção não será positiva em todos os períodos.
- Bootstrap não é previsão. Ele reorganiza o passado de maneira probabilística; não cria regimes econômicos inéditos.
- 95% não significa garantia. Significa que 95% dos caminhos gerados satisfizeram a condição especificada.
OBS: Esta versão auditada do motor de simulação também usa retirada no início do mês e bootstrap estacionário circular. Por isso, os números não devem ser comparados diretamente, casa decimal por casa decimal, com estudos anteriores feitos com versões diferentes do simulador.
Conclusão
O resultado mais simples é também o mais útil: depender apenas do Ibovespa como parcela de renda variável foi a pior alternativa em todas as combinações testadas.
Substituir IBOV por VT melhorou significativamente a TSR, a PWR e a probabilidade de sucesso da regra dos 4%. Dividir a renda variável entre IBOV e VT melhorou ainda mais os resultados nas carteiras com até 60% de CDI.
Na comparação central de 50 anos e 50% de renda fixa:
- IBOV/CDI entregou TSR de 3,80% e PWR de 3,38%;
- VT/CDI entregou TSR de 4,87% e PWR de 4,60%;
- IBOV/VT/CDI entregou TSR de 5,24% e PWR de 4,98%.
Isso não significa que 5,24% seja uma taxa prudente para usar hoje. Também não significa que 80% CDI seja a carteira ideal do investidor brasileiro.
Significa algo mais robusto: a diversificação internacional reduziu o risco de sequência, e combinar mercados pouco correlacionados produziu uma carteira mais resistente às retiradas.
O número exato da TSR sempre dependerá da amostra e das premissas. A vantagem de não concentrar todo o patrimônio no mesmo país em que você vive, trabalha e gasta, porém, não depende de uma única casa decimal.
Nota de rodapé: 1-Proxy significa "representante". Nas simulações, “VT” representa um proxy histórico mensal da bolsa mundial em reais, e não a rentabilidade de um produto específico. De janeiro de 1995 a junho de 2008, utilizamos o MSCI ACWI como extensão histórica; a partir de julho de 2008, usamos o retorno total do próprio VT. Em ambos os períodos, o retorno em dólares é convertido para reais pela variação mensal do USD/BRL: ((1+r_{ações,USD})(1+r_{USD/BRL})-1). Essa construção amplia a série disponível, mas não elimina diferenças de composição entre os índices nem incorpora impostos, spreads, taxas e tracking difference de veículos investíveis no Brasil, como o WRLD11.
AVISO/DISCLAIMER: Todo conteúdo publicado neste site baseia-se no direito de expressão garantido nos arts. 5º, IV e 220 da Constituição Federal de 1988. Não somos profissionais de investimentos nem consultores financeiros licenciados. Nenhum ativo e/ou estratégia de investimentos aqui mencionados deve ser considerado indicação de investimento. Este blog representa apenas opiniões e decisões pessoais, que podem não ser apropriadas para outros investidores. Por favor, use o bom senso e/ou consulte um profissional de investimento certificado antes de investir seu dinheiro. AA40 não é responsável pelos resultados de suas decisões, nem responsável pelos comentários postados pelos leitores ou pelo conteúdo de quaisquer sites vinculados. Este blog deve ser visualizado apenas para fins educacionais ou de entretenimento. Resultado passado não é garantia de resultado futuro. Não copie nosso conteúdo sem citar a fonte e pedir autorização. Leia nossa Política de Privacidade
Olok meu! você tá uma máquina, destrinchando tudo kkkk
mais uma vez parabéns e obrigado por compartilhar seus estudos!!
minha carteira segue mais ou menos isso aí!
Valeu Toduxe. Estou rodando muitas simulações para meu plano pessoal e então já aproveito para publicar o que acho interessante e útil para a comunidade.
Além disso o meu livro está no forno, estou começando a escrever e estes dados fazem parte dele!!
abcs AA40
Parabéns pelo estudo. Muito legal.
As taxa CDI ficaram um pouco mais “normalizadas” a partir de 2006.
Sugeririaa fazer o seguinte estudo com dados a partir de 2006.
Portfolio: 25% NTNB – 25%/CDI – 25%/IBOVESPA(OU IDIV)/ 25% VT
Fala Thales, é um tanto perigoso fazer isso por que temos muitos poucos dados no período e MC vai gerar muita coisa sintética. Mas para ilustrar, rodei aqui no meu Engine pra vc ver.
+-----------------------------------------------+

|       AA40 SIMULADOR v1.3                     |

|  Simulação Monte Carlo para o Brasil- TSR/PWR |

+------------------------------------------------+
Build: AA40-BRAZIL-CFP-CPA-AUDITED-2026-08-16-R3-MULTI-CHART
Retornos ausentes: sem proxy; pesos redistribuídos entre ativos disponíveis.
Dados: TSR_SIM_DATA.json | SHA-256: 62a122951f0c0622…
Iniciar análise a partir de (YYYY-MM) ou Enter para período completo [full]: 2006-06
Filtrando séries a partir de 2006-06-01 (241 meses restantes).
Aligned monthly rows: 241 from 2006-06-30 to 2026-06-30.
📊 RESUMO DOS DADOS HISTÓRICOS:
Período: 20.1 anos (241 meses)
Escolha a análise (SINGLE/MULTI) [SINGLE]:
Monte sua carteira. As porcentagens devem somar exatamente 100%.
Digite a porcentagem de IBOV na carteira [50%]: 25
Digite a porcentagem de VT na carteira [0%]: 25
Digite a porcentagem de SP500_BRL na carteira [0%]: 0
Digite a porcentagem de IMAB5 na carteira [0%]: 25
Digite a porcentagem de IMAB5PLUS na carteira [0%]: 0
Digite a porcentagem de IFIX na carteira [0%]: 0
Digite a porcentagem de POUPANCA na carteira [0%]: 0
Digite a porcentagem de CDI na carteira [50%]: 25
Usando alocação: IBOV 25.0% / VT 25.0% / IMAB5 25.0% / CDI 25.0%
Escolha o modo de cálculo (TSR/PWR) [TSR]:
Digite o número de anos em FIRE (ex.: 40) [40]:
Digite o valor inicial do patrimônio (ex.: 1000000) [1000000.0]:
Digite a taxa de sucesso alvo (0-100, ex.: 95) [95%]:
Digite o tamanho do bloco (meses) para o bootstrap (ex.: 12) [12]: 48
Aguarde... rodando resultados...
Executando 10,000 simulações (PARALLEL_SIM=False, workers=14)
Progresso da simulacao: [########################################] 100.0% (10000/10000)
TSR máxima segura (95% de sucesso): 4.8899%
Taxa de sucesso empírica no corte: 95.00%
Dados históricos insuficientes para cálculo de TSR histórica (janelas históricas sintéticas foram usadas).
Percentis finais (R$ - Valores reais):
P5 : R$ 0
P25 : R$ 1,097,147
P50 : R$ 2,060,653
P75 : R$ 3,243,483
P95 : R$ 5,617,255
ISENÇÃO DE RESPONSABILIDADE:
Esta ferramenta é apenas para fins educacionais e informativos.
NÃO constitui recomendação de investimento, consultoria financeira
ou promessa de rentabilidade. Rentabilidade passada não garante
resultados futuros. Consulte um profissional certificado antes de tomar decisões financeiras. O usuário assume
todos os riscos. Impostos e taxas não computadas e elas impactam o retorno total. Apenas analise probabilística.
Acho que é a primeira vez que vejo alguem no Brasil falar sobre Shannon’s demon. Parabéns por trazer estas coisas avançadas que vc só le em blog gringo!! Muito interessante essa análise sua.
haha pois é cara. Eu tbm acho que nunca lí sobre isso em português. Tomara que eu tenha sido o primeiro a trazer isso pra vcs! É muito interessante (aqui eles dizem que SD pode criar retorno do nada – maluco isso). dá pra brincar com o widget acima pra ver como rebalancear realmente funciona.
Abcs AA40
Muito obrigado pelo detalhes e conteúdo.
Gostaria de perguntar sobre o ponto de rebalancemento anual, por exemplo assumindo a estratégia de 50% CDI + 25% IBOV + 25% VT, o significaria isso? Mudar essa porcentagens ou algo do tipo? Consegue linkar algum conteudo para entender melhor isso?
Richard, rebalancear significa que a sua meta continua sendo 50% CDI + 25% IBOV + 25% VT, mas o mercado fará essas proporções saírem do lugar ao longo do ano devido às oscilações de preço.
Rebalancear é realizar ajustes para fazer com que o seu patrimônio volte exatamente para a distribuição original de 50% / 25% / 25% uma vez por ano. Alguns preferem rebalancear por bandas, ou seja, quando as porcentagens sairam por exemplo 5% das metas.
https://borainvestir.b3.com.br/objetivos-financeiros/investir-melhor/o-que-e-rebalanceamento-da-carteira-e-como-fazer/
Fantástico esse estudo!
Comecei a acompanhar esse blog recentemente e me impressiona cada vez mais a qualidade das informações.
Parabéns e obrigado.
Muito obrigado! Fico feliz que esteja curtindo o conteúdo. A ideia é justamente tentar ir além do superficial e trazer análises que ajudem de verdade nas decisões de longo prazo.
Muito bacana esse post. Muito técnico e esclarecedor. Lembre o Andre, do viagem lenta, que insistia muito no rebalanceamento da carteira.
Valeu! Sim, o André batia bastante nessa tecla, e com razão. O rebalanceamento parece detalhe operacional, mas no longo prazo pode fazer diferença justamente por forçar a carteira a vender um pouco do que subiu e comprar o que ficou para trás. Vender na alta e comprar na baixa, coisa dificil de fazer racionalmente.
E para quem quer algo nos moldes de “VT and chill”, ou seja, só fazendo novos aportes, sem rebalanceamento (nos três cenários do estudo)? Até certo ponto do patrimônio esse rebalanceamento pode ser feito simplesmente mudança a alocação dos novos aportes, mas digamos que a pessoa em estudo irá continuar aplicando indefinidamente nas proporções definidas pelo estudo, o resultado varia muito?
Sim, muda, mas depende muito da fase. Enquanto os aportes são grandes em relação ao patrimônio, dá para “rebalancear” quase só direcionando dinheiro novo e dividendos para o ativo que ficou para trás. Conforme a carteira cresce, isso perde força e, se os aportes continuarem sempre nas proporções fixas sem rebalancear de fato, a alocação vai derivando. “VT and chill” continua sendo um ótimo baseline pela simplicidade na fase de acumulação, mas aí você abre mão de parte do efeito da diversificação/rebalanceamento e a ajuda disso contra o SORR. Para saber se a diferença é pequena ou grande nos três cenários do estudo, teria que rodar exatamente essa versão. Vou testar quando tiver um tempinho
Meu comentário anterior não subiu, acredito.
Queria entender também se há muita alteração nos resultados pros cenários descritos para quem não gosta da ideia do rebalanceamento, praticamente um “VT and chill”.
Não sei pq todos os comentários estão indo pra Spam. Tenho que liberar manualmente e as vezes esqueço ou não estou no computador.
Show de bola esse estudo, me lembrei do GOAT11, que vai fazer o balanceamento automaticamente…
Sim, a ideia é justamente essa: automatizar o rebalanceamento e tirar a emoção da decisão. Só vale ficar de olho nas taxas e na composição da carteira, porque o “demônio” ajuda, mas não faz milagre sozinho.
Não tinha me ligado no GOAT11. Parece interessante. Um composite ETF que está bem na moda nos EUA. Vou estudar ele para um post.
Show!
Parabéns por mais esse estudo, super técnico! O que pega nesse rebalanceamento é o IR, caso seja através de vendas. Fico em dúvida se o IR pode acabar anulando o ganho de vender na alta e comprar na baixa. Busco fazer o rebalanceamento através dos aportes, mas como falou, começa a fazer pouco efeito para quem está mais próximo do Fire. Acabo ficando desajustado da carteira que busco.
Abs
Rodrigo, excelente ponto. Esse é mesmo um dos limites do estudo: o rebalanceamento foi considerado sem IR e outros custos.
Mas vale uma nuance importante: o imposto não é 15% sobre o valor vendido, e sim 15% sobre o ganho realizado. Exemplo simples: se R$100 viraram R$150, uma venda de toda a posição gera R$50 de lucro e R$7,50 de IR. Nesse caso, o custo fiscal equivale a 5% do valor vendido, não 15%.
Enquanto os aportes ainda são relevantes em relação ao patrimônio, dá para direcioná-los para os ativos que ficaram abaixo da meta e rebalancear sem vender. O problema aparece justamente mais perto do FIRE: o patrimônio cresce muito em relação aos novos aportes e esse mecanismo vai perdendo força.
E dependendo do ganho acumulado na posição e da frequência das vendas, o IR pode consumir parte relevante do benefício do rebalanceamento. Provavelmente o melhor equilíbrio não seja rebalancear mecanicamente todo ano, mas usar primeiro os aportes e só vender quando o desvio da carteira ficar grande o suficiente para justificar o custo fiscal.
Vale um estudo mas adicionei um adendo ai. Abcs aa40
Muito legal esse estudo, mais uma vez parabéns! Como sugestão e pelo cenário do IMAB no Brasil, talvez uma carteira com 25% do IMAB11, 25% CDI, 25% VT (ouVWRA11) e 25% DIVO11 seria uma excelente opção.
Gostei da sugestão. Essa carteira ficaria bem interessante: 50% renda fixa (IMAB11/CDI) + 50% ações, dividindo Brasil e exterior. O problema para incluir no mesmo estudo é sempre o histórico ou a falta dele: o DIVO11 só existe desde jan/2012 e o IDIV desde 2011, então temos apenas ~14–15 anos de dados, muito pouco para avaliar PWR/SWR em horizontes de 30, 40 ou 60 anos.
Posso incluir como cenário exploratório, mas não daria o mesmo peso estatístico das carteiras com séries históricas mais longas