A TSR NO BRASIL DESDE 1968: O QUE QUASE 60 ANOS DE HISTÓRIA MOSTRAM
Este artigo é a versão resumida de um estudo completo do AA40 sobre TSR no Brasil desde 1968 publicado oficialmente. O paper contém metodologia, auditoria dos dados, testes de robustez, tabelas completas e simulações. - Baixe aqui e cite. AA40. (2026). Safe Withdrawal Rates in Brazil, 1968-2026 - Historical Evidence from the Ibovespa and Caderneta de Poupança (Version v1.0). https://doi.org/10.5281/zenodo.22821998
Fui desafiado a fazer um estudo da Taxa Segura de Retirada no Brasil desde o início do Ibovespa, lá em 1968. Confesso que aceitei também porque essa era uma curiosidade antiga minha e sempre quis escrever um paper publicável sobre o tema e incluir no Livro que estou escrevendo. Sempre falamos em TSR usando estudos americanos, séries do S&P 500, títulos do Tesouro americano e décadas e décadas de dados muito bem organizados. No Brasil a história é outra. Os dados existem, mas encontrar tudo, entender o que cada série realmente representa, juntar fontes diferentes, lidar com mudanças de metodologia, hiperinflação, várias moedas, conferir os números contra estudos já publicados e depois auditar tudo dá um trabalho absurdo.
O AA40 continua sendo um hobby para mim. Não existe uma equipe de pesquisadores por trás do blog, muito menos alguém sendo pago para passar dias reconstruindo séries financeiras de quase 60 anos. Mesmo assim resolvi encarar porque, se queremos discutir independência financeira no Brasil com alguma seriedade, essa é uma pergunta difícil de ignorar. Afinal, quanto um aposentado brasileiro poderia realmente ter retirado de uma carteira ao longo da nossa própria história, passando pelo milagre econômico, choques do petróleo, hiperinflação, Plano Collor, Plano Real, crises cambiais, bolha da internet, 2008, impeachment, pandemia e tudo mais que aconteceu no caminho? - Não pretendo ser o Bengen Brasileiro, mas, por que não!?
A inteligência artificial tornou esse tipo de trabalho muito mais viável para uma pessoa só. Ficou muito mais fácil localizar documentos antigos, cruzar fontes, escrever código em Python, testar hipóteses e rodar milhares de cenários. Mas isso não significa simplesmente perguntar alguma coisa para uma IA e copiar a resposta. Na verdade, a parte mais trabalhosa continuou sendo exatamente a mesma de antes. Descobrir de onde vieram os dados, entender o que significam, conferir se a transformação está correta e tentar encontrar maneiras independentes de provar que os números fazem sentido.
Foi isso que fiz aqui.
A série começa em janeiro de 1968, praticamente no nascimento do Ibovespa, e vai até 2026. Para o lado de renda variável usamos o próprio Ibovespa, que é um índice de retorno total e portanto já considera o reinvestimento dos proventos conforme sua metodologia. Para a parcela conservadora usamos a Caderneta de Poupança, afinal, naquela época era um dos poucos investimentos acessíveis aos mortais comuns. A escolha da Poupança pode parecer estranha olhando apenas para o Brasil atual, mas que permite voltar muitas décadas no tempo com uma série oficial e também encontra respaldo em trabalhos acadêmicos que estudaram retornos brasileiros de longo prazo.
O período mais antigo exigiu um cuidado adicional. Em parte da série histórica a remuneração da Poupança era registrada em períodos maiores do que um mês. Como todo o nosso estudo precisava funcionar em frequência mensal, esses retornos foram transformados em taxas mensais equivalentes por capitalização composta. Não dividimos simplesmente uma taxa trimestral por três. A taxa mensal foi calculada de forma que, ao recompor os três meses, o resultado fosse exatamente o retorno original publicado. As observações originais foram mantidas e toda essa reconstrução foi auditada.
Também não tentei converter Cruzeiros, Cruzados, Cruzados Novos ou Cruzeiros Reais para reais de hoje. Isso seria uma complicação desnecessária. Para uma análise de aposentadoria, o que interessa é poder de compra. Por isso transformamos os retornos nominais em retornos reais mês a mês, descontando a inflação pela relação exata entre retorno e inflação. Uma aplicação que rendia 30% em determinado mês não necessariamente estava deixando ninguém rico se os preços também estavam subindo perto disso.
Depois de todo esse trabalho sobra uma série surpreendentemente simples. Mês após mês temos o retorno real do Ibovespa e o retorno real da Poupança. A partir daí podemos finalmente fazer a pergunta que motivou tudo isso.
Se alguém tivesse se aposentado em qualquer momento da história brasileira desde 1968, quanto poderia retirar da carteira sem ficar sem dinheiro?
E mais importante ainda, qual combinação entre Ibovespa e Poupança teria sobrevivido às piores sequências que o Brasil já produziu?
Como a simulação foi feita
Com a série mensal pronta (semanas de trabalho para ter os dados do gráfico abaixo auditados e corroborado com vários artigos, inclusive este), o teste ficou simples.
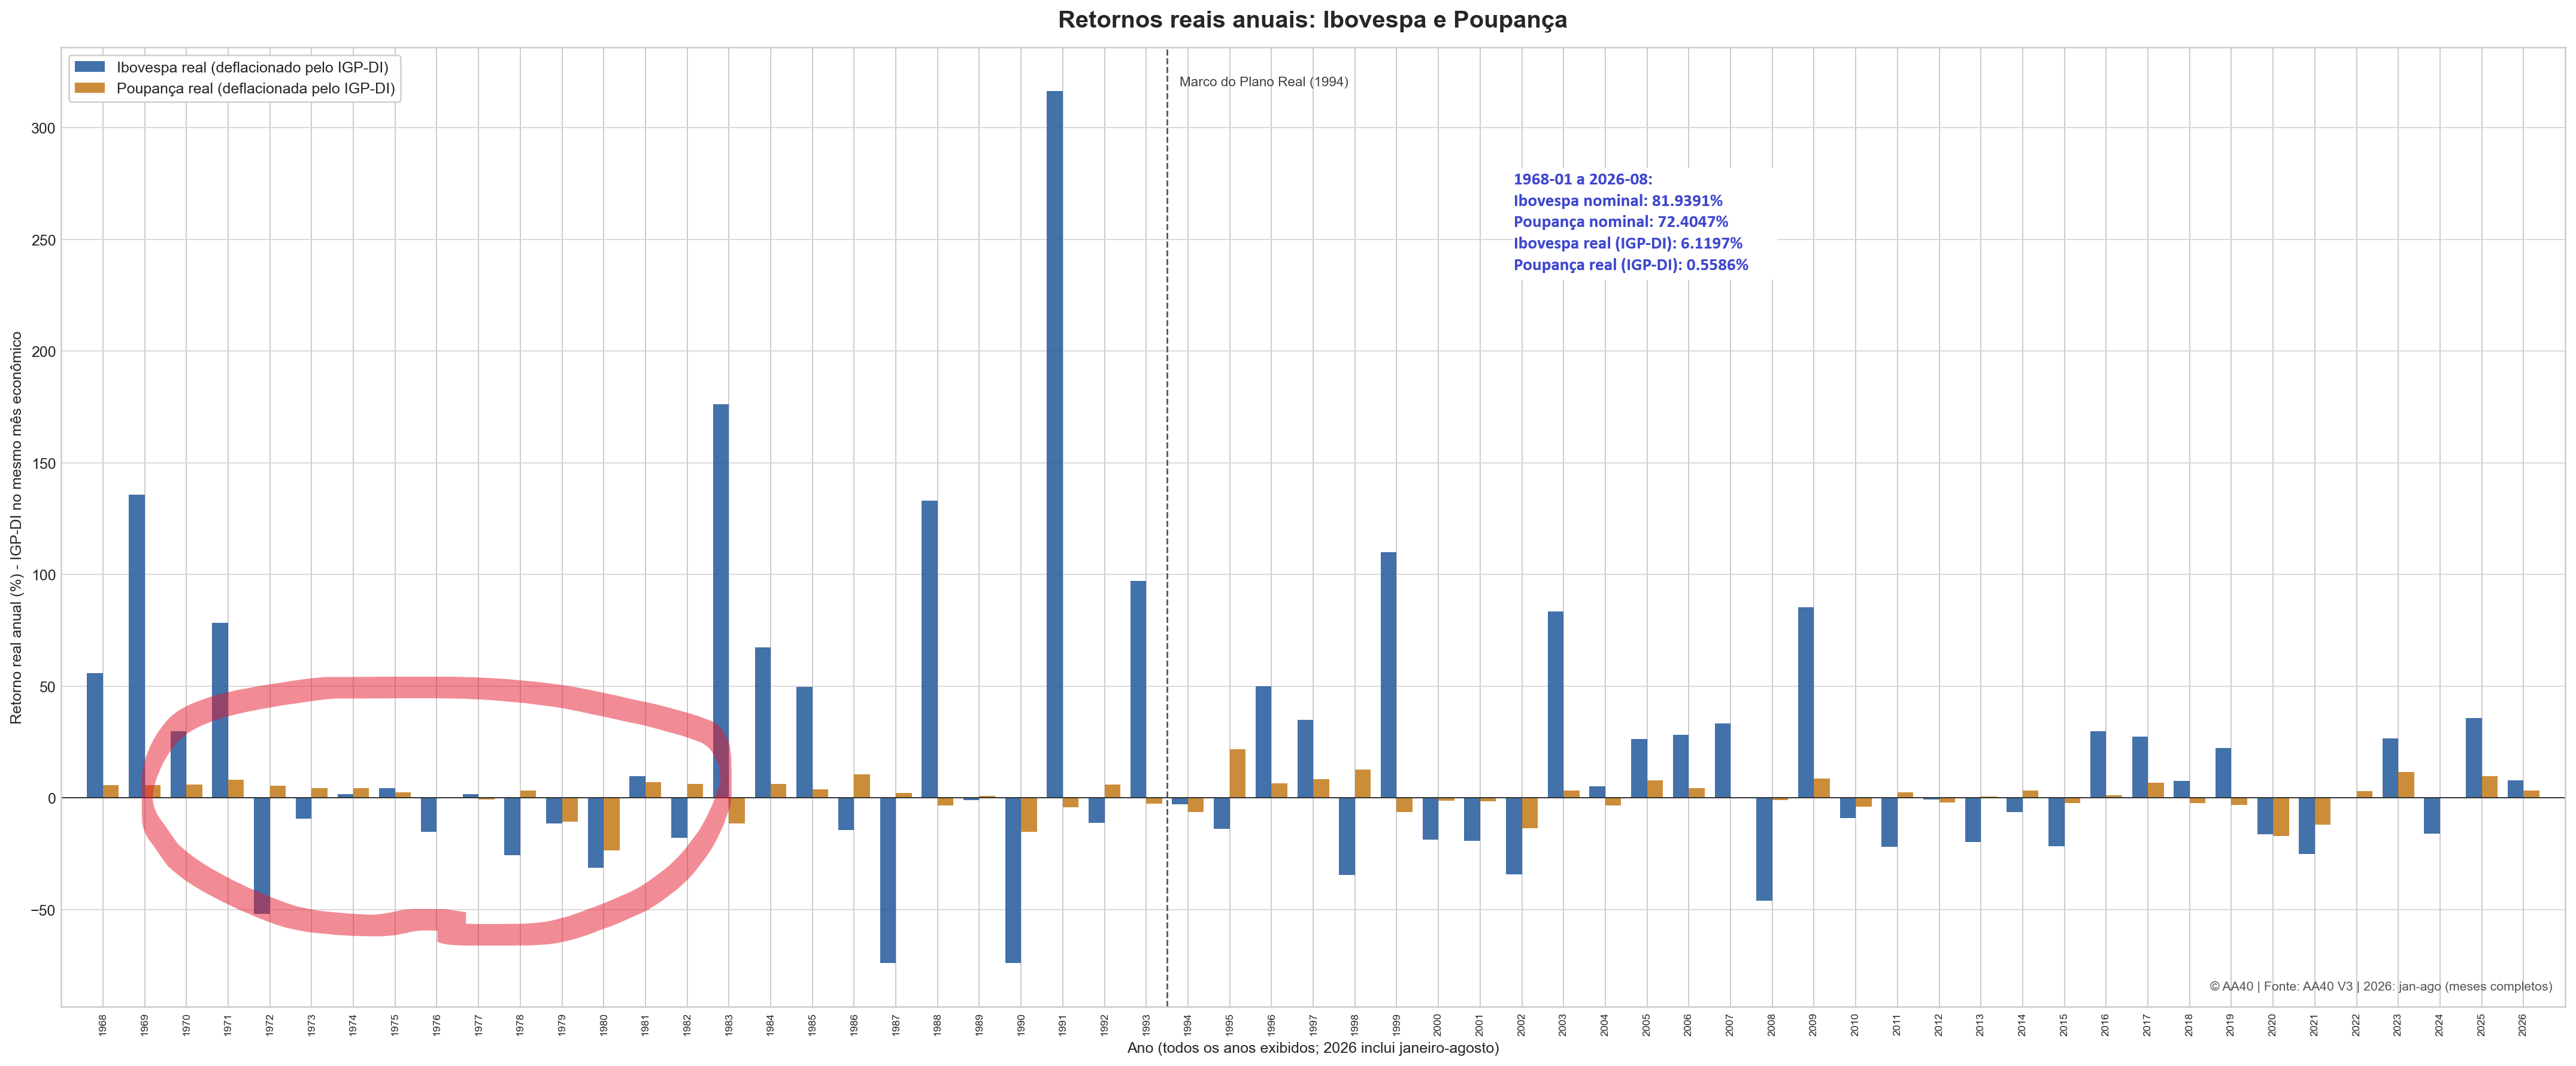
Pegamos todas as datas possíveis de aposentadoria e simulamos carteiras com diferentes proporções entre Ibovespa e Poupança, variando de 100% Ibovespa até 100% Poupança em passos de 10 pontos percentuais.
Os saques são mensais, sempre em valor real constante, e acontecem no início de cada mês. A carteira é rebalanceada uma vez por ano. Nesta primeira análise não incluímos impostos nem taxas de administração. A ideia aqui é medir o que os próprios mercados brasileiros permitiram historicamente antes de colocar outras camadas em cima.
Para cada aposentadoria calculamos duas coisas. A primeira é a TSR, a maior retirada inicial que permitiu chegar ao fim do período sem o patrimônio acabar. A segunda é a PWR, que exige algo a mais. Além de sobreviver, o investidor precisa terminar o período com pelo menos o mesmo patrimônio real que tinha quando se aposentou.
Isso faz bastante diferença.
E finalmente, os resultados
Começando pela TSR histórica, usando o IGP DI como nosso deflator principal desde 1968, o melhor resultado não veio nem de uma carteira totalmente em ações nem de uma totalmente conservadora.
Para visualizar melhor, o gráfico abaixo mostra a TSR histórica de cada combinação entre Ibovespa e Poupança nos horizontes de 30, 40 e 50 anos.
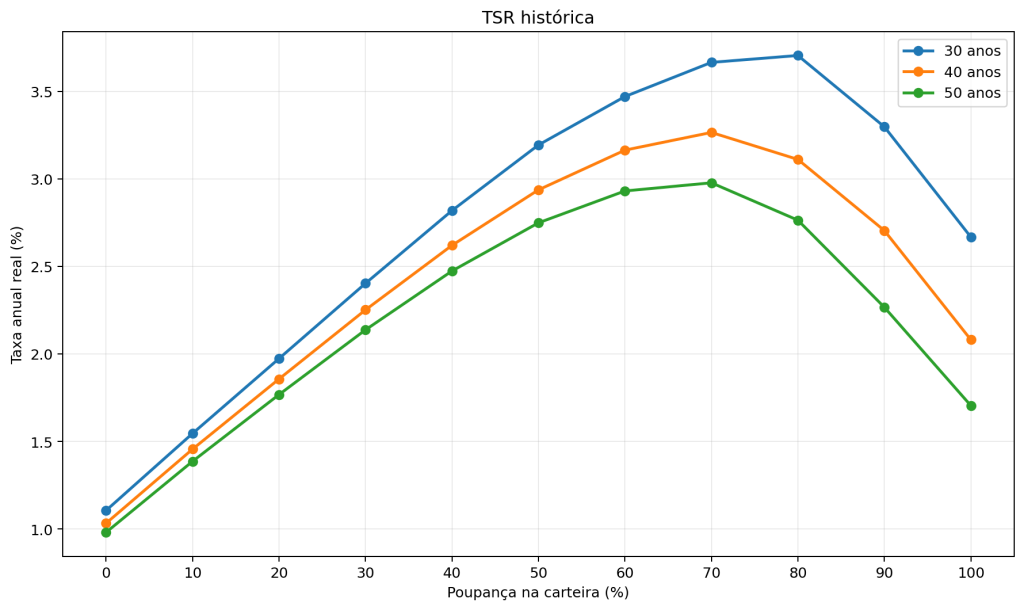
Quanto maior o horizonte, menor ficou a retirada sustentável no pior caso histórico.
Em 30 anos, a melhor combinação entre as que testamos foi 20% Ibovespa e 80% Poupança. A TSR foi de 3,71% ao ano.
Em 40 anos, o melhor resultado apareceu com 30% Ibovespa e 70% Poupança. A TSR caiu para 3,27% ao ano.
Em 50 anos, novamente 30% Ibovespa e 70% Poupança ficou na frente, com uma TSR de 2,98% ao ano.
Na nossa série principal, usando IGP-DI e saques mensais, o famoso 4% não apareceu como taxa realmente segura em nenhum desses horizontes quando exigimos que a carteira sobrevivesse a todas as sequências históricas desde 1968.
E algumas carteiras aparentemente mais agressivas sofreram muito.
Uma carteira de 100% Ibovespa suportou apenas 1,11% por 30 anos, 1,03% por 40 anos e 0,98% por 50 anos no pior caso histórico.
Isso parece absurdo à primeira vista, mas não é um erro. O problema foi a sequência. As piores aposentadorias começaram principalmente em 1971. Quem entrou naquele período encontrou uma combinação muito ruim entre queda do mercado, inflação e retiradas ocorrendo justamente quando o patrimônio estava sendo destruído.
Não basta olhar para o retorno médio do Ibovespa. Para quem está aposentado, a ordem em que os retornos aparecem importa demais.
A Poupança ajudou mais do que eu esperava
Também achei curioso o comportamento das carteiras mais conservadoras.
A carteira 100% Poupança teve TSR de 2,67% em 30 anos, 2,08% em 40 anos e 1,70% em 50 anos.
Ou seja, colocar mais ativos de risco não melhorava automaticamente a segurança. Mas ficar só na Poupança também não era a melhor solução.
O ponto interessante apareceu no meio. Algo próximo de 20% a 30% de Ibovespa e 70% a 80% de Poupança foi a região que melhor resistiu às piores sequências históricas.
Isso não significa que estou sugerindo montar hoje uma carteira com 70% em Poupança. A Poupança está aqui porque precisamos de um ativo conservador com história longa o suficiente para voltar aos anos 1960. Ela funciona como uma espécie de janela para o que um pequeno investidor brasileiro realmente poderia ter usado naquela época.
Sobre preservar o patrimônio
Quando exigimos que o aposentado termine o período com o mesmo patrimônio real inicial, a conta fica ainda mais apertada.
A diferença fica mais clara no gráfico abaixo. Quando exigimos não apenas sobreviver, mas também preservar o patrimônio real inicial, as taxas caem ainda mais.
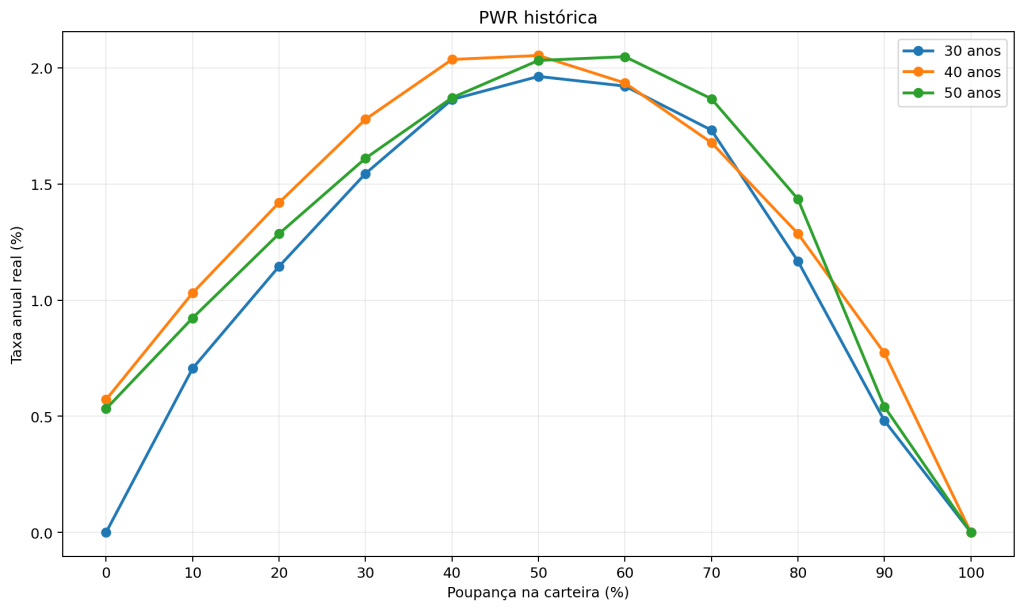
Preservar o poder de compra do patrimônio ao fim do período é uma exigência bem mais dura do que apenas não quebrar.
Nos horizontes de 40 e 50 anos, as melhores PWR ficaram perto de 2% ao ano.
Isso mostra a diferença entre duas perguntas que muitas vezes são tratadas como se fossem iguais.
Uma coisa é não quebrar.
Outra é financiar décadas de aposentadoria e ainda chegar ao fim com o mesmo poder de compra do patrimônio inicial.
São problemas bem diferentes.
E o Monte Carlo
Depois da história real, rodei também 50 mil caminhos de Monte Carlo para cada horizonte. Em vez de sortear meses independentes, usamos blocos conjuntos de 48 meses, mantendo Ibovespa e Poupança juntos. Isso ajuda a preservar parte das sequências econômicas que realmente aconteceram.
O gráfico abaixo resume os resultados do Monte Carlo no critério de 95% de sucesso e ajuda a comparar a visão histórica com a visão probabilística.
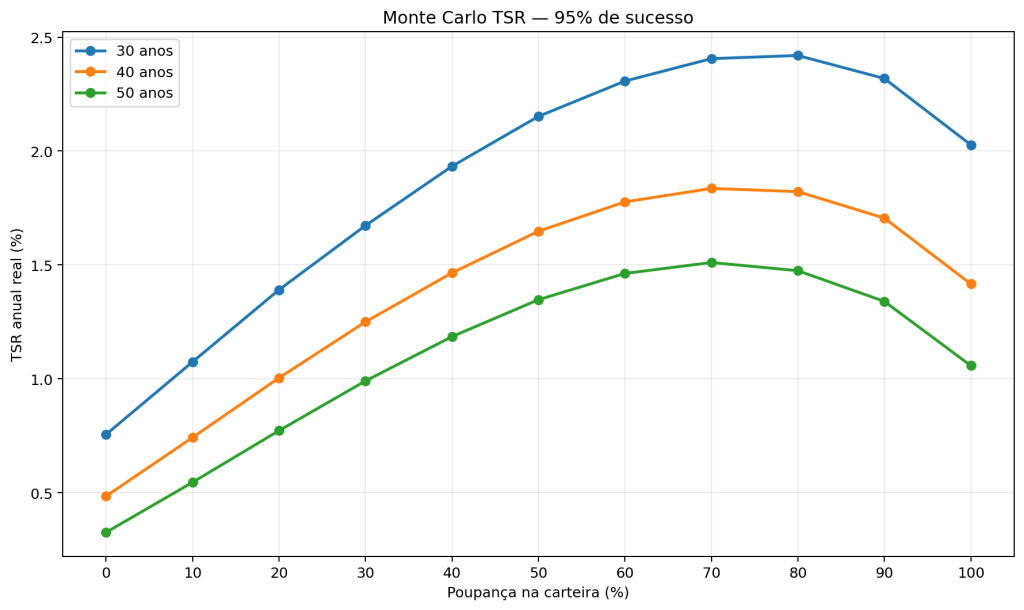
Mesmo permitindo milhares de caminhos simulados, a região mais resistente continuou concentrada em carteiras com maioria em Poupança.
No critério de 95% de sucesso, os números ficaram ainda menores.
Para 30 anos, o melhor resultado da grade foi 2,42% ao ano, novamente com 20% Ibovespa e 80% Poupança.
Para 40 anos, 1,84%, com 30% Ibovespa e 70% Poupança.
Para 50 anos, 1,51%, também com 30% Ibovespa e 70% Poupança.
Não interpreto isso como uma nova regra dizendo que todo brasileiro deveria sacar 1,5%. Monte Carlo não é previsão. Ele está apenas mostrando o que acontece quando reorganizamos blocos da nossa própria história e criamos milhares de sequências possíveis a partir dela.
Mas também não dá para ignorar o recado.
Nossa história teve sequências muito mais hostis ao aposentado do que aquelas normalmente lembradas quando usamos apenas dados americanos.
E se usarmos IPCA?
Também rodei tudo novamente usando IPCA a partir de 1980. Não misturei IPCA com a série principal porque isso reduziria o período histórico e mudaria a amostra. Ele entrou apenas como teste de robustez.
Como muita gente vai querer fazer a própria leitura e talvez prefira uma carteira mais ou menos agressiva, abaixo deixo a grade completa. Assim não precisamos transformar o maior número da tabela em recomendação de carteira.
IPCA, resultados históricos
| Poupança | IBOV | TSR 30a | PWR 30a | TSR 40a | PWR 40a |
|---|---|---|---|---|---|
| 0% | 100% | 1,56% | 0,45% | 1,45% | 0,96% |
| 10% | 90% | 2,44% | 1,35% | 2,26% | 1,76% |
| 20% | 80% | 3,17% | 2,01% | 2,92% | 2,31% |
| 30% | 70% | 3,67% | 2,44% | 3,35% | 2,67% |
| 40% | 60% | 4,08% | 2,75% | 3,69% | 2,93% |
| 50% | 50% | 4,38% | 2,95% | 3,92% | 3,06% |
| 60% | 40% | 4,56% | 3,00% | 4,04% | 3,05% |
| 70% | 30% | 4,62% | 2,90% | 4,02% | 2,89% |
| 80% | 20% | 4,55% | 2,64% | 3,88% | 2,58% |
| 90% | 10% | 4,35% | 2,21% | 3,63% | 2,11% |
| 100% | 0% | 3,87% | 1,50% | 3,25% | 1,48% |
IPCA, Monte Carlo com 95% de sucesso
| Poupança | IBOV | MC TSR 30anos | MC TSR 40anos | MC TSR 50anos |
|---|---|---|---|---|
| 0% | 100% | 1,23% | 0,93% | 0,80% |
| 10% | 90% | 1,78% | 1,42% | 1,27% |
| 20% | 80% | 2,27% | 1,88% | 1,70% |
| 30% | 70% | 2,68% | 2,27% | 2,08% |
| 40% | 60% | 3,01% | 2,59% | 2,39% |
| 50% | 50% | 3,27% | 2,81% | 2,60% |
| 60% | 40% | 3,44% | 2,95% | 2,71% |
| 70% | 30% | 3,51% | 2,99% | 2,72% |
| 80% | 20% | 3,46% | 2,89% | 2,59% |
| 90% | 10% | 3,23% | 2,64% | 2,28% |
| 100% | 0% | 2,71% | 2,10% | 1,72% |
O interessante é que não existe um ponto mágico. Há uma faixa relativamente larga em que os resultados ficam próximos. No histórico de 40 anos, por exemplo, 40% de Ibovespa e 60% de Poupança chegou a 4,04%, enquanto 30% de Ibovespa e 70% de Poupança ficou praticamente no mesmo lugar, em 4,02%. No Monte Carlo de 40 anos, o pico ficou em 30% de Ibovespa e 70% de Poupança, com 2,99%.
Essa diferença não deve ser lida como uma disputa para descobrir qual índice está certo. Os dois medem coisas diferentes, e a amostra também muda. O IGP-DI permite voltar até 1968 e mantém nossa série principal alinhada com trabalhos brasileiros de longo prazo que também usaram esse índice. O IPCA é muito mais próximo da inflação percebida pelo consumidor moderno- mais FIRE, digamos assim.
Por isso prefiro mostrar os dois. Você escolhe.
E se repetirmos o experimento original de Bengen no Brasil?
Como estamos falando o tempo inteiro da famosa regra dos 4%, eu queria responder também a pergunta mais direta possível: o que aconteceria se pegássemos a metodologia de William Bengen, de 1994, e aplicássemos à história brasileira?
Para isso fizemos uma análise separada do restante do estudo.
A base continua sendo a mesma série mensal auditada desde 1968, mas, para reproduzir o experimento de Bengen, esses dados foram compostos em retornos anuais do Ibovespa e da Poupança e inflação anual pelo IGP-DI. A partir daí a simulação funciona em frequência anual. A aposentadoria começa em 1º de janeiro, a alocação-alvo é restaurada anualmente, a carteira acumula o retorno daquele ano e o saque corrigido pela inflação é deduzido no final do ano. O horizonte é de 30 anos.
Também usamos a mesma grade básica testada por Bengen, com 0%, 25%, 50%, 75% e 100% em ações. Isso gera 29 aposentadorias completas de 30 anos, começando entre 1968 e 1996. E aqui precisamos separar duas comparações.
A primeira é a mais importante para quem conhece a famosa regra dos 4%. A carteira 50% ações e 50% títulos é o benchmark clássico associado ao resultado de Bengen. No nosso equivalente brasileiro, substituímos esses ativos por 50% Ibovespa e 50% Poupança.
O resultado brasileiro foi uma TSR máxima de apenas 3,434% ao ano, com 1972 novamente aparecendo como o pior início de aposentadoria. Uma retirada literal de 4% funcionou em 28 dos 29 períodos, mas falhou justamente nessa aposentadoria iniciada em 1972.
| Ibovespa | Poupança | TSR máxima em 30 anos | Pior início | 4% sobreviveu |
|---|---|---|---|---|
| 0% | 100% | 2,67% | 1979 | 7 de 29 |
| 25% | 75% | 3,98% | 1972 | 28 de 29 |
| 50% | 50% | 3,43% | 1972 | 28 de 29 |
| 75% | 25% | 2,50% | 1972 | 27 de 29 |
| 100% | 0% | 1,47% | 1972 | 20 de 29 |
Só que Bengen não testou apenas 50/50. Ele também comparou outras proporções entre ações e renda fixa. Quando fazemos o mesmo com o Brasil, aparece uma surpresa. A melhor combinação da grade não foi 50/50. Foi 25% Ibovespa e 75% Poupança, com uma TSR máxima de 3,976%.
Arredondando, 3,98%. Ou seja, praticamente os famosos 4%.
Mas não exatamente.
Uma retirada inicial de 4,00% ainda falhou em uma das 29 aposentadorias históricas. Mais uma vez, 1972 foi o problema. Então o resultado brasileiro não permite dizer que 4% sobreviveu a toda a história testada, embora tenha chegado absurdamente perto.
Essa diferença entre 50/50 e 25/75 é talvez mais interessante do que o próprio número.
No benchmark mais diretamente comparável à origem da regra dos 4%, o Brasil entregou 3,43%. Quando permitimos que a alocação varie dentro da mesma grade usada por Bengen, encontramos uma carteira muito mais conservadora que chega a 3,98%.
Isso combina com praticamente todo o restante deste estudo. Na história brasileira, assumir mais risco em Bolsa não aumentou automaticamente a segurança de quem estava retirando dinheiro da carteira. A Poupança teve um papel muito maior do que alguém olhando apenas para o mercado atual talvez imaginasse.
Existe ainda uma segunda sutileza.
Se usamos outra convenção comum para interpretar a metodologia de Bengen, em que o primeiro saque não recebe a inflação do primeiro ano e o reajuste inflacionário começa somente no segundo, os resultados sobem. Nesse teste de sensibilidade, a carteira 50/50 chega a 3,974% e a carteira 25/75 chega a 4,601%. Mas esses não são os números que usamos como resultado principal da replicação. No paper eles aparecem explicitamente apenas como sensibilidade de timing.
Portanto, se alguém me perguntar qual foi a “regra dos 4% de Bengen no Brasil”, eu separaria assim.
No equivalente 50/50, que é a comparação mais direta com o benchmark que ficou famoso nos Estados Unidos, encontramos 3,43%.
Na melhor alocação dentro da grade original de Bengen, encontramos 3,98%, com 25% Ibovespa e 75% Poupança.
Quase 4%.
E talvez esse “quase” seja justamente a parte mais interessante.
Porque mostra novamente que a TSR não é uma constante da natureza. Ela depende dos ativos usados, da inflação, do período histórico, da sequência dos retornos, da alocação e até da convenção exata usada para fazer os saques.
Conclusão
O resultado que mais me interessa não é um número isolado. É perceber que a taxa segura brasileira depende muito do período analisado, do índice de inflação e, principalmente, da sequência que o aposentado encontra logo depois de parar de trabalhar.
A década de 1970 destruiu muito patrimônio, tanto no Brasil quanto nos EUA. Para quem não viveu isso, foi quase uma tempestade perfeita para quem começava a viver de patrimônio. No mundo, o fim de Bretton Woods, a disparada da inflação e os choques do petróleo de 1973 e 1979 trouxeram recessão, juros mais altos e muita volatilidade nos mercados. No Brasil, o chamado milagre econômico ainda sustentou o crescimento por alguns anos, mas à custa de forte expansão do crédito, endividamento externo e crescente dependência de petróleo importado. Quando o preço do petróleo explodiu e as condições financeiras internacionais pioraram, o crescimento perdeu força e a inflação acelerou.
Para um aposentado, essa combinação é especialmente ruim. Quedas ou retornos fracos dos ativos aparecem ao mesmo tempo em que o custo de vida sobe rapidamente e os saques precisam continuar. Se isso acontece justamente nos primeiros anos da aposentadoria, o estrago pode acompanhar a carteira durante décadas. Foi esse tipo de sequência que empurrou vários dos nossos resultados para baixo.
| Cenário | Alocação | TSR histórica 40 anos | Bootstrap 95% — 40 anos |
|---|---|---|---|
| IGP-DI, 1968–2026 | 30% IBOV / 70% Poupança | 3,27% | 1,84% |
| IPCA, 1980–2026 | 40% IBOV / 60% Poupança | 4,04% | 2,95% |
| IPCA, mesma carteira 30/70 | 30% IBOV / 70% Poupança | 4,02% | 2,99% |
E aí entra uma última peça importante. Quando repetimos separadamente a metodologia anual de Bengen, o resultado brasileiro ficou quase em cima dos famosos 4%, mas com algumas diferenças importantes. Na carteira 50% Ibovespa e 50% Poupança, que é a comparação mais direta com o benchmark clássico associado à regra dos 4%, a taxa máxima ficou em 3,43%. Quando abrimos a mesma grade de alocações usada por Bengen, a melhor combinação brasileira foi muito mais conservadora, com 25% Ibovespa e 75% Poupança, chegando a 3,98%.
Ou seja, não acho mais correto resumir este estudo dizendo simplesmente que “os 4% funcionam” ou que “os 4% não funcionam” no Brasil.
No nosso modelo principal, usando IGP-DI desde 1968 e saques mensais desde o início da aposentadoria, os 4% não sobreviveram ao pior caso histórico. Com IPCA e uma amostra mais curta, algumas combinações passaram de 4%. Na reprodução anual de Bengen, a melhor carteira da grade chegou a 3,98%, enquanto o benchmark 50/50 ficou em 3,43%. E quando reorganizamos nossa própria história em milhares de novas sequências pelo bootstrap, os números caem ainda mais.
Para mim, essa é a grande descoberta do estudo. Não existe uma única “TSR do Brasil”. Existe uma taxa que depende dos ativos escolhidos, da inflação usada, da janela histórica, do horizonte da aposentadoria, da sequência dos retornos e até da forma como fazemos os saques. Temos acompanhado a TSR no Brasil só do plano real e ela é mais animadora, mas quando incluímos o início do mercado financeiro no Brasil, as coisas não são tão bonitas e isso também mostra a importância que o plano real teve para o país.
Talvez por isso copiar mecanicamente os 4% dos Estados Unidos nunca tenha sido uma boa ideia. Mas também seria errado olhar para este estudo e concluir que existe agora uma nova regra brasileira de 3%, 3,5% ou qualquer outro número mágico.
O que temos agora é algo melhor: quase 60 anos de história brasileira reconstruída, auditada e testada de várias formas.
E você, esperava que a reprodução de Bengen chegasse tão perto dos 4% no Brasil? Eu confesso que não. Comente abaixo.
Este artigo é a versão resumida de um estudo completo do AA40 sobre TSR no Brasil desde 1968 publicado oficialmente. O paper contém metodologia, auditoria dos dados, testes de robustez, tabelas completas e simulações. - Baixe aqui e cite.
AA40. (2026). Safe Withdrawal Rates in Brazil, 1968-2026 - Historical Evidence from the Ibovespa and Caderneta de Poupança (Version v1.0). Zenodo. https://doi.org/10.5281/zenodo.22821998
Essa TSR que voce estuda, é considerando saques apartir de qual idade até qual? e é esperando que o dinheiro acabe ou permaneça atualizado pela inflação? grato!
Hudson, ótima pergunta. A idade em si não entra no cálculo. O que importa é o horizonte da aposentadoria. No estudo testamos períodos de 30, 40 e 50 anos em aposentadoria. Então, por exemplo, alguém que se aposenta aos 40 e usa o horizonte de 50 anos estaria sendo testado até os 90; alguém que se aposenta aos 50 com horizonte de 40 anos também iria até os 90.
A TSR que mostramos é a maior retirada inicial (% do total por ano) que permite que o patrimônio não acabe antes do fim desse período. Ela não exige que o capital inicial seja preservado. Em alguns cenários, o aposentado pode terminar com pouco patrimônio e ainda assim a TSR é considerada bem-sucedida.
Por isso calculei também a PWR, que é bem mais exigente: além de não quebrar, a pessoa precisa terminar o período com pelo menos o mesmo patrimônio em termos reais, ou seja, corrigido pela inflação.
Resumindo: TSR = não ficar sem dinheiro durante o horizonte; PWR = não ficar sem dinheiro e ainda preservar o patrimônio real inicial. Para FIRE cedo, eu olharia principalmente 40 e 50 anos, não só os 30 anos clássicos do estudo de Bengen.
Abcs
AA40
Profissional o paper hein! Bom ver essas contribuições.