M2 mede melhor a inflação do que o IPCA? Fui conferir a conta do Kwid
Estes dias apareceu para mim um vídeo no Instagram fazendo uma comparação que, confesso, achei boa o suficiente para merecer uma investigação. O exemplo era o Renault Kwid. Em 2020, o carro de entrada custava pouco menos de R$ 35 mil e hoje um Kwid novo está acima de R$ 80 mil. Quem pega aqueles R$ 35 mil e simplesmente corrige pelo IPCA chega a um valor muito abaixo do preço atual. Quando a mesma conta é feita usando o crescimento do M2, o resultado fica surpreendentemente próximo. Foi este vídeo que me colocou atrás dos números.
Não achei a ideia absurda. Quem acompanha preços de carro, imóvel, escola, plano de saúde ou mesmo supermercado provavelmente já teve a sensação de olhar para a inflação oficial e pensar que alguma coisa não fecha. O IPCA diz uma coisa, enquanto alguns preços que realmente importam para você parecem ter ido para outro planeta. Daí até imaginar que a expansão da quantidade de dinheiro (as vezes chamado de impressão de dinheiro) talvez explique melhor essa perda de poder de compra não é um salto tão grande. Em vez de discutir teoria monetária nos comentários, achei mais interessante baixar as séries, montar algumas comparações e ver até onde a ideia sobrevivia (com ajuda de IA, fazer estas simulaçòes ficou incrivelmente mais fácil)
O resultado acabou sendo menos óbvio do que eu imaginava no começo. Antes disso vamos explicar o que é M2 por que muita gente nunca escutou o termo, por incrível que pareça.
O que é M2?
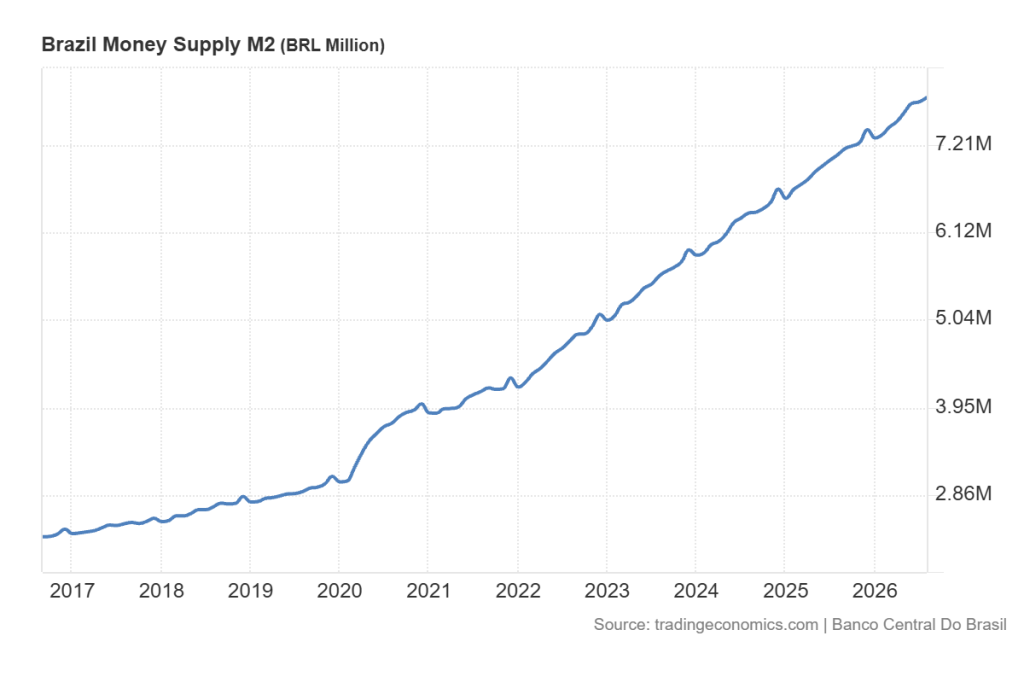
M2 (oferta monetária M2) é uma medida da quantidade de dinheiro disponível em uma economia. Ela inclui o M1 — dinheiro em espécie e depósitos à vista — mais ativos relativamente líquidos, como contas de poupança e certos depósitos a prazo. Em termos simples, quando o M2 aumenta, há mais dinheiro e liquidez circulando na economia; quando diminui, a liquidez tende a ficar mais apertada.
Afinal, o que estamos comparando?
O IPCA e o M2 não nasceram para medir a mesma coisa. O IPCA acompanha os preços de uma cesta de bens e serviços representativa do consumo das famílias. É uma média e, como toda média, não descreve perfeitamente a vida de ninguém. Uma família que gasta proporcionalmente mais com alimentação, aluguel ou saúde pode perfeitamente experimentar uma inflação bem diferente da publicada pelo IBGE.
O M2 mede outra coisa. Aliás, muitos nem sabem o que é M2, M3, M4.... Ele faz parte dos chamados agregados monetários e engloba dinheiro bastante líquido que existe no sistema financeiro. Não é simplesmente papel-moeda impresso pelo governo, como muitas explicações na internet fazem parecer. Há depósitos, poupança e outros instrumentos ali dentro. Existem ainda o M3 e o M4, que ampliam essa definição incorporando outros ativos financeiros.
Isto já cria uma dificuldade interessante. Se a ideia fosse que o crescimento da quantidade de dinheiro revela uma inflação escondida, precisaríamos explicar por que usar exatamente o M2 e não o M3 ou o M4. Resolvi então não escolher um favorito. Colocamos os três na mesma disputa com o IPCA.
Usei o período comum das séries modernas do Banco Central, começando em dezembro de 2001 e indo até julho de 2026. Quando colocamos R$ 100 naquela data e simplesmente atualizamos o valor pela evolução de cada série, a diferença fica enorme.
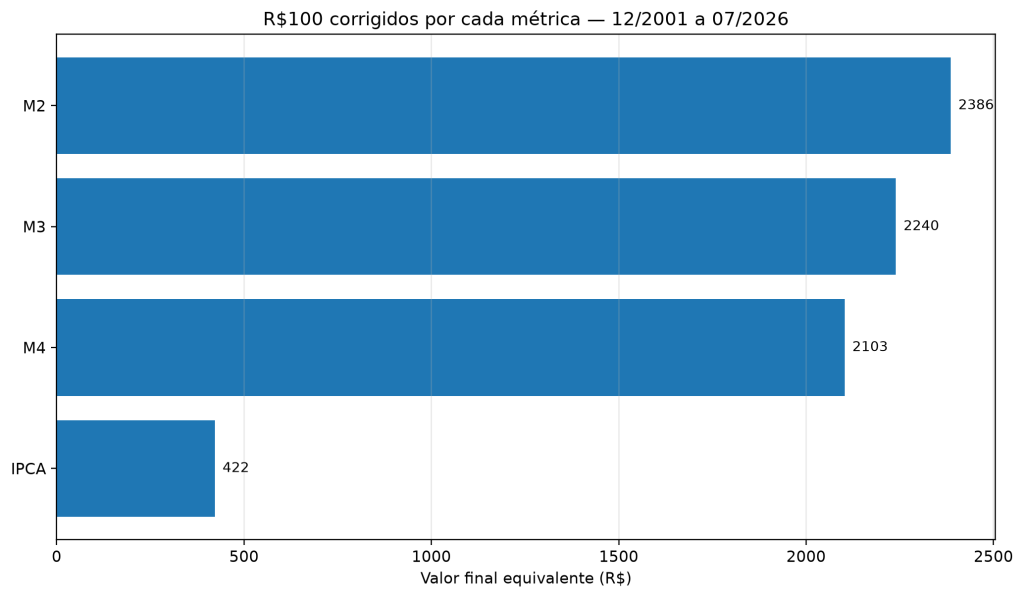
O IPCA acumulou pouco mais de 320% no período. O M2 passou de 2.200%.
Isso não resolve a discussão, mas já mostra que não estamos falando de duas medidas parecidas com pequenas diferenças metodológicas. Se adotássemos o M2 como índice geral de preços, algo que custava R$ 100 no fim de 2001 deveria estar custando perto de R$ 2.400 hoje. Pelo IPCA, pouco mais de R$ 420.
A partir daqui a pergunta ficou mais concreta. Qual desses números se aproxima melhor dos preços que realmente conseguimos observar?
Fui atrás de alguns preços reais
Montamos uma pequena base independente com produtos e serviços para os quais era possível encontrar preços antigos e atuais de forma razoavelmente defensável. Não tentei montar um novo IPCA caseiro, porque seria pretensão demais para meia dúzia de séries. A ideia foi apenas sair do Kwid e descobrir se aquele resultado aparecia em outros lugares.
Na cesta principal ficaram produtos que mudaram pouco em essência. Entraram Big Mac, tarifa de ônibus em São Paulo, carta dos Correios, cesta básica de São Paulo, gasolina comum e botijão de gás. Em uma segunda rodada incluímos também imóveis, aluguel e o próprio Kwid, sabendo que nesses casos a comparação é menos limpa. Um imóvel anunciado em 2011 não é literalmente o mesmo imóvel anunciado hoje e o Kwid atual também não é exatamente o carro bastante pelado vendido por R$ 34.990 em 2020.
Para cada preço antigo fizemos uma conta simples. Atualizamos aquele valor pelo IPCA, pelo M2, pelo M3 e pelo M4 e depois medimos a distância até o preço realmente observado.
Foi aí que a hipótese começou a sofrer.
| Índice usado para corrigir os preços | Erro mediano |
|---|---|
| IPCA | 14,0% |
| Sem correção | 41,1% |
| M3 | 45,2% |
| M4 | 49,7% |
| M2 | 69,1% |
Eu esperava que o IPCA fosse ganhar em alguns itens de consumo e perder feio em outros. O que não esperava era uma diferença tão grande no conjunto. O erro mediano do M2 ficou perto de cinco vezes o do IPCA.
Como a cesta é pequena, também fizemos 5 mil reamostragens dos itens para verificar se o resultado dependia demais da combinação específica que escolhemos. Dentro desta amostra, o IPCA terminou com o menor erro mediano em todas as reamostragens. Isto não significa que exista 100% de certeza de que o IPCA seja superior em qualquer universo possível. Significa apenas que, com os preços que conseguimos reunir, o resultado mostrou bastante estabilidade.
O gráfico item a item é ainda mais interessante porque deixa claro que o IPCA está longe de acertar tudo.
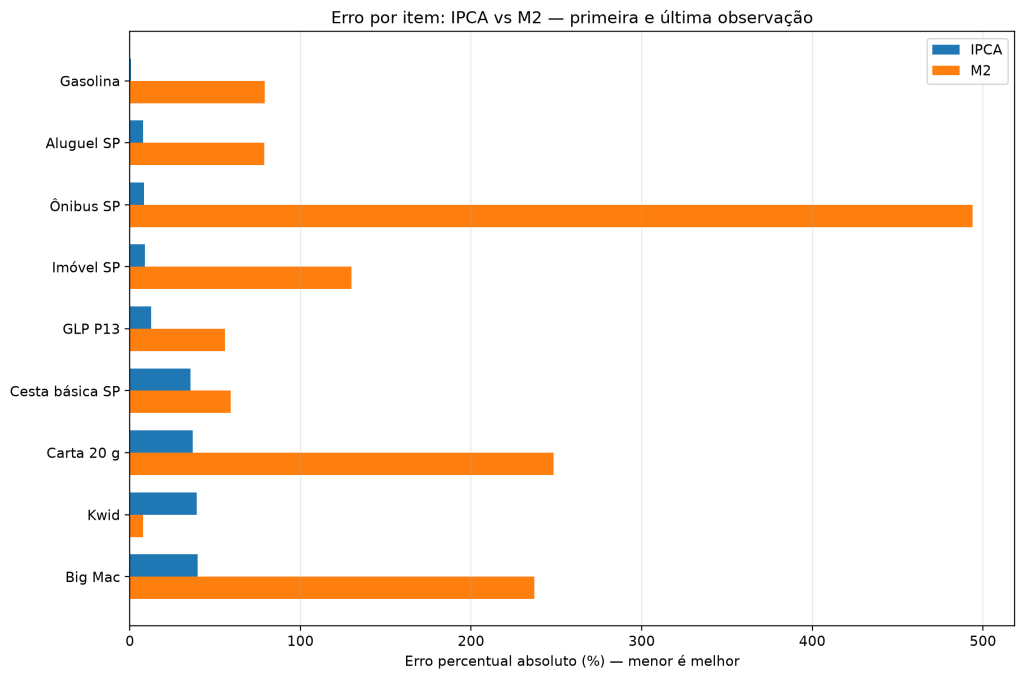
A gasolina foi talvez o exemplo mais simples. O preço médio nacional que usamos para janeiro de 2020 era R$ 4,594 por litro. Em julho de 2026 estava em R$ 6,55. Corrigindo aquele preço pelo IPCA, chegaríamos a aproximadamente R$ 6,60. Pelo M2, R$ 11,72. Nesse caso o IPCA ficou praticamente em cima do preço observado enquanto o M2 exagerou bastante.
No botijão de gás aconteceu algo parecido. Nos imóveis de São Paulo, onde eu imaginava que a expansão monetária talvez tivesse vantagem, também não aconteceu. Um preço médio anunciado de R$ 5.778 por metro quadrado em 2011 chegou a R$ 12.019 em 2026. Atualizado pelo IPCA, o valor ficaria por volta de R$ 13.083. Pelo M2 iria para R$ 27.645.
Não interpreto isto como demonstração de que imóveis seguem o IPCA. Seria exagero. O FipeZAP muda de composição, São Paulo tem bairros com trajetórias completamente diferentes e estamos olhando para preços anunciados. Serve apenas para mostrar que a ideia de que o M2 necessariamente acompanha melhor ativos escassos também não apareceu neste exemplo.
A cesta básica foi para o outro lado e ajuda a colocar o IPCA no devido lugar. Em setembro de 2010 ela custava R$ 241,08 em São Paulo. Em julho de 2026 estava em R$ 915,01. Corrigindo pelo IPCA, chegaríamos a apenas R$ 590,52. Para quem gasta uma parcela grande do orçamento com esses alimentos, a experiência de inflação foi claramente pior do que a média indicada pelo índice. Só que o M2 também não resolveu o problema, pois levaria a cesta para cerca de R$ 1.457. Um ficou bem abaixo, o outro passou bastante acima.
Isto me parece mais interessante do que simplesmente discutir se o IPCA está certo ou errado. Ele mede uma cesta média, portanto é inevitável que erre bastante alguns componentes individuais. O que estávamos tentando descobrir era se o M2 corrigia esse problema de maneira consistente. Até aqui, não corrigiu.
Voltando ao Kwid
Depois de olhar o restante da base, voltei ao carro que iniciou esta história.
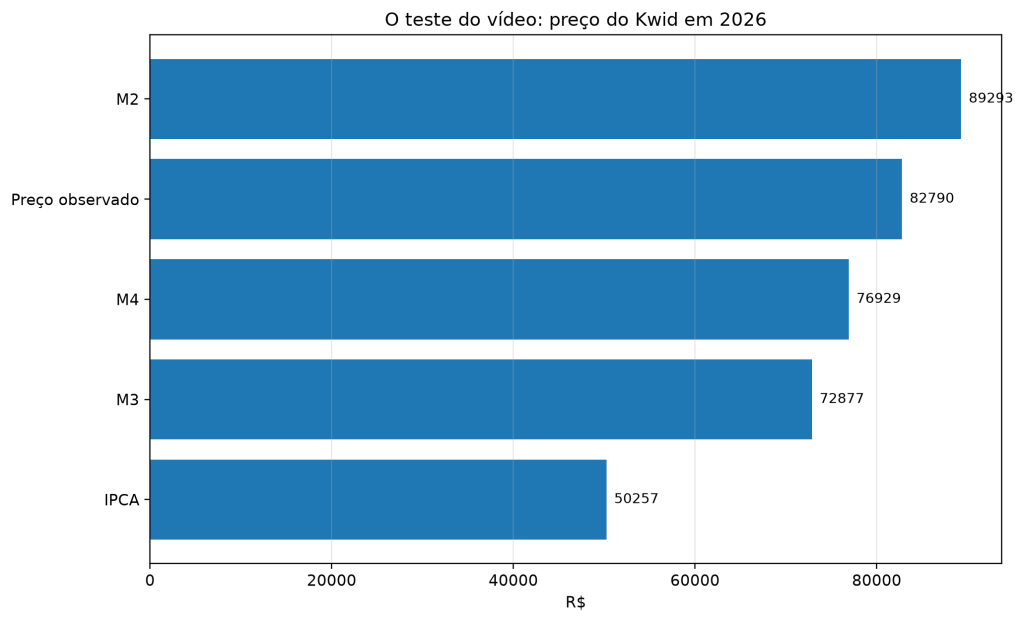
O Kwid custava R$ 34.990 em janeiro de 2020 e usamos R$ 82.790 como preço atual da versão de entrada na comparação. Atualizando o preço antigo pelo IPCA, chegamos a R$ 50.257. Realmente fica muito longe.
Com M2, chegamos a R$ 89.293.
Aqui o vídeo acertou em cheio no ponto que queria mostrar. A diferença entre o valor projetado pelo M2 e o preço atual é pequena. O que eu não esperava antes de fazer a conta era que o M4 ficasse ainda mais perto, em aproximadamente R$ 76.929. O M3 chegaria a R$ 72.877.
| Resultado para o Kwid | Valor |
|---|---|
| Preço observado | R$ 82.790 |
| IPCA | R$ 50.257 |
| M3 | R$ 72.877 |
| M4 | R$ 76.929 |
| M2 | R$ 89.293 |
O erro do M2 ficou em cerca de 7,9%. O do M4, perto de 7,1%.
Foi neste ponto que o exemplo perdeu parte da força para mim. Não porque esteja errado. Ele está correto e é uma ótima provocação. O problema é que, quando ampliamos a comparação, aquela proximidade praticamente desaparece. E até no próprio Kwid não há nada particularmente exclusivo no M2, já que outro agregado monetário acabou ficando ainda mais próximo.
Além disso, há uma dificuldade inevitável na comparação do automóvel. O Kwid atual não é exatamente o mesmo produto vendido em 2020. Mudaram equipamentos, normas de segurança, custos industriais, câmbio, disponibilidade de componentes e até a estratégia da Renault para as versões mais baratas. Parte da alta é inflação, parte é mudança do próprio produto e parte vem de condições específicas do mercado automobilístico.
Ainda assim, achei importante manter o exemplo justamente porque foi ele que despertou a dúvida. Só não acho que um único produto possa carregar sozinho uma conclusão tão grande.
Incluindo os casos menos perfeitos
Fizemos então uma segunda rodada, desta vez acrescentando imóveis, aluguel e Kwid à cesta principal. Se M2 estivesse capturando alguma coisa que aparece principalmente em bens duráveis ou ativos, talvez seu desempenho melhorasse.
Não melhorou.
| Índice | Erro mediano com os itens adicionais |
|---|---|
| IPCA | 12,4% |
| Sem correção | 44,0% |
| M3 | 46,1% |
| M4 | 54,2% |
| M2 | 78,7% |
Nas reamostragens desta cesta ampliada, o IPCA apresentou o menor erro em aproximadamente 97,8% dos casos. M3 apareceu em cerca de 2%. M4 teve uma participação residual e M2 não venceu nenhuma das reamostragens.
São apenas nove itens independentes e não quero vender isto como se tivéssemos reconstruído toda a economia brasileira. A amostra existe porque conseguimos encontrar séries históricas com qualidade razoável, não porque sorteamos aleatoriamente tudo que uma família brasileira compra. Mesmo com esta ressalva, acho difícil olhar para os números e continuar sustentando que o crescimento do M2 seja uma correção de preços geralmente mais realista do que o IPCA.
Talvez a utilidade do M2 esteja em outro lugar
Até aqui estávamos usando M2 como se fosse um índice de correção. Resolvi testar outra coisa. Talvez ele não sirva para dizer quanto alguma coisa deveria custar hoje, mas carregue informação sobre a inflação que aparecerá mais adiante.
Usamos quase 25 anos de dados mensais e fizemos previsões fora da amostra. Em cada ponto do histórico, o programa só podia usar informação que existia até aquela data. Depois comparava a previsão com o que de fato aconteceu nos 6, 12, 24 e 36 meses seguintes.
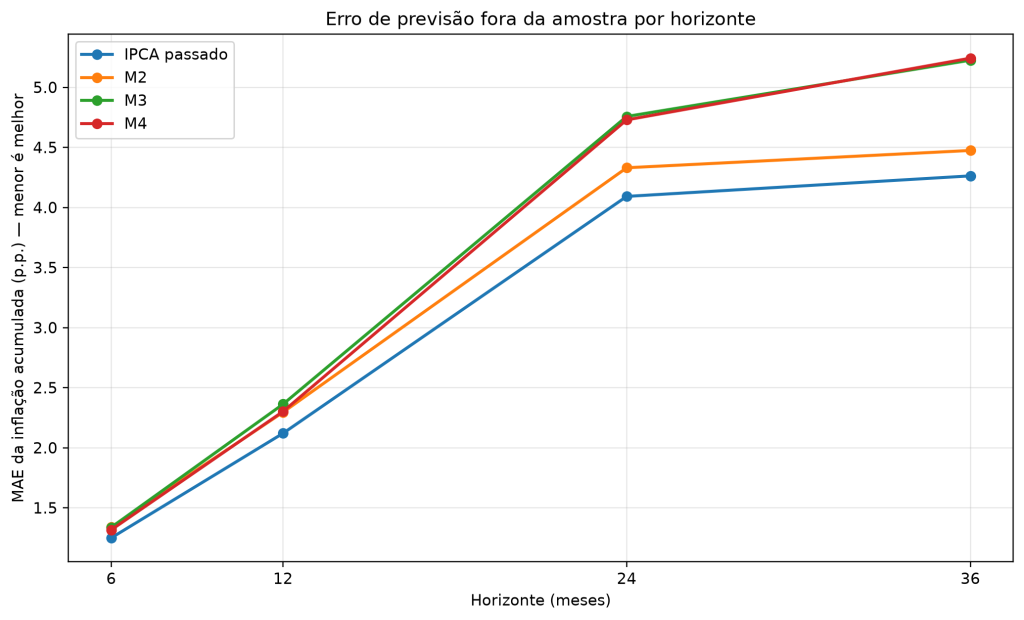
Os resultados simples foram estes.
| Horizonte | Modelo baseado no IPCA | Modelo baseado no M2 |
|---|---|---|
| 6 meses | 1,25 p.p. | 1,34 p.p. |
| 12 meses | 2,12 p.p. | 2,30 p.p. |
| 24 meses | 4,09 p.p. | 4,33 p.p. |
| 36 meses | 4,26 p.p. | 4,47 p.p. |
M2 não ganhou em nenhum dos quatro horizontes quando usado sozinho. As diferenças, porém, não são gigantescas e os testes de robustez mostram bastante incerteza em alguns períodos. Portanto também não sairia daqui dizendo que quantidade de moeda não tem nenhuma informação sobre inflação futura.
Na verdade apareceu um resultado que merece voltar em outro estudo. Quando combinamos inflação passada com M2 defasado em 12 meses, o erro pontual no horizonte de 36 meses melhorou. O ganho não foi robusto o suficiente para eu tratar isso como descoberta, mas é uma pista coerente com a ideia de que grandes movimentos monetários podem levar bastante tempo para se espalhar pela economia.
Talvez seja aí que M2 seja mais útil. Não como substituto mecânico do IPCA, mas como uma variável adicional para entender o ambiente monetário e possíveis pressões futuras.
Depois de fazer as contas, o que eu acho?
Eu comecei este estudo disposto a considerar seriamente a possibilidade de o M2 explicar melhor a perda de poder de compra que sentimos no dia a dia, se se fosse o caso, será ótimo para nós FIREEs ter um índice mais real para nossas simulações. O caso do Kwid realmente dá essa impressão. Se tivesse parado naquele exemplo, provavelmente terminaria com uma conclusão bem diferente.
Quando ampliamos a amostra, porém, o padrão não apareceu. Na cesta principal o IPCA ficou com erro mediano de 14%, enquanto o M2 chegou a 69%. Gasolina e imóveis ficaram muito mais próximos do IPCA. A cesta básica subiu muito mais que o índice oficial, mas ainda assim o M2 exagerou a alta. Quando acrescentamos os casos menos homogêneos, incluindo o próprio Kwid, o resultado geral continuou favorecendo o IPCA.
Isto não transforma o IPCA numa representação perfeita da inflação que cada um de nós enfrenta - aliás, quiser calcular a sua inflação pessoal, temos esta ferramenta para isso e poucos conhecem (compartilhe). Ele nunca teve essa função. Uma pessoa tentando comprar apartamento em determinado bairro, pagando escola particular e gastando muito com saúde pode ter uma realidade bem diferente daquela cesta média. Outra pessoa que já tem casa quitada e consome pouco dos itens que mais subiram pode sentir menos inflação.
A diferença é que, para corrigir preços de forma geral, o IPCA se saiu consideravelmente melhor na pequena amostra que conseguimos montar. O M2 continua sendo uma informação econômica interessante, mas medir liquidez e medir preços são coisas diferentes, mesmo que uma influencie a outra ao longo do tempo.
No fim, o vídeo valeu a investigação. O caso do Kwid é real e chama atenção justamente porque a conta com M2 funciona tão bem naquele intervalo para aquele produto. O que não consegui encontrar nos dados foi evidência de que essa relação se repita com regularidade suficiente para transformar M2 numa alternativa geral ao IPCA.
Talvez a próxima pergunta seja mais interessante do que a original. Em vez de procurar uma inflação verdadeira única, valeria investigar quais preços respondem mais à expansão monetária, com qual atraso e em quais regimes econômicos essa relação fica mais forte. O teste de 36 meses deixou uma pequena pista nessa direção.
Mas isso fica para outro post.
Abcs,
AA40
As séries de IPCA e agregados monetários utilizadas no estudo vêm do IBGE e do Banco Central. A cesta de preços observados foi montada com dados históricos da ANP, DIEESE/Conab, SPTrans, Correios, FipeZAP, série Big Mac do The Economist e preços publicados do Renault Kwid. É um exercício exploratório de curiosidade e não pretende substituir uma cesta oficial de inflação.
CONFIRA O NOSSO MAIS NOVO SISTEMA PARA VOCÊ: Quanto gasta uma família como a sua? Compare com a média
E sobre outros indices de preco como INPC, IGP-M, IPC-Fipe, etc? Como se sairiam?
Fala Fabio, sem simular, minha impressão é que nenhum deles seria um vencedor geral. O mais provável é cada índice funcionar melhor em certas categorias. INPC e IPCA para consumo das famílias, IPC-Fipe para São Paulo e IGP-M em situações mais ligadas a preços de produção, contratos e commodities. Seria uma boa continuação do estudo justamente porque agora poderíamos colocar todos contra os mesmos preços reais e ver quem se aproxima mais, sem mudar a metodologia.
Vamos ver se há mais interesse nos comentários, pq dá trabalho pra fazer kkkkk
abcs
AA40
Não conhecia o M2 e seus derivados. Estudo interessante, mas por vezes me parece que a pretensão desse tipo de vídeo é mais descredibilizar um indice importante do que achar uma realidade fática. Como você mesmo disse, o IPCA não vai encontrar respaldo em cada situação individual, mas no geral aponta pra uma inflação média para aquela cesta de produtos. Ironicamente aqui em casa a evolução dos preços é meio parecida com o IPCA, mas mesmo assim é dificil medir pq tem coisas que deixamos de consumir, outras que incluimos.
Abraços e adorando os posts mais frequentes.
Valeu Anon. Bom saber que trouxemos algo novo (M2).
Pois é, medir a inflação da própria casa é mesmo complicado porque a cesta muda com o tempo. Se quiser brincar com isso, temos uma ferramenta que estima um IPCA mais pessoal com base nos seus gastos:
https://aposenteaos40.org/estime-o-seu-indice-ipca-pessoal
Abraços e obrigado por acompanhar!
AA40
O cdi médio (≈IPCA + 3%) seria mais aproximado da “inflação” real de uma família classe média ou alta do que o IPCA oficial? Se puder faz a comparação de preços incluindo plano de saúde (o maior vilão) no pacote e compara com o cdi médio. Seria uma comparação muito interessante para nosso FIRE. Principalmente para quem quer se aposentar por longos periodos.
Opa Sousa, beleza. Bom, puxando os dados com ajuda de IA dá para colocar alguns números nisso, sim. Pegando 2012 a 2025, o CDI bruto acumulou cerca de 259% (IPCA+3.6% +-), o IPCA 118% e, compondo os reajustes anuais máximos autorizados pela ANS para os planos individuais e familiares, chegamos a aproximadamente 218%. Em termos anualizados, foram cerca de 9,6% ao ano para o CDI, 5,7% para o IPCA e 8,6% para os reajustes da ANS. Um gasto de R$100 no início do período teria ido para aproximadamente R$218 pelo IPCA, R$318 pelos reajustes da ANS e R$359 pelo CDI bruto.
Então sua intuição não ficou nada longe da realidade nesse período. Para quem pretende ficar décadas em FIRE e usar plano de saúde privado, projetar esse gasto apenas pelo IPCA pode realmente acabar sendo otimista. Só não transformaria o CDI em uma espécie de inflação da classe média ou alta, porque ele continua sendo uma taxa de juros e não um índice de despesas. Além disso, essa conta da ANS é para planos individuais/familiares e não inclui eventual reajuste por mudança de faixa etária. Mas quem pretende depender de plano privado por décadas no FIRE é melhor ficar atento a isso com certeza.
Valeu!
AA40
Ângulo analítico bastante interessante, obrigado pela contribuição!
Especificamente no setor automotivo brasileiro (todo setor terá suas peculiaridades, evidentemente), a dinâmica inflacionária recente compreende elementos importantes: o efeito da crise dos semicondutores na pandemia, que redesenhou cadeias de suprimento e re-precificou diversos componentes, reordenando custos, preços e margens na indústria em nível global; o efeito cambial mais agudo do que em outros setores; as práticas de modelagem de mercado, com portifólios das montadoras redesenhados para interferir nos comportamentos de consumo; pressão da demanda; intensificação das compras a crédito, aumentando o foco do consumidor sobre a parcela, com maior aceite a tomar preços finais maiores; aumento das vendas diretas e PCD, com subsídios tributários, gerando efeito reverso de acréscimo no valor nominal (preço cheio) dos carros anunciados.
Infelizmente a discussão sobre inflação (IPCA) é fraquíssima no Brasil. A pauta foi sequestrada por gente má intencionada e/ou com pouca capacidade cognitiva, que embaralha falácias e teorias conspiratórias, além de erros matemáticos, econômicos e estatísticos de natureza basilar. A era da formação de opinião via vídeos em redes sociais explica isso.
Por isso, é muito legal ver uma análise adequada sobre o que é o M2, e propositiva, ao apontar como ele pode/deve ser interpretado.
Fato é que o IPCA é referência global em medida inflacionária, reconhecido pelo FMI, pelas instituições multilaterais, alvo de estudo de casos, referência em transparência e agilidade na coleta/processamento de dados, e considerado sem ressalvas e “descontos” de governança pelo mercado financeiro global.
Mas não é, nem nunca será, a medida de inflação individual. O cidadão comum não entender isso é compreensível, mas gente do mercado, investidores e afins… acho chocante.
Por definição, assim como funciona para qualquer indexador generalista de inflação ao redor do mundo, o papel do IPCA não é medir a inflação individual ou balizar reflexões sobre preços isolados do produto A ou B, apesar de muita gente já se perder já nesse lugar.
Em conversas, quando alguém estufa o peita para falar “o IPCA não é referência, é isso, é aquilo”, ou “a inflação é o M2” (uma tentativa falaciosa de qualificar a discussão), uma pergunta simples desmonta a tese: qual a sua inflação pessoal? Ninguém sabe, ninguém calcula, só “sente” que os preços subiram porque o coach do youtube bradou que sim. São carregados na euforia do ódio de alguns e reproduzem um discurso vazio, confundindo aumento de padrão de vida (e gastos), descontrole de gastos e baixa educação financeira com inflação – é mais fácil botar a culpa no outro, afinal.
Eu controlo a oscilação anual do meu custo de vida há 4 anos de forma milimétrica – antes eu fazia no faro. Meus custos ao longo dos anos, num olhar macro, com alguns ruídos (linha de despesas do fluxo de caixa, sem limpezas contábeis):
2023: 304k
2024: 271k
2025: 230k
2026: 230k (realizado jan-ago + projetado set-dez)
-24,34% no período. Em dez/23-jan/24 troquei de carro, fazendo um desembolso em 2 parcelas. Vendi o outro carro em fev/24.
Se eu removo a troca de carro: 225, 233, 230, 230.
Em outro olhar, mais sofisticado, nesses últimos 4 anos trabalho com duas métricas de teto de gastos mensal:
12.500,00 (teto de gastos)
15.900,00 (teto de gastos expandido: inclui diluição mensal de ~40k de orçamento dedicado a férias, que será suspenso ao entrar em FIRE – meu foco é renda mensal 12.5k)
Na prática, tenho operado entre 10.8-11.8k em termos nominais (tirando férias), o que faz com que, na prática, o IPCA não seja um “problema” para mim.
Multiplicar por 12 essas linhas não retorna o que chamo de despesas anuais, pois, como falei, há ajustes contábeis necessários – o principal é o cartão de crédito adicional da minha esposa, que pago e depois sou reembolso por ela (só nessa conta são cerca de 30k de ajuste).
Há 4 anos esses parâmetros ordenam meus gastos, ou seja, meu custo de vida é flat. Para mim (e para ninguém, individualmente), o IPVA não serve. O que não invalida a sua relevância e solidez como índice geral.
Por fim, além do instrumento de cálculo de inflação pessoal do aa40, que é ótimo, é sempre bacana dar uma olhada no IPCA da sua cidade, se disponível. É um auxílio mais qualificado que o macro.
Grande Fireador.
Faz sentido e tlvz o problema não seja o IPCA em si, mas a expectativa de que um único índice represente igualmente todo mundo.
Nos EUA eles já convivem com mais de uma leitura de inflação. Tem o CPI-U, que é o mais usado e cobre consumidores urbanos em geral e o CPI-W, voltado a trabalhadores assalariados e clericais; o Chained CPI, que tenta incorporar melhor substituições de consumo e até o CPI-E, experimental, focado no padrão de gastos de pessoas mais velhas. Nenhum deles é a inflação pessoal de alguém, claro, mas já reconhecem que populações diferentes consomem de formas diferentes.
Talvez o Brasil pudesse caminhar mais nessa direção. O IPCA continuaria sendo o índice geral, mas seria interessante ter índices oficiais complementares por perfil de família, idade, renda ou padrão de consumo, além das aberturas regionais que já existem e até temos aqui no menu ferramentas. Para quem está planejando FIRE, por exemplo, uma cesta mais carregada em saúde (se for o caso, não seria o meu), moradia e serviços pode ser muito mais útil do que olhar só o número cheio do IPCA.
E seu exemplo mostra bem que inflação pessoal não é simplesmente observar que alguns preços subiram. Se o padrão de consumo muda, se algumas despesas somem, se você troca itens ou reduz gastos, seu custo de vida pode ficar praticamente flat mesmo com IPCA positivo. Por isso gosto da ideia de medir os dois: o índice geral para referência e o próprio orçamento para saber o que realmente está acontecendo com a sua vida.
Abcs,
AA40
Outro ótimo artigo, AA40!
Achei bem interessantes esses CPIs segmentados dos EUA, não conhecia. Certamente seria um avanço tê-los no Brasil.
Eu realmente acho que o custo de saúde é a principal preocupação para quem quer declarar FIRE no Brasil. A inflação dos planos privados está altíssima, é uma grande preocupação mesmo. Talvez uma solução seja ficar migrando de plano em plano, mas carrega uma dose de precariedade essa prática.
Curiosidade, como estão os seus planos FIRE, AA40? Já está próximo? Pretende ficar nos EUA ou voltar ao Brasil?
Abs,
Valeu, Apoiador!
Eu diria que hoje estou uns 75% FIRE, rs. Algumas coisas inesperadas da vida acabaram atrasando um pouco aquele plano original do Aposentar aos 40, mas continuo no caminho.
Por enquanto, a ideia é ficar nos EUA pelo menos até as crianças irem para a faculdade. Depois disso, sinceramente, não sei ainda. Brasil continua sendo uma possibilidade e por isso que mantenho este blog, e a situação no Brasil sempre no radar.
E saúde no FIRE me preocupa bastante por aqui, mais do que me preocuparia no Brasil. Sei que muita gente aí nem considera o SUS no planejamento, mas eu já tive boas experiências quando precisei usar no Sul e, no mínimo, existe essa rede pública como última linha de defesa.
Aqui, para alguém na minha situação, ainda longe do Medicare (65 anos) e sem acesso a Medicaid (só pra extremamente carente), não existe equivalente. Saindo do emprego você perde também aquela cobertura subsidiada pela empresa e passa a encarar o mercado individual.
E aí os números ficam assustadores. Já vi plano para família na casa dos US$ 20 mil por ano só em mensalidades, com dedutivel perto de US$ 10 mil. Ou seja, você pode gastar dezenas de milhares de dólares por ano e ainda ter que tirar uma bela quantia do bolso antes de o seguro começar a dividir boa parte das despesas – aqui não é plano de saúde, é seguro saúde! a diferença é grande.
Vira mais uma variável que você precisa administrar no FIRE. E basta uma mudança de renda, regra ou plano para a conta mudar bastante.
No Brasil, plano de saúde também pode ficar caríssimo com a idade, sem dúvida. Mas aqui a sensação é de que ficar sem uma boa cobertura simplesmente não é uma opção (3 dias de UTI são $98k, experiencia própria). Uma internação ou procedimento mais sério pode destruir anos de planejamento.
Então saúde é uma das coisas que ainda me impedem de dizer que estou 100% tranquilo com FIRE por aqui.
Abs,
AA40
Melhor simular a FIRE usando M2 ou CDI e errar pra cima, do que usar IPCA e se ferrar na vida.
Belíssimo post.