Estudo de Caso: R$3,77 milhões aos 42 anos e aposentadoria em 2040. Precisa esperar tanto?
Prezados leitores, seguimos com nossos estudos de caso.O caso de hoje é interessante porque, à primeira vista, parece bastante simples:
Um funcionário público de 42 anos, salário líquido de aproximadamente R$22 mil, quase R$3,8 milhões investidos e planos de se aposentar em 2040.
Mas, quando começamos a colocar os números no papel, aparece uma pergunta um pouco diferente daquela que o leitor fez. Talvez o problema do Jorge não seja descobrir se conseguirá chegar ao FIRE em 2040.
Talvez seja descobrir quanto tempo ainda faz sentido continuar acumulando antes de considerar que já tem o suficiente.
Vamos ao caso.
Sou funcionário público, tenho 42 anos e tenho um salário líquido de aproximadamente R$22 mil.
Tenho como objetivo me aposentar em 2040. Para isso acumulei um patrimônio de aproximadamente R$3,7 milhões em investimentos, não tenho imóveis. Estou solteiro e não tenho filhos.
Pretendo, a partir do ano que vem, ter uma vida mais leve e gastar pelo menos R$12 mil. O restante continuará a ser investido, aproximadamente R$10 mil por mês.
Atualmente meus gastos são aproximadamente:
- Aluguel + condomínio: R$2.000
- Alimentação: R$2.000
- Saúde: R$800
- Outros gastos fixos: R$400
- Lazer, carro e diversos: R$2.000
Meu portfólio atual é composto por:
Tesouro Direto
- Prefixado: R$160 mil
- IPCA+: R$1,914 milhão
Investimentos bancários
- CDBs: R$1,278 milhão, aproximadamente 80% prefixados e 20% inflação
Fundos imobiliários
- HGLG, HGRU e BTLG: R$25 mil
Ações e ETFs
- ITSA, BBAS, CXSE, BBSE, TAEE, ISAE, ABCB, PETR, PSSA, SAPR e IVVB: R$395 mil
Atualmente concentro os novos aportes nas ações acima. O dinheiro que vence em CDBs e Tesouro está sendo direcionado principalmente para Tesouro IPCA+ 2040.
Aproximadamente R$800 mil do Tesouro vencem em 2040 e foram contratados com taxas superiores a 7%.
Gostaria de saber se estou no caminho para conseguir me aposentar em 2040. Minha intenção seria ter renda de R$20 mil mensais em valores de hoje, consumir R$12 mil e reinvestir os R$8 mil restantes.
Jorge, bem-vindo ao estudo de caso.
E já adianto que sua situação me parece bastante mais confortável do que a pergunta sugere.
Mas vamos por partes.
Primeiro: quanto você realmente possui?
Somando os valores informados:
- Tesouro prefixado: R$160.000
- Tesouro IPCA+: R$1.914.000
- CDBs: R$1.278.000
- FIIs: R$25.000
- Ações e ETFs: R$395.000
Total: R$3.772.000
Portanto vou utilizar R$3,772 milhões como patrimônio de referência neste estudo.
Existe, porém, uma ressalva importante.Você informou que parte dos valores de Tesouro e renda fixa corresponde ao valor originalmente investido, e não necessariamente ao valor atual marcado a mercado.
Portanto os R$3,772 milhões não são necessariamente uma fotografia perfeita do patrimônio econômico atual.
Podem inclusive ser conservadores.Mas como não temos os valores atuais exatos, não vou inventá-los.Trabalharemos com o que foi informado.
Sua taxa de poupança continua enorme mesmo gastando mais
Hoje seus gastos detalhados somam aproximadamente: R$7.200 por mês.
Com salário líquido de R$22 mil, isso significa uma sobra próxima de: R$14.800 mensais.
Uma taxa de poupança de aproximadamente:
67%.
Nada mal. Vamos lembrar do que o famoso gráfico do Mr Money Mustache fala sobre uma taxa de poupança dessas?

FIRE é possível com menos de 10 anos ! Você está pedindo se conseguirá ser FIRE daqui a 14 anos! Ai já está sua resposta, mas.....
Você já decidiu que quer começar a aproveitar um pouco mais a vida. Que bom!
A partir do ano que vem pretende gastar aproximadamente:R$12 mil por mês e continuar investindo R$10 mil por mês.
Nesse cenário sua taxa de poupança cai para aproximadamente:
45,5%.
Continua sendo altíssima comparado com a média nacional. E aqui já temos um primeiro pitaco.
Se você acumulou quase R$3,8 milhões aos 42 anos vivendo com R$7 mil por mês e agora quer conscientemente aumentar seu padrão de vida para R$12 mil, eu não vejo necessariamente isso como “inflação de estilo de vida”.
Pode ser simplesmente começar a colher uma parte daquilo que você passou anos construindo.
Dinheiro também serve para isso.
Mas afinal, sua meta é R$20 mil ou R$12 mil por mês?
Aqui está uma distinção bastante importante.
Você escreveu que gostaria de ter: R$20 mil mensais de renda dos quais:
- R$12 mil seriam consumidos
- R$8 mil seriam reinvestidos.
Financeiramente, essas duas coisas não são iguais.
Se sua carteira distribui R$20 mil, você gasta R$12 mil e devolve R$8 mil para os investimentos, sua retirada líquida do patrimônio continua sendo:
R$12 mil por mês.
Os R$8 mil que saíram e voltaram não representam consumo. Portanto, para analisar se sua aposentadoria é sustentável, eu não usaria R$20 mil como necessidade de retirada.
Usaria:
R$12 mil por mês em valores reais de hoje. Ou R$144 mil por ano.
Essa distinção é fundamental. Muita gente em FIRE se prende à ideia de “viver de dividendos” ou atingir determinada renda mensal da carteira.
Mas o número economicamente relevante é: quanto você efetivamente consome do patrimônio.
Quanto seriam R$12 mil sobre sua carteira atual?
R$144 mil anuais divididos por R$3,772 milhões:
3,82% ao ano.
Isso significa que, se você estivesse aposentado hoje e precisasse retirar R$12 mil mensais corrigidos pela inflação, sua taxa inicial seria aproximadamente:
3,82%.
Agora a conversa começa a ficar interessante. Porque você não está perguntando se pode se aposentar hoje.
Está perguntando se poderá fazer isso em 2040, depois de mais de uma década de trabalho e aportes.
Como está sua carteira hoje?
Uma característica salta imediatamente aos olhos: você tem muita renda fixa.
Tesouro + CDBs somam: R$3.352.000 ou aproximadamente 88% da carteira.
Ações, ETF e FIIs somam R$420 mil ou 11,13%.
Portanto, numa simplificação bem grosseira: 89% renda fixa / 11% renda variável.
Isso é bastante diferente das carteiras mais carregadas em renda variável que aparecem com frequência na literatura FIRE internacional. No Brasil, porém, uma alocação elevada em renda fixa é muito mais comum, especialmente devido ao histórico de juros reais altos. Mas ainda assim, nossas simulações mostram que 70% em RF foi a melhor combinação média nos nossos 30 anos de história do Real.
Mas existe outro detalhe importante. Sua renda fixa também não é homogênea.
Pelos dados fornecidos, conseguimos separar aproximadamente:
- R$2,1696 milhões ligados à inflação
- R$1,1824 milhão em prefixados
- R$420 mil em ativos de risco
Em percentual:
- 57,52% ligados à inflação
- 31,35% prefixados
- 11,13% renda variável
Portanto sua carteira não é simplesmente uma “carteira de CDI”.
Existe bastante risco de duration e marcação a mercado na parcela de IPCA+, especialmente nos títulos mais longos. Por outro lado, no contexto brasileiro — historicamente marcado por inflação e juros reais elevados e voláteis — um bom grau de proteção contra a perda do poder de compra sempre faz bastante sentido em uma carteira de longo prazo.
O Tesouro IPCA+ 2040
Você comentou que aproximadamente:
R$800 mil
estão em títulos com vencimento em 2040 e taxas contratadas acima de 7%. Isso representa aproximadamente 21% de todo o patrimônio informado.
Como sua data de aposentadoria também é 2040, existe aqui uma coincidência interessante entre o vencimento de parte relevante da carteira e a data em que pretende iniciar o usufruto.
Isso pode funcionar como uma espécie de casamento entre ativo e objetivo.
Mas há duas coisas que eu não faria. A primeira seria olhar para o valor atual desses títulos todos os dias e entrar em pânico com marcação a mercado. Tesouro direto não foi feito para tredar - apesar de muitos o fazerem.
A segunda seria assumir que só porque existe um IPCA+ contratado a uma taxa alta, toda a aposentadoria está automaticamente resolvida.
O que importa é o comportamento do portfólio inteiro, não de um único título ou 20% da carteira.
Colocando sua carteira no simulador Monte Carlo do AA40
Para termos uma referência quantitativa, fizemos duas simulações.
Não estamos tentando reproduzir exatamente todos os ativos da sua carteira.
Isso seria impossível com os dados disponíveis.
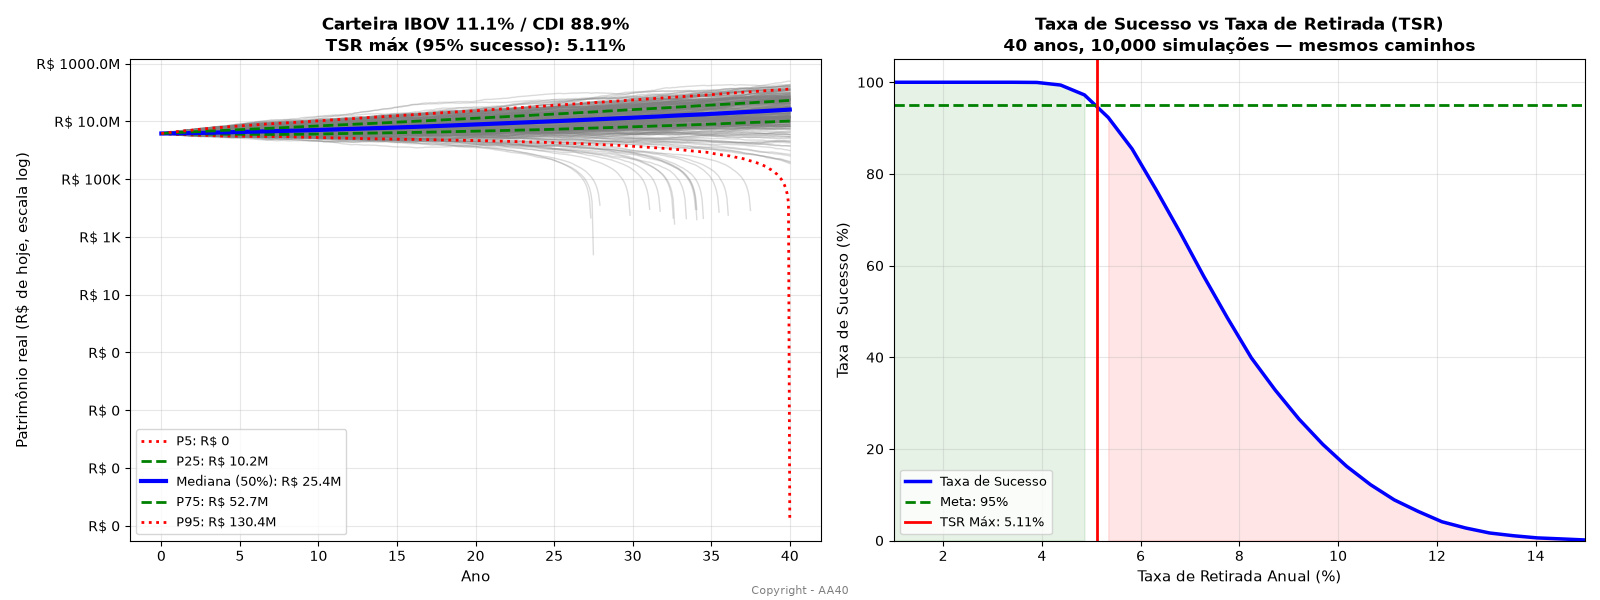
Criamos dois proxies simplificados. No primeiro, usamos o histórico mais longo possível e representamos toda a renda fixa pelo CDI:
- 88,87% CDI
- 11,13% Ibovespa
Rodamos:
- horizonte FIRE de 40 anos;
- patrimônio inicial de R$3,772 milhões;
- 10 mil simulações Monte Carlo;
- bootstrap em blocos de 48 meses (4 anos; 1 ciclo presidencial);
- meta de 95% de sucesso.
O resultado foi:
TSR de 5,11% ao ano.
Ou seja, nesse proxy, a maior retirada inicial que atingiu 95% de sucesso foi aproximadamente 5,11% ao ano.
Mas todo esse bloco de renda fixa realmente deveria ser CDI?
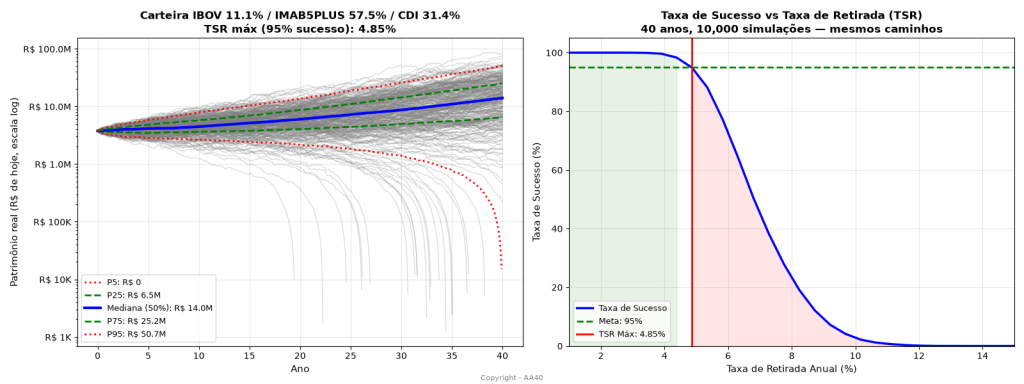
Não. E por isso fizemos uma segunda simulação. Como mais da metade da carteira está ligada a títulos de inflação, construímos um proxy mais próximo dessa característica:
- 31,35% CDI
- 57,52% IMA-B5+
- 11,13% Ibovespa
O IMA-B5+ é utilizado aqui apenas como uma aproximação para títulos IPCA de duration mais longa.
Como nossa série desse índice começa somente em 2003, essa segunda simulação possui um histórico menor e deve ser vista como teste de sensibilidade, não como verdade absoluta.
Resultado:
TSR de 4,85% ao ano.
Os dois testes contam praticamente a mesma história
Primeiro proxy: 5,11%
Segundo proxy: 4,85%
Sua retirada pretendida:
3,82%.
Portanto o ponto mais importante não é decidir se a TSR “certa” seria exatamente 4,85%, 5,11% ou algum número no meio.
O importante é que:
Nos dois modelos, R$12 mil mensais ficam abaixo do limite estimado para 95% de sucesso.
E não por uma diferença de centésimos. Existe mais de um ponto percentual de margem.
Se utilizarmos a TSR mais conservadora das duas, de 4,85%, o patrimônio necessário para financiar R$144 mil anuais seria aproximadamente:
R$2,97 milhões.
Você informou:
R$3,77 milhões.
Ou seja, olhando somente esse exercício, seu patrimônio atual já está cerca de:
R$800 mil acima desse número.
Isso não significa: “peça aposentadoria amanhã.” Mas significa que a pergunta talvez precise mudar.
Jorge, você precisa mesmo esperar até 2040?
Aqui está provavelmente o ponto mais interessante do seu caso. Você tem 42 anos. Quer trabalhar até aproximadamente 56.
Pretende continuar aportando cerca de R$10 mil por mês. E sua retirada desejada já representa apenas 3,82% do patrimônio atual.
Então eu faria uma pergunta diferente: O que exatamente 2040 representa?
É a primeira data em que você acredita que terá dinheiro suficiente?
Ou é simplesmente uma data mental que você escolheu anos atrás?
Porque os números atuais sugerem que talvez você já esteja mais perto da segunda situação do que da primeira.
Vamos fazer uma conta absurdamente conservadora
Meu simulador AA40 não foi construído para projetar fase de acumulação.
Então não vou inventar um Monte Carlo de acumulação e fingir precisão. Em vez disso, vamos fazer algo mais simples.
Suponha que pelos próximos 14 anos: Sua carteira tenha retorno real ZERO.
Zero. Depois da inflação, nada. Você mantém os atuais R$3.772.000 e simplesmente acrescenta:
R$10 mil por mês em dinheiro de hoje.
Em 14 anos seriam: 168 aportes × R$10 mil = R$1,68 milhão.
Patrimônio final:
R$5,452 milhões em valores reais.
Repito: isso com 0% de retorno real durante 14 anos. Qualquer TD IPCA+ dará mais que isso.
Nesse patrimônio, gastar R$12 mil por mês equivaleria a:
2,64% ao ano.
Se considerarmos apenas 13 anos patrimônio:R$5,332 milhões e retirada: 2,70%.
Essa não é uma previsão. É um teste de sanidade.
Ele serve apenas para mostrar o tamanho da margem existente se você continuar trabalhando e aportando por mais 13 ou 14 anos.
Então estou dizendo para você se aposentar agora?
Não. Porque dinheiro não é o único parâmetro. Talvez você goste do trabalho. Talvez queira construir uma margem enorme. Talvez seus R$12 mil de gastos aumentem. Talvez queira comprar imóvel. Talvez passe a ter filhos, deixar herança. Talvez sua estrutura de despesas mude completamente. Talvez exista uma pensão futura do funcionalismo público que ainda nem entrou nessa conta.
Aliás, não considerei qualquer aposentadoria futura do INSS ou regime próprio porque você não forneceu esse valor. Se houver renda previdenciária futura, ela tenderia a reduzir ainda mais a pressão sobre a carteira.
Mas não vou assumir algo que não sabemos.
Há também uma grande variável: você não possui imóvel
Isso não é necessariamente ruim.Mas merece atenção. Você paga atualmente aproximadamente:
R$2 mil de aluguel + condomínio.
Não sabemos se pretende continuar alugando indefinidamente ou comprar imóvel em algum momento. Uma compra futura de, digamos, centenas de milhares de reais mudaria o patrimônio investível disponível para FIRE. Então eu colocaria isso explicitamente no seu PIP:
Pretendo continuar alugando durante a aposentadoria?
Se sim, ótimo. O aluguel entra no orçamento. Se pretende comprar um imóvel antes de 2040, então esse dinheiro deve ser tratado como uma meta separada do patrimônio FIRE. Não misture dinheiro para casa com dinheiro destinado a financiar aposentadoria.
E os R$20 mil de renda mensal?
Voltando à sua pergunta original. Se sua intenção é realmente consumir R$12 mil e apenas deseja que a carteira “produza” R$20 mil para reinvestir R$8 mil eu não perseguiria esse objetivo como métrica principal.
Uma carteira não fica mais segura simplesmente porque distribui mais dividendos, juros ou rendimentos. O que interessa é o retorno total e quanto você retira efetivamente.
Agora, se você dissesse:
“Quero gastar R$20 mil por mês.”
a conta mudaria completamente. R$240 mil anuais sobre R$3,772 milhões representam: 6,36% ao ano.
Isso fica acima das duas TSRs que encontramos.
Então:
Consumir R$12 mil hoje
3,82%
Parece compatível com os testes.
Consumir R$20 mil hoje
6,36%
Não passa pelo mesmo critério. São planos bastante diferentes.
Minha maior preocupação não seria a falta de patrimônio
Se eu tivesse que escolher onde concentrar atenção no seu caso, não seria simplesmente:
“Preciso juntar mais.”
Você já acumulou muito. Eu olharia principalmente para três coisas.
1. O que é “suficiente”?
Se continuar trabalhando por mais 14 anos, provavelmente estará construindo uma margem cada vez maior.
Isso pode ser exatamente o que deseja. Mas precisa ser uma decisão consciente. Existe um ponto em que “mais segurança” começa a competir diretamente com mais tempo livre.
2. A enorme concentração em renda fixa
Quase 89% da carteira está atualmente nas categorias Tesouro/CDB.
Isso funcionou extremamente bem num Brasil com juros reais altos. Mas eu não basearia um plano de aposentadoria de 40 anos na hipótese de que o Brasil continuará oferecendo indefinidamente as mesmas oportunidades. Também não significa que precise sair comprando ações amanhã ou que a Selic vai baixar para 5% em breve. Ninguém sabe, mas nossa carteira precisa funcionar em qualquer cenário.
Significa apenas que vale documentar no PIP:
- qual é a alocação desejada;
- por que ela existe;
- como pretende reinvestir os vencimentos;
- e até que percentual pretende chegar em cada classe.
Hoje você já está fazendo uma mudança gradual ao direcionar dinheiro novo para ações.
Ótimo. Só faria isso com uma meta definida, e não indefinidamente porque “bolsa parece barata”.
3. O risco de continuar mudando a meta
Hoje é: 2040. Depois pode virar R$5 milhões. Depois, R$6 milhões, depois R$20 mil de renda passiva.
Depois: R$25 mil porque R$20 mil parece pouco.
E quando perceber, chegou aos 60 ainda dizendo:
“Só mais um pouco.”
Quem acompanha o AA40 há algum tempo sabe que já falamos bastante sobre a síndrome do “só mais um ano”.
Seu caso tem todos os ingredientes para isso.
Respondendo diretamente às suas perguntas
“Estou no caminho para me aposentar em 2040?”
Pelos números apresentados:
Sim, e aparentemente com bastante margem.
Seu patrimônio atual é aproximadamente R$3,77 milhões.
Seu gasto pretendido é R$12 mil por mês em valores atuais.Isso representa uma retirada inicial de aproximadamente 3,82%.
Nos dois proxies Monte Carlo utilizados, a TSR para um horizonte de 40 anos e 95% de sucesso ficou entre:
4,85% e 5,11%.
Além disso, você ainda pretende trabalhar e aportar aproximadamente R$10 mil mensais durante mais de uma década.Nada garante que mercados futuros repetirão o passado. Mas, usando as informações disponíveis, eu não vejo os dados apontando para um problema de insuficiência patrimonial em 2040.
Muito pelo contrário.
“Preciso gerar R$20 mil mensais para gastar R$12 mil?” Não!
Se gastar R$12 mil e reinvestir os outros R$8 mil, sua necessidade econômica continua sendo R$12 mil.Eu não construiria a carteira com o objetivo artificial de maximizar “renda mensal”. Construiria para financiar seu gasto real de forma sustentável.
“Devo continuar concentrando vencimentos no IPCA+ 2040?”
Aqui eu não posso responder com um simples “sim” ou “não”.
Isso seria recomendação específica de investimento. Mas posso dizer qual pergunta eu faria.
Você já possui aproximadamente 57,5% do patrimônio explicitamente ligado à inflação pela classificação que conseguimos montar.
Então antes de colocar automaticamente todo novo vencimento no mesmo tipo de ativo, eu definiria:
Qual é o percentual máximo que quero possuir em títulos IPCA longos?
Se não existe resposta para essa pergunta, falta uma política de alocação. E é justamente para isso que serve um PIP.
Meu pitaco final
Jorge, você parece ter feito quase tudo ao contrário do investidor médio brasileiro, mas bem alinhado com a filosofia FIRE.
Não tem imóvel. Não tem filhos, mas não significa que não quer ter. Possui custo de vida relativamente baixo. Tem renda elevada e estável. Acumulou quase R$3,8 milhões aos 42 anos.
E mesmo decidindo gastar significativamente mais a partir do próximo ano ainda pretende poupar aproximadamente 45% da renda. Matematicamente, você não parece estar numa corrida desesperada para atingir o FIRE. Parece estar entrando numa fase muito mais interessante:
decidir quando já é suficiente.
E essa é uma decisão que nenhum Monte Carlo consegue tomar por você. Os números podem informar que uma retirada de R$12 mil está dentro de determinada faixa de segurança. Podem mostrar que 2040 aparentemente traz uma margem gigantesca.
Podem mostrar cenários ruins. Mas existe um custo que não aparece em nenhuma simulação: 14 anos da sua vida.
Talvez você queira trabalhar todos eles. Se quiser, perfeito.
Mas eu tomaria cuidado para que “2040” não se transforme simplesmente numa data arbitrária que você continua perseguindo mesmo depois de o objetivo financeiro já ter sido alcançado. Seu maior desafio daqui para frente talvez não seja maximizar patrimônio.
Pode ser aprender a usar o patrimônio que já construiu para comprar aquilo que ele deveria proporcionar - liberdade de escolha. Agora deixo o caso para nossos astutos leitores.
Com R$3,77 milhões aos 42 anos e gasto projetado de R$12 mil mensais, vocês esperariam até 2040?
Ou começariam antes algum tipo de transição — redução de jornada, licença, sabático ou outra forma de aproveitar mais o tempo enquanto continuam financeiramente independentes?
Comentários abertos! | Quer seu estudo de caso? clique aqui
AVISO/DISCLAIMER: Todo conteúdo publicado neste site baseia-se no direito de expressão garantido nos arts. 5º, IV e 220 da Constituição Federal de 1988. Não somos profissionais de investimentos nem consultores financeiros licenciados. Nenhum ativo e/ou estratégia de investimentos aqui mencionados deve ser considerado indicação de investimento. Este blog representa apenas opiniões e decisões pessoais, que podem não ser apropriadas para outros investidores. Por favor, use o bom senso e/ou consulte um profissional de investimento certificado antes de investir seu dinheiro. AA40 não é responsável pelos resultados de suas decisões, nem responsável pelos comentários postados pelos leitores ou pelo conteúdo de quaisquer sites vinculados. Este blog deve ser visualizado apenas para fins educacionais ou de entretenimento. Resultado passado não é garantia de resultado futuro. Não copie nosso conteúdo sem citar a fonte e pedir autorização. Leia nossa Política de Privacidade
Quero um estudo de caso tb para onde mando o email ?
Fala Investidor! Estamos recebendo novos estudos de caso, sim! Basta preencher o formulário aqui: https://aposenteaos40.org/pedido-de-estudo-de-caso
As análises serão feitas priorizando os menores patrimônios investidos, para que o espaço não fique restrito a quem já acumulou milhões. Pode demorar para publicação, temos alguns na fila. Abcs
Muito boa análise! Se fosse acrescentar algo ao Jorge, apenas sugeriria alguma diversificação internacional (inclusive em renda fixa, caso ele deseje – embora a renda variável lá fora seja interessante). Parabéns AA40.
Valeu, Arnaldo! Concordo contigo. Diversificar lá fora é sempre bom, ainda mais pensando em passar 30 ou 40 anos vivendo da carteira. A renda fixa internacional também pode ter seu espaço, embora com os juros que temos por aqui fique difícil convencer o brasileiro a olhar pra fora, né? kkkk. E olha só, o Tesouro americano de 30 anos está pagando cerca de 5,6% ao ano e o equivalente ao nosso IPCA+, os TIPS, está pagando mais de 3% real em dólar, coisa não vista há mais de 20 anos. Dá pra dar uma olhadinha nisso sim!
Abcs,
AA40