Ibovespa dispara quase 8% após o 1º turno. O que isso muda para quem busca FIRE?
A segunda-feira depois do primeiro turno das eleições começou parecendo um daqueles dias que entram para a história do mercado brasileiro. E, no fechamento, entrou mesmo.
O Ibovespa terminou o pregão em 206.911,89 pontos, alta de 7,7%, renovando seu recorde histórico e registrando sua maior valorização diária desde março de 2020. O dólar à vista caiu 4,12% e fechou a R$ 5,0022. Na renda fixa, o movimento talvez tenha sido ainda mais impressionante: alguns dos contratos de juros futuros mais longos chegaram ao fim do dia com quedas superiores a 1,3%.
Tudo isso aconteceu um dia depois de Flávio Bolsonaro terminar o primeiro turno na frente, com 47,03% dos votos válidos, contra 45,16% de Lula. Foram 56,1 milhões de votos contra 53,9 milhões. Como nenhum candidato conseguiu mais da metade dos votos válidos, os dois voltam às urnas no dia 25 de outubro.
Para quem acompanha o mercado diariamente, é um movimento gigantesco. Para quem está acumulando patrimônio durante vinte ou trinta anos ou pretende viver dele durante outras quatro ou cinco décadas, a pergunta é outra.
Isso muda alguma coisa no plano FIRE?
Muito menos do que parece.
O mercado não reagiu simplesmente à eleição. Reagiu à surpresa
Esse talvez seja o ponto mais importante de toda essa segunda-feira.
Mercados não sobem 7,7% simplesmente porque aconteceu determinada coisa. Eles sobem quando o que aconteceu é significativamente diferente daquilo que já estava embutido nos preços.
O desempenho de Flávio Bolsonaro ficou acima do que parte relevante do mercado esperava, enquanto candidatos associados à direita também avançaram no Congresso. Isso levou investidores a recalcular, praticamente de uma vez, probabilidades de política fiscal, privatizações, gastos públicos, juros futuros e resultado do segundo turno. A Reuters atribuiu boa parte da reação justamente ao desempenho eleitoral acima das expectativas e ao avanço dos aliados de Bolsonaro no Congresso. Reuters
Essa distinção é importante porque impede uma interpretação bastante comum depois de movimentos como esse.
O mercado não está dizendo que sabe quem será presidente. Muito menos está fazendo um julgamento moral sobre os candidatos. Está simplesmente colocando novos preços em diferentes cenários futuros.
E ele pode colocar outros preços amanhã.
Para quem busca FIRE, um pregão continua sendo quase irrelevante
Pense na matemática que realmente determina se alguém consegue ou não atingir independência financeira.
Quanto você poupa. Quanto gasta. Durante quanto tempo acumula patrimônio. Qual retorno real consegue obter. Quanto paga de imposto e taxas. Qual percentual da carteira pretende retirar depois de parar de trabalhar. Como reage a períodos ruins da bolsa. Como distribui o patrimônio entre ativos.
Nenhuma dessas variáveis fundamentais mudou porque o Ibovespa ganhou quase 8% em uma segunda-feira.
Uma carteira de R$ 1 milhão com 30% em ações brasileiras poderia ter ganhado dezenas de milhares de reais em valor de mercado em poucas horas. É agradável olhar o extrato. Mas ninguém ganhou oito anos extras de aposentadoria por causa disso.
Da mesma forma, se a próxima pesquisa eleitoral provocar uma queda de 6%, o plano FIRE não deveria implodir junto com o gráfico.
Se a sua alocação fazia sentido na sexta-feira e as suas premissas pessoais continuam iguais, provavelmente ela ainda faz sentido na segunda-feira.
Isso é bastante diferente de dizer que devemos ignorar política econômica. Política fiscal, inflação, tributação, juros e crescimento podem alterar retornos de longo prazo e devem entrar nas premissas de qualquer planejamento sério. O erro é transformar cada atualização dessas probabilidades em uma ordem de compra ou venda.
A parte mais interessante aconteceu no Tesouro, não na Bolsa
O Ibovespa ganhou as manchetes, mas para quem acompanha renda fixa de longo prazo o comportamento da curva de juros talvez seja mais relevante. Já vinhamos avisando no nosso fechamento mensal (não é cadastrado? cadastre aqui) que os juros estavam nas máximas e se acontecesse algo novo no sentido de controle fiscal (o que indice que Bolsonaro é mais a favor do que Lula), os juros iriam fechar rapidamente.
E só este prospecto já bastou. O contrato de DI para janeiro de 2035 terminou a tarde próximo de 12,8% ao ano, contra 14,131% no ajuste anterior. Foi uma queda de aproximadamente 1,33 ponto percentual em apenas um pregão. O DI para janeiro de 2028 também caiu fortemente, de 13,509% para aproximadamente 12,665%.
Uma mudança dessa magnitude tem consequência direta sobre títulos prefixados e sobre títulos indexados ao IPCA.
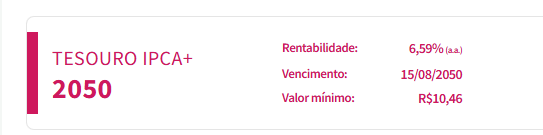
Quando a taxa exigida pelo mercado cai, o preço dos títulos que você já possui tende a subir. Quanto maior o prazo e a duration do título, maior pode ser esse efeito. (Não adianta comprar agora por que este ganho já foi. Mas pode ser só o começo, ninguém sabe).
Foi exatamente o que aconteceu. Segundo dados divulgados durante o pregão, o Tesouro Prefixado 2032 passou de aproximadamente 14,15% para 12,95% ao ano entre as aberturas de sexta-feira e segunda-feira.
Nos títulos IPCA+ e no RendA+, a lógica é parecida. Quem já carregava taxas reais elevadas viu o preço de mercado de seus títulos aumentar. Quem estava esperando para comprar pode descobrir que a mesma aposentadoria futura ficou mais cara.
Aqui aparece uma das ironias da renda fixa que muita gente só aprende depois de investir.
Queda dos juros é ótima para quem já comprou. Pode ser ruim para quem ainda queria comprar.
Mas isso só vira ganho efetivo se houver venda antes do vencimento. Quem pretende carregar o título até o fluxo contratado deve continuar olhando principalmente para a taxa real que comprou e para o papel daquele título dentro do planejamento, não para a valorização de um único dia. E isto é o que recomendamos olhar.
Quem estava esperando “a eleição passar” acabou fazendo uma aposta
Existe outro aprendizado útil aqui. Imagine alguém que considerava IPCA+7%, IPCA+7,5% ou alguma taxa semelhante suficientemente boa para seu planejamento, mas decidiu não comprar porque queria primeiro saber o resultado das eleições.
Parece prudência. Na prática, essa pessoa estava fazendo uma aposta eleitoral.
Ao esperar, ela estava apostando implicitamente que conseguiria comprar depois nas mesmas condições ou em condições melhores. O mercado poderia ir nessa direção. Foi na direção oposta.
Isso vale também para ações. Quando alguém diz que pretende entrar na bolsa “depois que diminuir a incerteza”, normalmente está esquecendo uma regra básica: quando a incerteza desaparece, o preço costuma mudar junto.
Não existe um botão que permita esperar a informação ficar clara e depois comprar pelo preço antigo.
Por isso aportes periódicos funcionam tão bem para quem não pretende fazer carreira prevendo eleição, inflação, Selic, câmbio e humor de gestor. E convenhamos, ninguém, abslutamente ninguém tem bola de cristal.
DCA eliminam a obrigação de acertar esse tipo de decisão repetidamente.
E o dólar a R$ 5?
O dólar terminou a segunda-feira praticamente nos R$ 5, depois de encerrar a sexta-feira em R$ 5,2173. Foi uma valorização superior a 4% do real em um único pregão.
Para quem tem uma viagem internacional próxima, paga serviços em dólar ou precisa converter dinheiro por algum motivo concreto, claro que isso pode fazer diferença.
Mas também aqui existe uma armadilha. R$ 5,00 parece barato depois de R$ 5,21. Poderá parecer caro se chegar a R$ 4,50. E parecerá barato novamente se voltar a R$ 5,40.
Não sabemos. Ninguém sabe!
O câmbio brasileiro continuará recebendo informação eleitoral, fiscal, monetária e externa durante as próximas semanas. O próprio dólar internacional estava se fortalecendo contra outras moedas enquanto o real disparava nesta segunda-feira, mostrando o tamanho do componente especificamente brasileiro no movimento.
Para uma carteira FIRE, isso reforça outro princípio. Exposição internacional não existe para ganhar uma aposta de três semanas no dólar. Ela existe principalmente para reduzir a dependência de um único país, uma única moeda e uma única economia durante décadas.
Eu não desmontaria essa proteção porque o real teve um excelente dia. Jamais!
O que eu faria se estivesse acumulando para FIRE hoje?
Praticamente a mesma coisa que faria antes da eleição. Continuaria fazendo os aportes programados. Não venderia ações brasileiras só porque subiram muito. Não aumentaria a posição só porque acredito que subirão mais. Também não liquidaria Tesouro IPCA+ porque apareceu um ganho de marcação a mercado no aplicativo.
Rebalancearia apenas se o movimento tivesse sido grande o suficiente para tirar a carteira das bandas que defini anteriormente no meu PIP.
Há uma diferença enorme entre isso e simplesmente nunca fazer nada. Imagine uma carteira com objetivo de 30% em ações brasileiras que, depois de uma valorização extraordinária acumulada, passou para 38%. Se sua política manda rebalancear aos 35%, venda parcial pode fazer sentido. Não porque Bolsonaro ficou na frente, Lula foi para o segundo turno ou o Ibovespa bateu recorde. Você venderia porque 38% é maior que os 35% permitidos pela sua própria regra.
Essa diferença aparentemente pequena é o que separa política de investimento de improvisação.
E se o mercado estiver certo sobre o segundo turno?
Pode estar. Também pode estar errado. Na tarde desta segunda-feira, investidores passaram a atribuir probabilidades muito diferentes ao resultado eleitoral e à política econômica de 2027. Isso está refletido na bolsa, no câmbio e principalmente na curva de juros.
Mas o ponto central para FIRE continua exatamente o mesmo. Seu planejamento não pode depender de acertar a próxima eleição. Em uma aposentadoria que pode durar cinquenta anos, você provavelmente atravessará muitos presidentes, ministros da Fazenda, ciclos de juros, crises fiscais, recessões, reformas, booms, pandemias e eventos que hoje nem imaginamos.
Se uma carteira só funciona quando vence determinado candidato, quando o dólar fica abaixo de determinado nível ou quando a Selic segue determinada trajetória, provavelmente o problema não está na eleição. Está na carteira.
O primeiro turno trouxe uma boa notícia para quem investe em FIRE
Não estou falando da alta da bolsa. O pregão de hoje ofereceu, gratuitamente, um excelente teste de comportamento.
Quem viu +8% e imediatamente sentiu vontade de comprar porque agora “vai subir” recebeu informação importante sobre si mesmo. Quem tinha dinheiro esperando há meses por uma taxa melhor e viu a curva fechar violentamente também aprendeu alguma coisa.
Quem começou a pensar em vender investimentos internacionais porque o dólar caiu 4% recebeu o mesmo tipo de alerta.
FIRE não exige prever o mercado. Exige construir um sistema que funcione apesar da nossa incapacidade de prevê-lo.
O primeiro turno terminou. O segundo será em 25 de outubro. Até lá, pesquisas, declarações, alianças e expectativas econômicas poderão produzir novas oscilações violentas. Só o que podemos esperar com certeza é volatilidade. O que não pretendo fazer é reconstruir meu plano FIRE a cada pesquisa eleitoral.
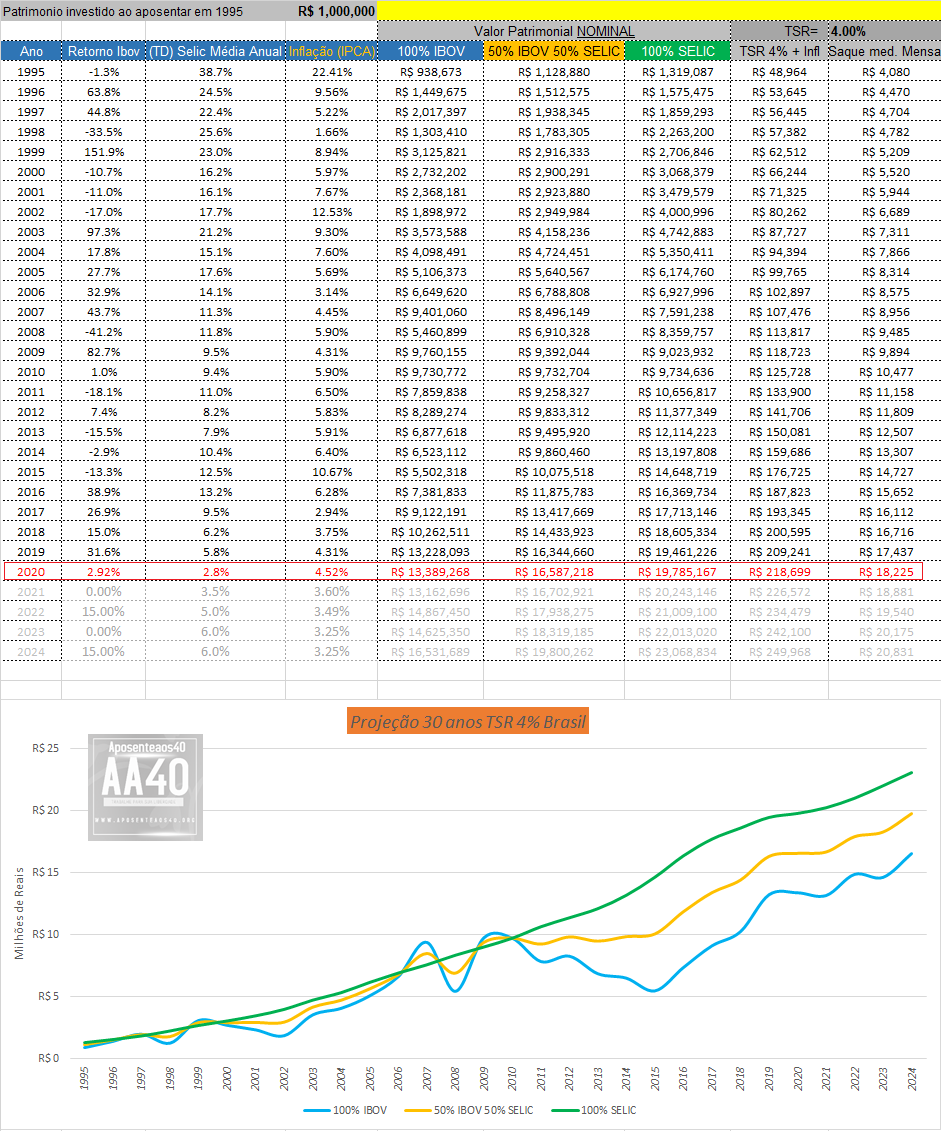
Mas que deu uma animada na gente, oh isso deu!!! Fazia tempo que nao tinha nada de positivo assim no mercado.