Independência Financeira: Quanto Custam 5 Anos de Atraso?
(ATENÇÃO: ESTE É UM GUEST POST da MPI; Por Djony Ivan)
Veja quanto o aporte mensal precisa aumentar para compensar o tempo perdido.
Independência financeira depende de aportes, retorno e tempo. Mas quanto custa retirar cinco anos dessa equação?
O efeito de começar mais tarde não está apenas no dinheiro que deixa de ser investido. Os primeiros aportes também perdem anos em que poderiam permanecer acumulando resultados.
Para medir esse impacto, vamos fazer duas comparações. Primeiro, duas pessoas investirão o mesmo valor mensal, mas durante prazos diferentes. Depois, manteremos a mesma meta de patrimônio e calcularemos quanto quem dispõe de cinco anos a menos precisaria aportar.
No cenário principal deste artigo, essa diferença faz o aporte necessário subir cerca de 39%.
Não se trata de uma previsão de mercado. É uma simulação matemática criada para responder a uma pergunta específica: quanto esforço adicional pode ser necessário para compensar cinco anos a menos?
Como o tempo afeta um plano de independência financeira
Para comparar os cenários, manteremos as principais premissas e alteraremos apenas o prazo disponível.
| Premissa | Cenário principal |
|---|---|
| Aporte mensal inicial | R$ 1.000 |
| Prazo de quem começa agora | 30 anos |
| Prazo de quem começa 5 anos depois | 25 anos |
| Rentabilidade real hipotética | 5% ao ano |
| Frequência dos aportes | Mensal |
| Momento do aporte | Fim de cada mês |
| Reinvestimento | Integral |
| Valores apresentados | Poder de compra atual |
A taxa de 5% ao ano é uma taxa real efetiva hipotética, ou seja, acima da inflação. Isso permite comparar os resultados em poder de compra atual sem precisar estimar a inflação das próximas décadas.
Nos cálculos mensais, a taxa anual é convertida para sua taxa mensal equivalente. Ela não é simplesmente dividida por 12.
Também consideramos que cada aporte ocorre no fim do mês.
Esses detalhes importam porque pequenas diferenças metodológicas, quando projetadas por 25 ou 30 anos, podem alterar bastante os resultados.
O objetivo não é estimar quanto determinado CDB, ETF, ação ou título público renderá. Queremos isolar uma variável: o tempo disponível para construir patrimônio.
R$ 1.000 por mês durante 30 anos: quanto poderia acumular?
Considere uma pessoa que começa agora e investe R$ 1.000 por mês durante 30 anos.
Mantendo o retorno real hipotético de 5% ao ano, ela terminaria o período com aproximadamente
R$ 815 mil.
Durante esses 30 anos, o total efetivamente colocado pelo investidor seria de
R$ 360 mil.
O restante vem do crescimento acumulado dos recursos ao longo do período.
Mas os R$ 360 mil não ficam investidos pelo mesmo tempo.
Os primeiros aportes permanecem aplicados por quase três décadas. Os últimos têm apenas alguns meses para produzir resultados.
Consequentemente, o dinheiro investido no início possui algo que nenhum aporte futuro consegue reproduzir: mais tempo para crescer.
É justamente essa vantagem que desaparece quando adiamos o começo.
E se a mesma pessoa esperar cinco anos?
Agora mantemos o aporte de R$ 1.000 por mês e a mesma hipótese de retorno real de 5%, mas reduzimos o período de 30 para 25 anos.
O patrimônio final seria de aproximadamente
R$ 586 mil.
Nesse período, o investidor teria colocado
R$ 300 mil.
Veja os dois resultados:
| Cenário | Total aportado | Patrimônio final |
|---|---|---|
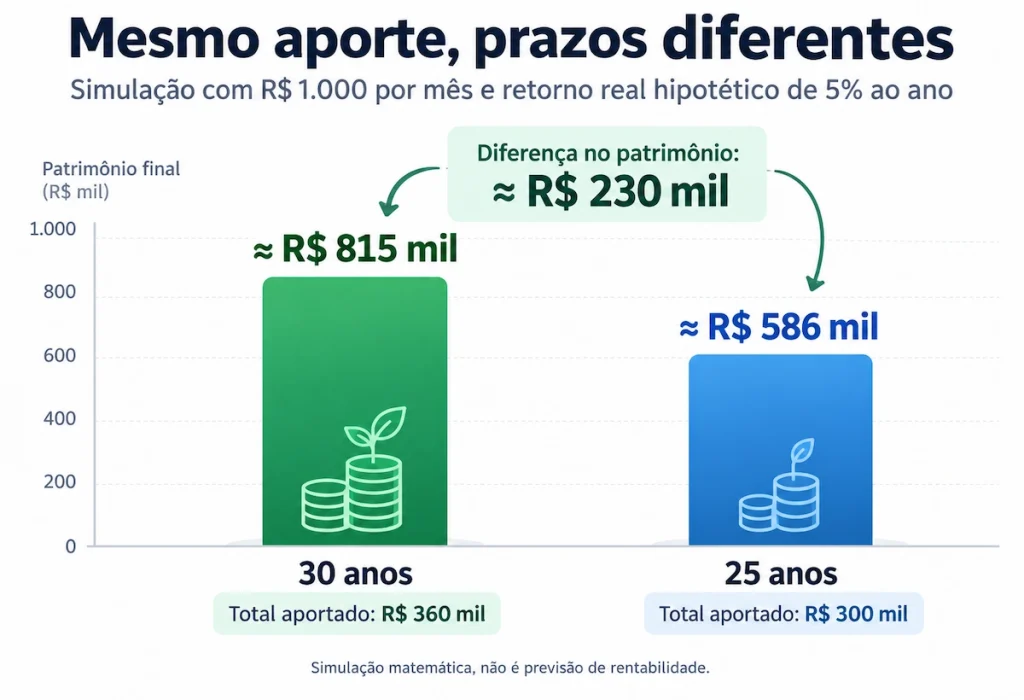
| Começa agora — 30 anos | R$ 360 mil | ~R$ 815 mil |
| Espera 5 anos — 25 anos | R$ 300 mil | ~R$ 586 mil |
A diferença entre os aportes foi de R$ 60 mil.
A diferença entre os patrimônios finais, porém, aproxima-se de R$ 230 mil.
Por que uma diferença de R$ 60 mil no dinheiro colocado resultou em quase R$ 230 mil de diferença no final?
O verdadeiro custo de perder cinco anos
Os R$ 60 mil correspondem aos 60 aportes de R$ 1.000 que não foram realizados durante os cinco primeiros anos.
Mas esses valores não ficariam parados.
Um aporte feito logo no início poderia permanecer investido por quase 30 anos. Durante esse período, os resultados obtidos também continuariam participando do crescimento futuro do patrimônio.
Ao adiar o início, portanto, desaparecem duas coisas simultaneamente: o dinheiro que não foi investido e o tempo que esse dinheiro teria para crescer.
Essa diferença é especialmente relevante em um plano de independência financeira.
Dinheiro pode ser compensado posteriormente com aportes maiores.
O tempo passado, não.
Por isso, quem começa cinco anos depois não precisa apenas recuperar 60 aportes. Precisa compensar cinco anos a menos na fase de acumulação.
Podemos calcular quanto isso exigiria.
Quanto investir para buscar a mesma independência financeira?
Até agora mantivemos o aporte igual e observamos patrimônios diferentes.
Vamos inverter a pergunta.
Imagine que duas pessoas tenham a mesma meta:
R$ 1 milhão em poder de compra atual.
Continuaremos utilizando retorno real hipotético de 5% ao ano.
A diferença será somente o prazo.
Com 30 anos, o aporte mensal necessário seria de aproximadamente
R$ 1.226 por mês.
Com 25 anos, seria necessário aproximadamente
R$ 1.707 por mês.
São cerca de R$ 481 adicionais todos os meses.
| Tempo disponível | Aporte necessário para R$ 1 milhão |
|---|---|
| 30 anos | ~R$ 1.226/mês |
| 25 anos | ~R$ 1.707/mês |
| Diferença | +39,2% |
Essa é a comparação central deste artigo.
Os cinco anos de atraso não tornaram a meta impossível.
Tornaram o caminho mais exigente.
Para buscar o mesmo patrimônio, na mesma data e sob a mesma hipótese de rentabilidade, quem dispõe de 25 anos precisaria aportar aproximadamente 39% a mais por mês.
A vantagem de começar cedo, portanto, não está apenas em poder terminar com mais dinheiro.
Está também em poder buscar o mesmo patrimônio com menos esforço mensal.
E se a rentabilidade for diferente?
Uma projeção baseada em apenas uma taxa pode passar uma sensação de precisão maior do que realmente existe.
Por isso, vamos repetir a simulação utilizando retornos reais hipotéticos de 3%, 5% e 7% ao ano.
A meta permanece em R$ 1 milhão em poder de compra atual.
| Retorno real hipotético | 30 anos | 25 anos | Aumento no aporte |
|---|---|---|---|
| 3% a.a. | ~R$ 1.728/mês | ~R$ 2.255/mês | 30,5% |
| 5% a.a. | ~R$ 1.226/mês | ~R$ 1.707/mês | 39,2% |
| 7% a.a. | ~R$ 855/mês | ~R$ 1.277/mês | 49,3% |
Os valores mudam bastante.A conclusão principal, não.
Nos três cenários, reduzir o prazo de 30 para 25 anos exige aportes significativamente maiores para buscar o mesmo patrimônio.
Há ainda uma observação interessante: quanto maior o retorno hipotético, maior se torna o impacto relativo de perder os primeiros cinco anos.
Isso acontece porque, em um cenário de crescimento maior, os primeiros aportes teriam mais tempo para se beneficiar desse crescimento acumulado.
Mas existe uma conclusão que não deve ser tirada dessa tabela.
Quem começou mais tarde não deveria simplesmente tentar recuperar o tempo buscando investimentos cada vez mais arriscados.
Retornos esperados maiores geralmente vêm acompanhados de mais risco ou incerteza. Nenhuma das taxas usadas nesta simulação é garantida.
Compensar menos tempo assumindo um nível de risco incompatível com o planejamento pode criar um problema maior do que aquele que se pretendia resolver.
Começou tarde? Existem outras variáveis além da rentabilidade
Descobrir que teria sido melhor começar cinco ou dez anos atrás não muda o passado.
O planejamento precisa partir da situação atual.
Uma possibilidade é aumentar os aportes conforme a renda e a capacidade de poupança crescem.
Outra é aumentar o prazo, deixando o patrimônio permanecer mais tempo na fase de acumulação.
Também é possível reavaliar a meta. O patrimônio necessário para atingir independência financeira está diretamente relacionado, entre outros fatores, ao padrão de gastos que ele precisará sustentar.
Na prática, essas alternativas podem ser combinadas.
Talvez não seja necessário elevar o aporte em 39% imediatamente. Um aumento gradual da taxa de poupança, alguns anos adicionais de acumulação e uma revisão realista da meta podem produzir um plano mais viável.
Essa flexibilidade tende a ser mais saudável do que transformar a rentabilidade esperada na única variável disponível.
Começar com pouco pode ser melhor do que esperar?
Existe outra consequência prática da simulação.
Muitas pessoas adiam os investimentos porque ainda não conseguem realizar o aporte que consideram ideal.
Se o objetivo é chegar a R$ 1.000 por mês, começar com R$ 200 pode parecer pouco relevante.
Matematicamente, porém, existe uma diferença importante entre começar pequeno e não começar.
Os R$ 200 mensais podem aumentar futuramente conforme a renda cresce. Os anos que passaram não podem ser adicionados novamente ao prazo.
Isso não significa investir a qualquer custo.
Dívidas caras, orçamento desequilibrado e ausência de uma reserva para emergências podem exigir prioridade.
Depois que existe uma base financeira adequada, porém, esperar indefinidamente pelo “aporte perfeito” também tem um custo.
O aporte pode aumentar no futuro.O prazo restante só anda em uma direção.
O que esta simulação não consegue prever
Qualquer projeção de 25 ou 30 anos simplifica uma realidade muito mais complexa.
Nossa conta não modela separadamente impostos, taxas, alterações de renda, períodos sem aportes, desemprego, emergências, mudanças nos objetivos pessoais ou diferenças entre classes de ativos.
Também pressupõe um retorno real constante apenas para permitir a comparação.
Isso não acontece no mercado.
Investimentos atravessam períodos positivos e negativos, e a sequência desses retornos também pode influenciar a trajetória do patrimônio.
Os retornos reais de 3%, 5% e 7% ao ano são, portanto, cenários matemáticos.
Não representam previsão ou promessa de rentabilidade futura.
Da mesma forma, os aportes de R$ 1.226 ou R$ 1.707 não devem ser interpretados como valores capazes de garantir R$ 1 milhão daqui a algumas décadas.
A utilidade desses números está na comparação.
Eles ajudam a visualizar quanto reduzir o prazo pode aumentar o esforço necessário.
A maior vantagem de começar cedo talvez seja ter mais opções
Voltemos aos principais resultados.
Com R$ 1.000 mensais e retorno real hipotético de 5%:
30 anos → aproximadamente R$ 815 mil
25 anos → aproximadamente R$ 586 mil
Quando fixamos a meta em R$ 1 milhão:
30 anos → aproximadamente R$ 1.226 por mês
25 anos → aproximadamente R$ 1.707 por mês
Nesse cenário, perder cinco anos aumentou em cerca de 39% o aporte mensal necessário para buscar a mesma meta.
Por isso, o benefício de começar cedo não deveria ser resumido apenas ao efeito dos juros compostos.
Existe outra consequência importante para quem busca independência financeira: mais tempo cria mais margem de escolha.
Margem para reduzir aportes em determinados períodos, absorver imprevistos, ajustar o plano quando a vida muda e evitar a pressão de procurar retornos extraordinários apenas para recuperar um atraso.
Começar cedo não garante independência financeira.
Mas reduz uma restrição que se torna cada vez mais difícil de contornar com o passar dos anos: a falta de tempo.
Sobre o autor
Djony Ivan é criador do Mas Porque Investir, projeto de educação financeira voltado a ajudar quem está começando a entender investimentos e tomar decisões financeiras com mais clareza.
(ATENÇÃO: ESTE É UM GUEST POST da MPI; Por Djony Ivan)
AVISO/DISCLAIMER: Todo conteúdo publicado neste site baseia-se no direito de expressão garantido nos arts. 5º, IV e 220 da Constituição Federal de 1988. Não somos profissionais de investimentos nem consultores financeiros licenciados. Nenhum ativo e/ou estratégia de investimentos aqui mencionados deve ser considerado indicação de investimento. Este blog representa apenas opiniões e decisões pessoais, que podem não ser apropriadas para outros investidores. Por favor, use o bom senso e/ou consulte um profissional de investimento certificado antes de investir seu dinheiro. AA40 não é responsável pelos resultados de suas decisões, nem responsável pelos comentários postados pelos leitores ou pelo conteúdo de quaisquer sites vinculados. Este blog deve ser visualizado apenas para fins educacionais ou de entretenimento. Resultado passado não é garantia de resultado futuro. Não copie nosso conteúdo sem citar a fonte e pedir autorização. Leia nossa Política de Privacidade