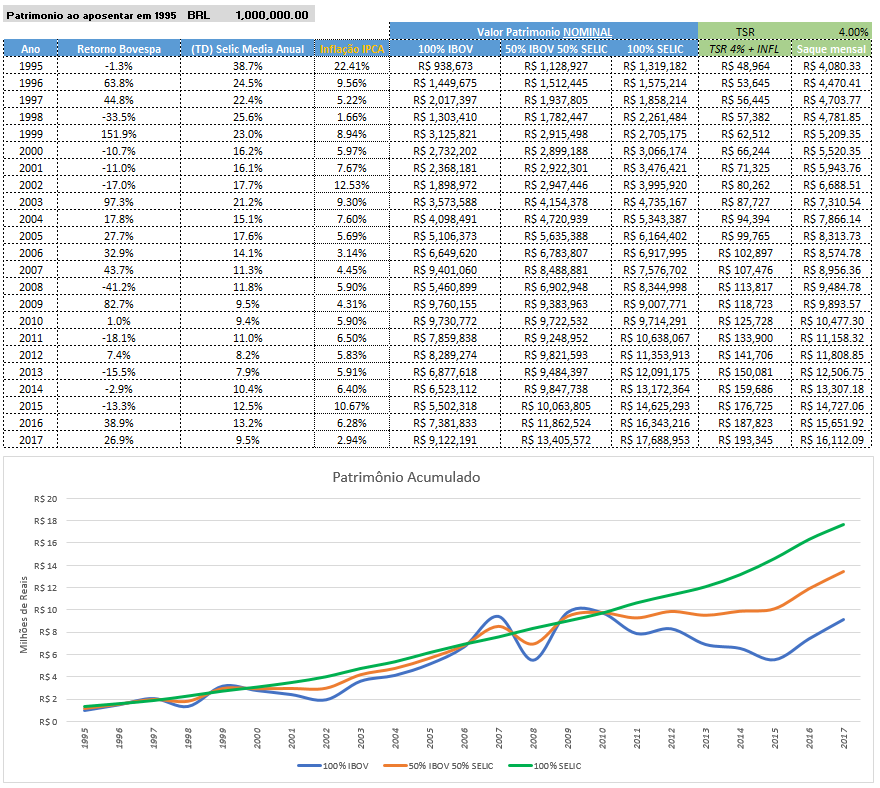
Simulação TSR no Brasil (Parte 1): investindo em bolsa, TD Selic e mix
Como sabemos, existe muito pouco estudo sobre independência financeira e aposentadoria antecipada no Brasil. Com isto em mente e tentando adicionar a este conteúdo, elaboramos …
Independência Financeira é essencial. Aposentadoria antecipada é Opcional !
Como sabemos, existe muito pouco estudo sobre independência financeira e aposentadoria antecipada no Brasil. Com isto em mente e tentando adicionar a este conteúdo, elaboramos …
A TSR 4% ficou popular por unir simplicidade e segurança. Ela transforma independência financeira em uma meta objetiva: gastos mensais x 300. Além disso, evita o erro de consumir todo rendimento nominal ignorando inflação. Apesar das críticas, estudos históricos mostram que a regra foi resiliente em diversos cenários econômicos.
A Taxa Segura de Retirada ou TSR como é comumente conhecida é um dos tópicos de discussões mais quentes entre a comunidade FI-RE (IF ou …
Um Excelente post do blog Millennial-Revolution reflete sobre as opções que temos para não ficar sem dinheiro durante a aposentadoria. Para quem está planejando se …
A Regra dos 4% ou Taxa Segura de Retirada (TSR / SWR) A TSR (Taxa Segura de Retirada) é uma das principais métricas usadas no …
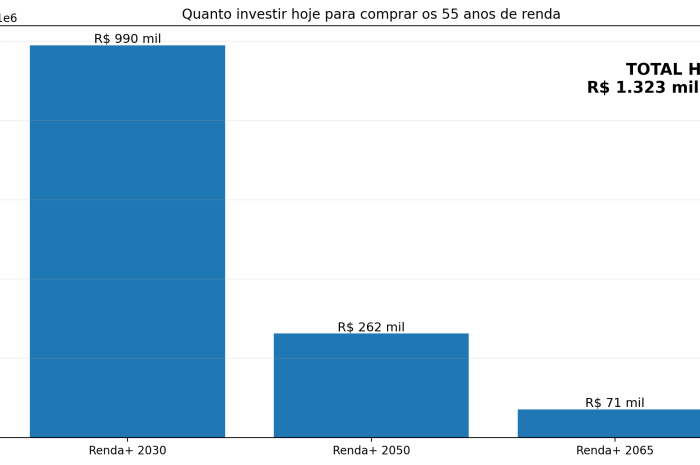
O Tesouro Renda+ vem ganhando espaço entre investidores que buscam independência financeira. Se você segue o IFBrasil no Reddit você já deve ter visto.
E o apelo é evidente: você investe hoje e, a partir de uma data futura, recebe uma renda mensal corrigida pela inflação durante 20 anos.
Para FIRE, isso parece quase ideal. Mas há detalhes importants que precisamos explorar. Vamos lá….
Monte sua Escada de Renda+ Escada de Tesouro Renda+ para FIRE Estime quanto comprar hoje para buscar um fluxo mensal após IR, em poder de …
Para o investidor brasileiro, a escolha costuma ser apresentada como uma disputa entre renda fixa e Ibovespa (ou um punhado de ações que alguns investidores acham que pode superar o IBOV em 30 anos, o que raramente acontece). Só que isso deixa o patrimônio dependente de um mercado pequeno, concentrado e ligado ao mesmo país onde já estão nosso salário, imóvel, aposentadoria pública e custo de vida. E se adicionarmos o mundo todo (VT/WRLD11)? Confira
Depois de algum tempo, vamos a mais um estudo de caso. Hoje um tanto diferente. Alguém já FIRE/Aposentado e que quer responder: “Quanto posso usufruir sem correr um risco excessivo de acabar com o patrimônio?”. Vamos a ele:
FIRE não é sobre parar de trabalhar cedo, mas sobre conquistar independência financeira. A recente polêmica com a Lilian mostra como o “RE” distorce a discussão e apaga o “FI”. Poupar, investir e tornar o trabalho opcional não é absurdo nem política pública. Talvez FIRE nunca seja popular — e tudo bem: investidores também precisam de consumidores para remunerar seus ativos financeiros. Vamos explorar essa ideia. Confira.
Quem pretende se aposentar cedo geralmente encontra o mesmo alerta: cuidado com a regra dos 4%, porque ela foi pensada para aposentadorias de 30 anos Se você pretende viver do patrimônio por 40, 50 ou 60 anos, precisaria reduzir bastante a taxa de retirada.
Sempre tive minhas dúvidas sobre o tamanho desse efeito. Vamos calcular?
Usar IA para montar um plano FIRE no Brasil vai além de planilhas fixas. Em vez de assumir retornos constantes, você trabalha com simulações que incluem diferentes cenários de mercado, inflação e crises. A IA ajuda a testar riscos, ajustar aportes e estimar a chance real de o plano se sustentar em condições econômicas variadas. Confira um prompt e como pensar isso no longo prazo.
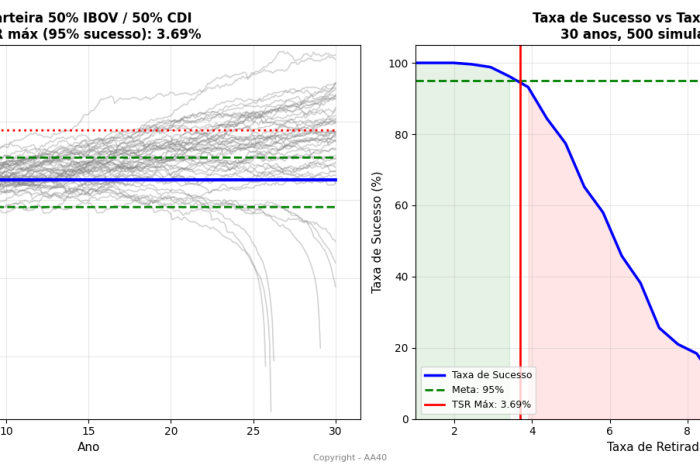
Nosso Bill Bengen VIRTUAL adaptou o conceito de SAFEMAX para o Brasil usando CDI, IBOV e IPCA. As simulações indicam taxas de retirada maiores que nos EUA devido aos juros reais elevados, mas esse resultado depende do regime econômico. Mudanças estruturais de juros e inflação reduzem a segurança futura da aposentadoria. Confira
O que define se você vai chegar ao FIRE — ou se vai permanecer nele — não é a capacidade de evitar esse desconforto. É a capacidade de continuar aportando mesmo quando isto parecer irracional.
Vamos entender…
A regra do Endowment Pessoal supera a TSR clássica por ser adaptativa. Enquanto a regra dos 4% ignora crises e consome o patrimônio, o modelo 70/30 suaviza saques e preserva o capital em mercados voláteis. É a estratégia institucional aplicada ao FIRE para garantir que o dinheiro dure para sempre.
Conheça uma das regras de saques mais inteligentes…
A fase de transição para o FIRE não começa no dia em que você pede demissão ou decide parar. Ela começa anos antes e continua anos depois. Planejar essa década com clareza é o que separa um plano FIRE sustentável de um plano FIRE frágil.
A Taxa Segura de Retirada do Brasil acaba de ser atualizada com os dados de 2025 — e, mesmo com um ano excepcional para o Ibovespa e juros ainda altíssimos, a TSR oficial permanece exatamente a mesma. Descubra por quê e o que isso significa para quem busca independência financeira no país.
{Correção e Atualização adicionadas}
No Brasil, ainda existe a crença de que investir é coisa de gente rica. Mas a realidade é que qualquer pessoa pode e deve começar, mesmo quem vive de salário mínimo. Investir não é sobre quanto você tem hoje, mas sobre criar o hábito. Entenda por que
Quando falamos de Independência Financeira e Aposentadoria Antecipada (FIRE), é natural querer ser prudente. Vamos falar então daquele ponto em que o excesso de conservadorismo deixa de ser prudência e passa a ser auto-sabotagem.
Atualização do Estudo de Caso do Investidor Paulistano de 2018:
Tenho dois empregos mas a saúde está sentindo. Consigo FIRE cedo conservadoramente?