Travou juro real de 7%. Por que a TSR ainda importa?

Você travou IPCA+ 7%, mas leu aqui que a TSR no Brasil é 3,71%. Entenda a diferença entre retorno e retirada. O Tesouro Renda+ trava renda futura barata, mas consome o principal (sem herança). O IPCA+ preserva o patrimônio. Montar a aposentadoria exige um playbook híbrido: usar a TSR longa (ou 4%) para dimensionar o bolo, escada de Renda+ para o piso e carteira para o curto prazo. Confira:

TSR no Brasil Desde 1968: o Que Quase 60 Anos Mostram

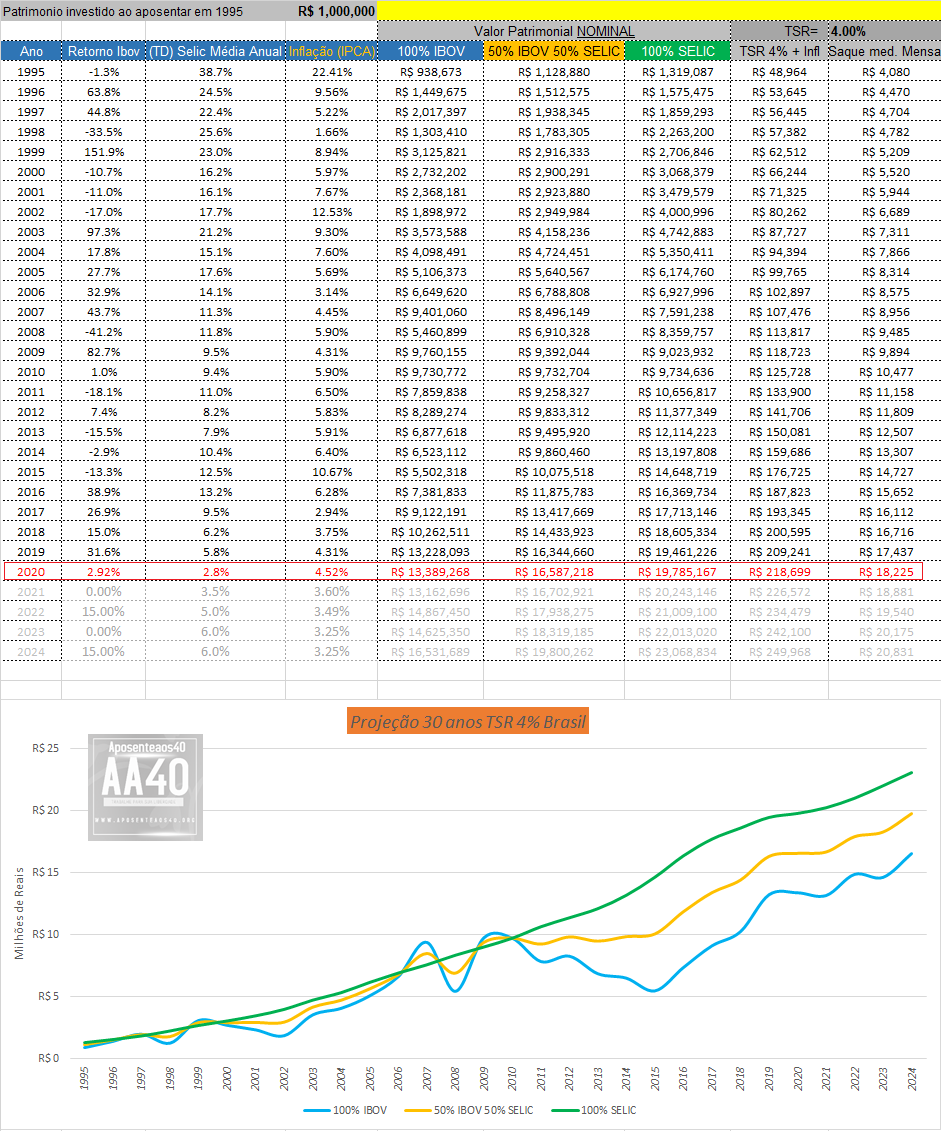
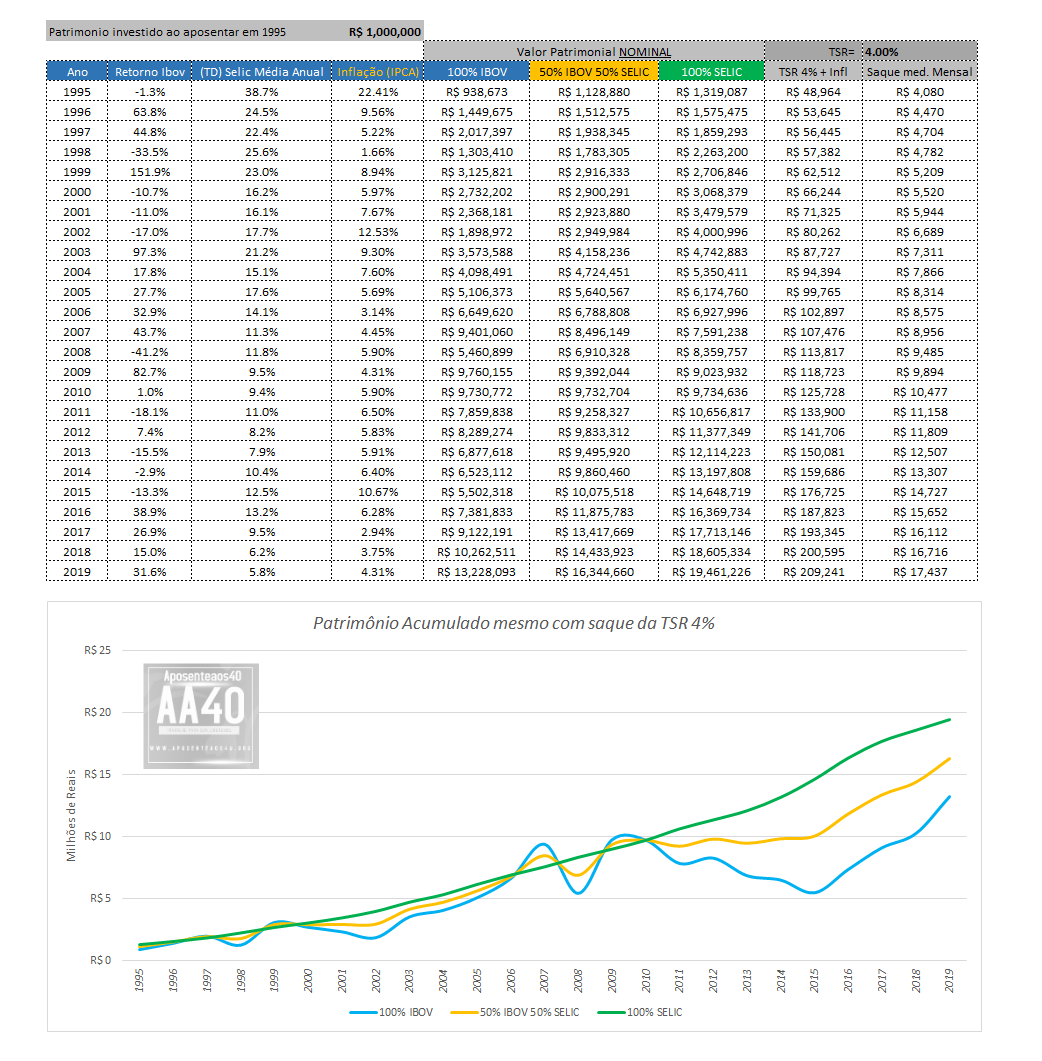
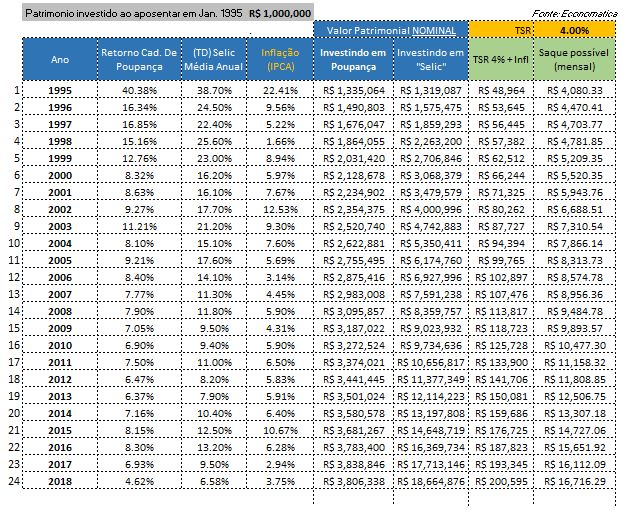
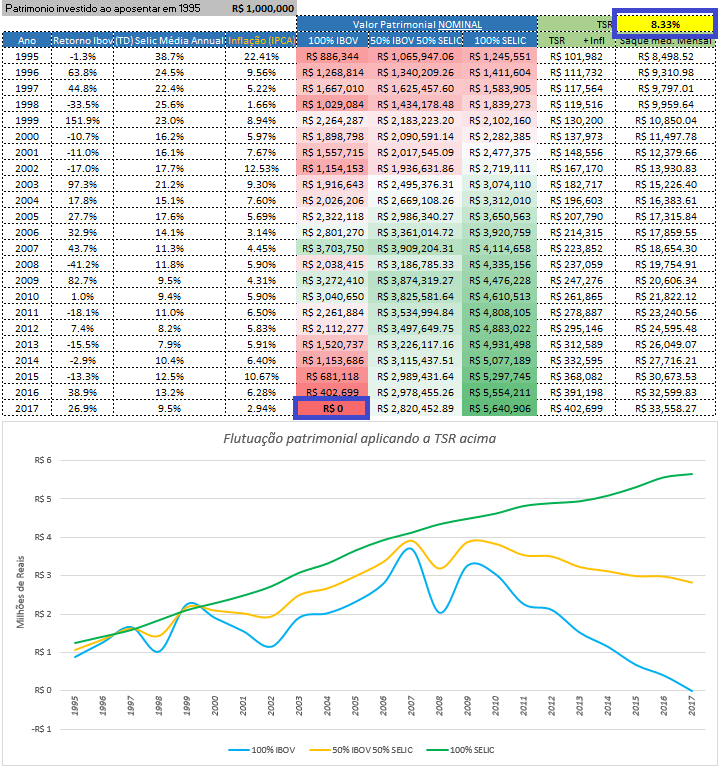
Será que a famosa regra dos 4% teria sobrevivido à história brasileira? Reunimos dados desde 1968, passando por hiperinflação, Plano Collor, Plano Real, crises, pandemias e décadas de mudanças econômicas. Testamos Ibovespa, Poupança, diferentes alocações, horizontes de 30, 40 e 50 anos, além de Monte Carlo. O resultado ficou bem diferente do que muita gente imagina. Confira neste estudo inédito:

A TSR brasileira em dólares: quanto custa depender do real na aposentadoria?

A TSR em dólares da carteira com 50% Ibovespa e 50% poupança foi de 2,96% ao ano entre 1995 e 2024, considerando saques corrigidos pelo IPCA. O resultado cai muito frente aos 8,37% em reais. Com saques nominais congelados, sobe para 7,67%, mas o poder de compra diminui. Portanto, a TSR depende da moeda, da inflação e do período analisado. Confira os detalhes

A TSR no Brasil 2023: Como andam nossos números após 28 anos de dados históricos?

Dando continuidade ao nosso trabalho de acompanhamento anual da Taxa Segura de Retirada (TSR) e da Taxa Perpétua de Retirada (PWR) para o Brasil, atualizamos nossa base da dados do estudo com os dados do último ano (2022). Antes de prosseguir, recomendamos veementemente a você ler os posts anteriores da série para se situar sobre todos os detalhes do estudo, comentários, explicações.

A TSR corrente: Aquela ideal para o momento atual

A TSR corrente: Aquela ideal para o momento atual
Quando mais lemos mais ficamos confusos e percebemos que cada pessoa prefere usar uma TSR diferente. Alguns usam 2 a 3% para serem mais conservadores, outros utilizam 4% pois é uma espécie de “padrão” histórico. Outros ainda utilizam 5% ou 6% pois são mais arrojados e/ou conseguem retornos melhores ou o famoso “não quero deixar herança”.